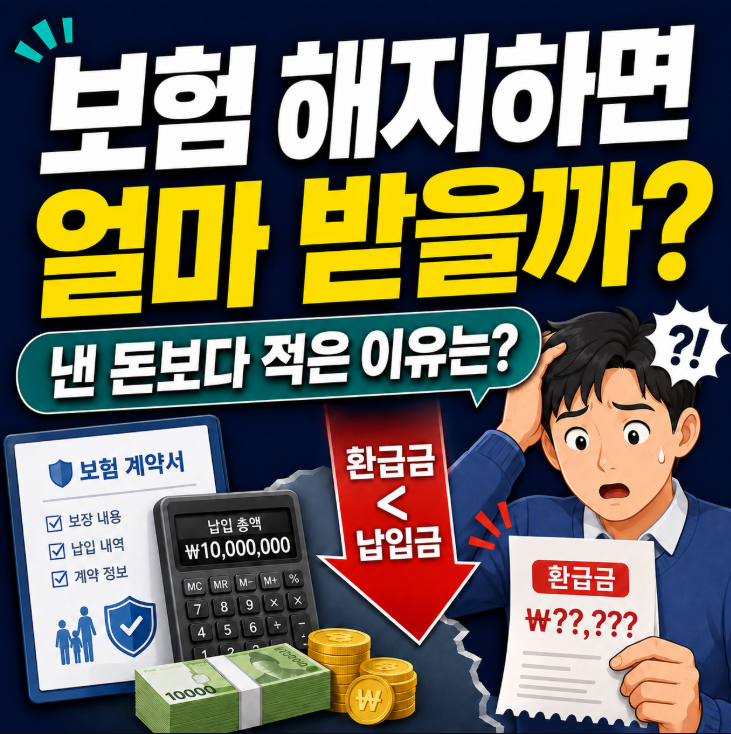


보험을 해지할 때 납입한 보험료를 모두 돌려받을 수 있다고 생각하는 경우가 많습니다. 하지만 실제로는 중도 해지 시 해지환급금이 납입보험료보다 훨씬 적거나, 특정 상품의 경우 0원일 수도 있습니다. 특히 최근에는 보험료를 낮추는 대신 납입 기간 중 해지환급금을 지급하지 않거나 적게 지급하는 상품들이 늘어나고 있어, 해지 전 반드시 확인해야 합니다. 보험료에는 위험보험료와 사업비 등이 포함되어 있어, 가입 초기에 해지하면 환급금이 적을 수 있습니다.
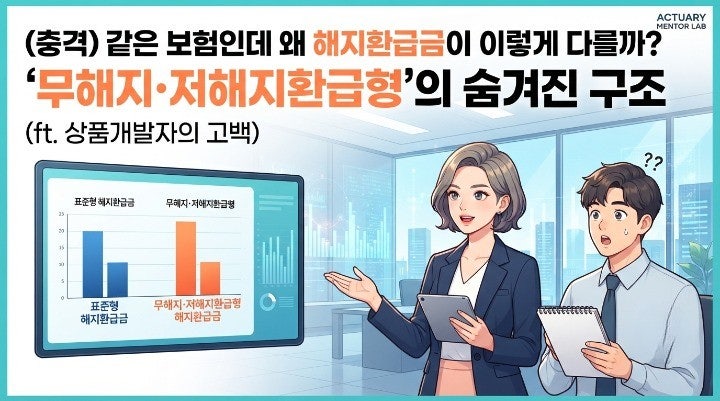
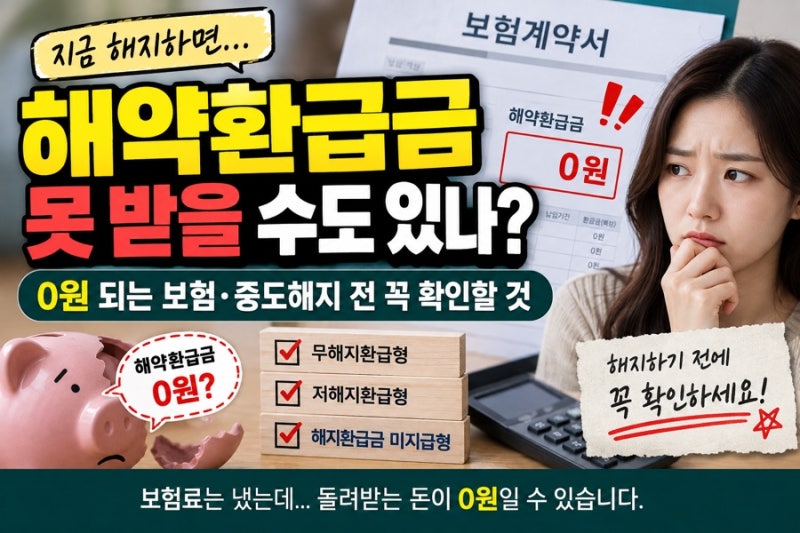
실제 블로그 후기들을 보면, 9년 동안 보험료를 납입했음에도 해지환급금이 0원인 사례가 보고됩니다. 이는 주로 '무해지/저해지 환급형' 보험에 해당하며, 보험료가 일반형보다 20~30% 저렴한 대신 중도 해지 시 환급금을 포기하는 구조입니다. 표준형 보험이라도 가입 후 1~5년 차에 해지하면 사업비 등으로 인해 낸 돈보다 적게 돌려받는 경우가 많습니다. 이는 보험사가 돈을 떼어가는 것이 아니라, 이미 발생한 보장 비용과 판매 비용으로 사용된 것입니다.
보험 상품 개발자들은 무해지/저해지 환급형 보험이 장기간 유지할 계획이 명확하고 낮은 보험료로 보장을 원하는 사람에게는 유리할 수 있다고 조언합니다. 그러나 갑작스러운 실직이나 생활비 압박 등으로 보험을 중도 해지할 가능성이 있다면, 저렴한 보험료만 보고 가입하기보다는 자신의 상황과 유지 가능성을 신중하게 고려해야 합니다. 보험증권을 통해 자신의 보험이 어떤 유형인지 미리 확인하는 것이 중요합니다.