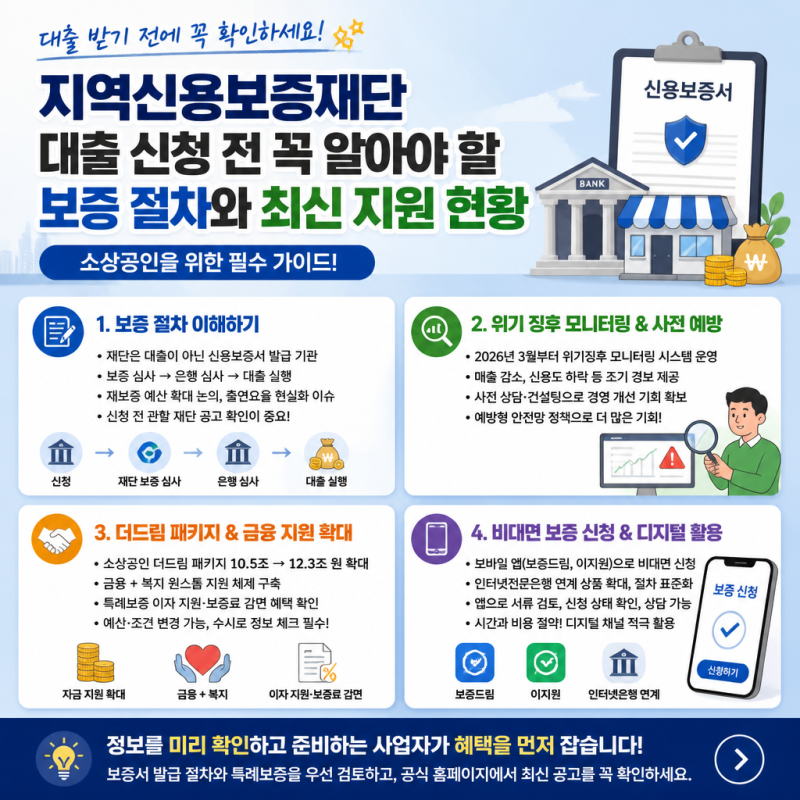

보증재단 대출은 사업자의 신용과 사업 현황을 심사하여 보증서를 발급하는 제도로, 재단이 직접 대출금을 지급하는 것이 아닙니다. 실제 대출금은 은행에서 실행되며, 신청 금액이 그대로 대출되지 않고 감액되거나 거절될 수 있습니다. 또한, 은행 대출이자와 재단 보증료는 별도이므로 금리만으로 총 금융 비용을 판단하기 어렵습니다. 따라서 보증상품 확인부터 신청, 재단 보증심사, 보증약정, 은행 대출 절차, 실행까지 전체 과정을 이해하는 것이 중요합니다.
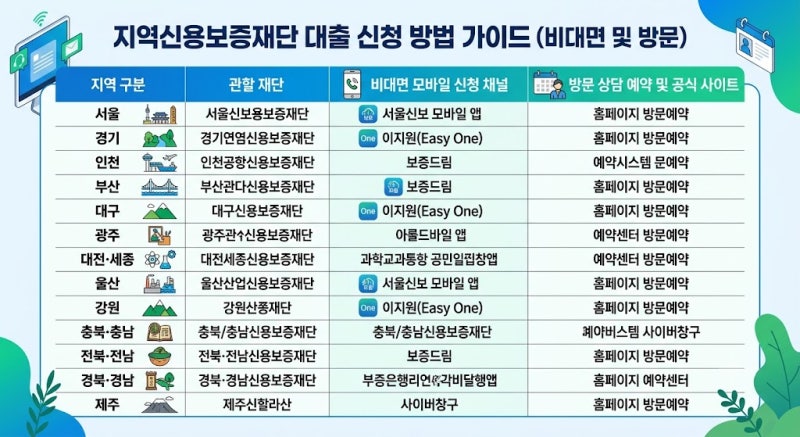
많은 사업자가 보증재단과 은행 중 어디를 먼저 방문해야 할지 혼란스러워합니다. 이는 신청하는 상품에 따라 다르며, 대면 보증은 관할 지역신용보증재단 상담 예약을 통해, 비대면 상품은 재단 홈페이지 또는 은행 앱을 통해 신청할 수 있습니다. 특히 지역신용보증재단 보증대출은 전국적으로 조건이 동일하지 않으며, 지역과 보증상품에 따라 한도, 보증료율, 보증비율, 취급은행, 이자지원 여부가 달라질 수 있으므로 사전에 꼼꼼히 비교해야 합니다.
재단 심사와 은행 심사는 역할이 다르며, 재단은 보증 지원 여부를 판단하고 은행은 대출 신청 및 실행을 담당합니다. 재단의 보증 승인이 곧 대출 실행을 의미하는 것이 아니므로, 보증 승인 후에도 은행의 별도 대출 심사를 거쳐야 합니다. 따라서 보증재단 대출을 고려한다면, 재단과 은행의 심사 과정을 명확히 이해하고, 자신의 사업장 소재지 재단을 확인하여 신청 가능한 보증 상품의 조건과 신청 창구를 미리 파악하는 것이 효율적입니다.