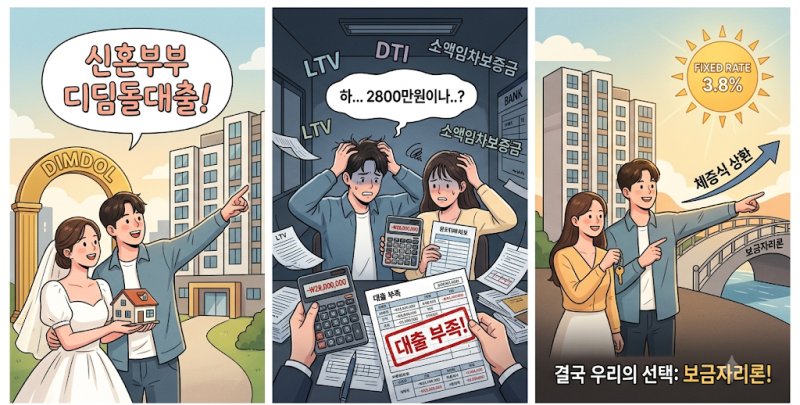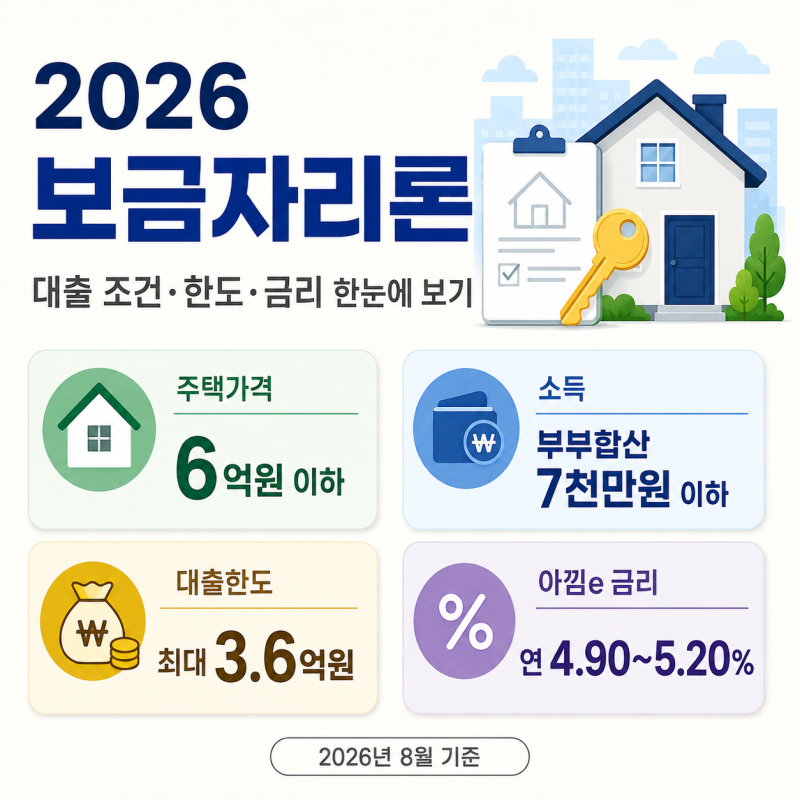
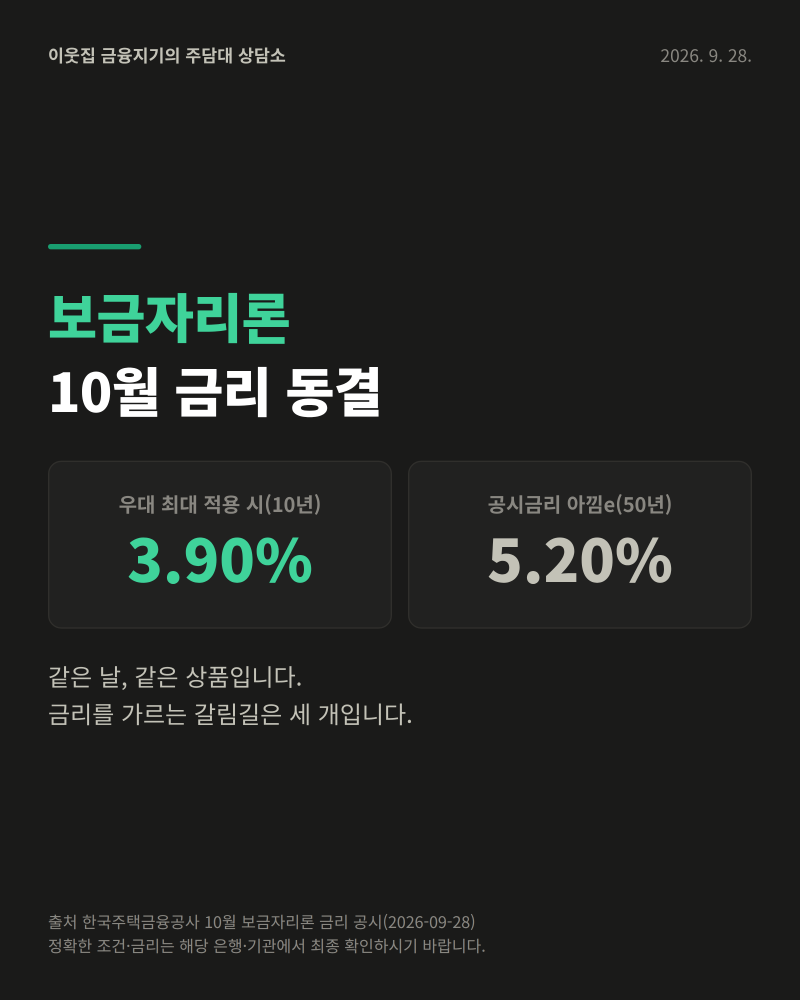
보금자리론은 금리 변동성이 큰 시기에 무주택자나 주택 구매 예정자들에게 안정적인 주거 자금 마련을 돕는 정책 모기지 상품으로 주목받고 있습니다. 시중은행 주택담보대출과 달리 정책모기지는 상대적으로 낮은 금리 체계를 유지하며, 특히 금리 상승기에는 만기까지 고정금리를 유지할 수 있는 옵션을 제공하여 상환 부담을 줄여주는 강력한 장점이 있습니다. 중도상환수수료 부담도 적어 향후 금리 하락 시 대환을 고려하기에도 유리합니다.
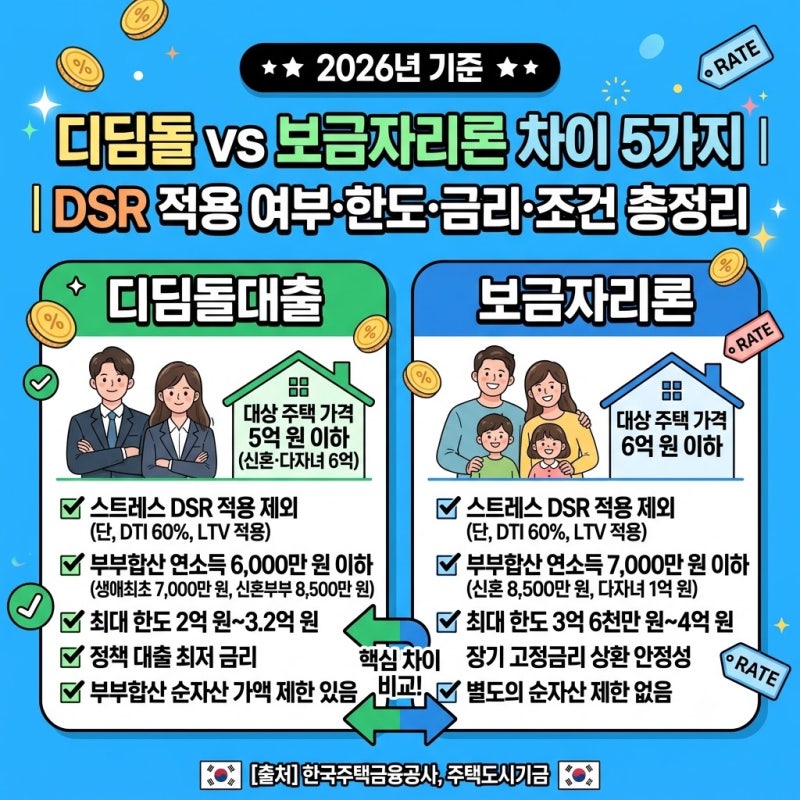
실제 사용자들은 보금자리론의 가장 큰 장점으로 '최초 대출 취급 시 적용된 금리가 만기까지 유지되는 장기 고정금리'라는 점을 꼽습니다. 이는 신규 공시 금리가 오르거나 내려도 기존 대출자의 약정 금리가 변동되지 않음을 의미합니다. 다만, 디딤돌대출의 경우 5년 주기 변동금리 옵션도 있어, 금리 인상기에는 만기까지 변동 없는 순수 고정금리형을 선택하는 것이 자금 계획에 더 유리하다는 의견이 많습니다.
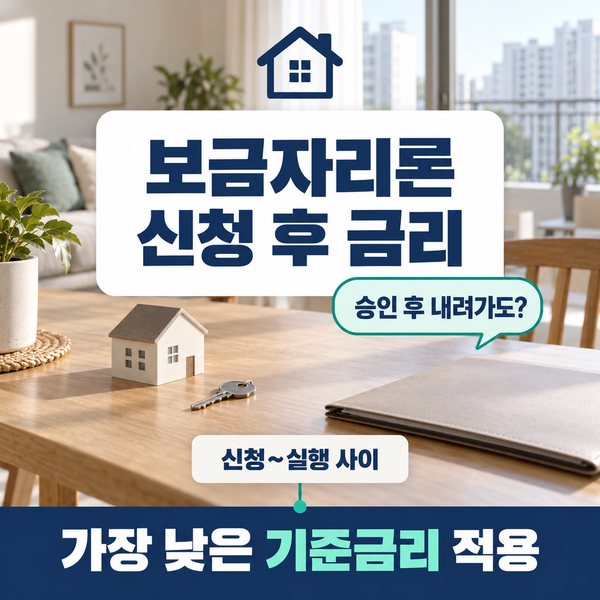
보금자리론 신청 후 대출 실행 전 금리가 변동될 경우, 한국주택금융공사는 신청일부터 실행일까지의 기준금리 중 가장 낮은 금리를 적용하는 정책을 시행하고 있습니다. 이는 금리가 오르더라도 신청 당시의 낮은 금리를, 금리가 내려가면 내려간 낮은 금리를 적용받을 수 있어 대출자에게 유리합니다. 따라서 신청과 실행 사이의 금리 흐름을 주시하고, 개인별 우대 조건 등을 꼼꼼히 확인하는 것이 중요합니다.