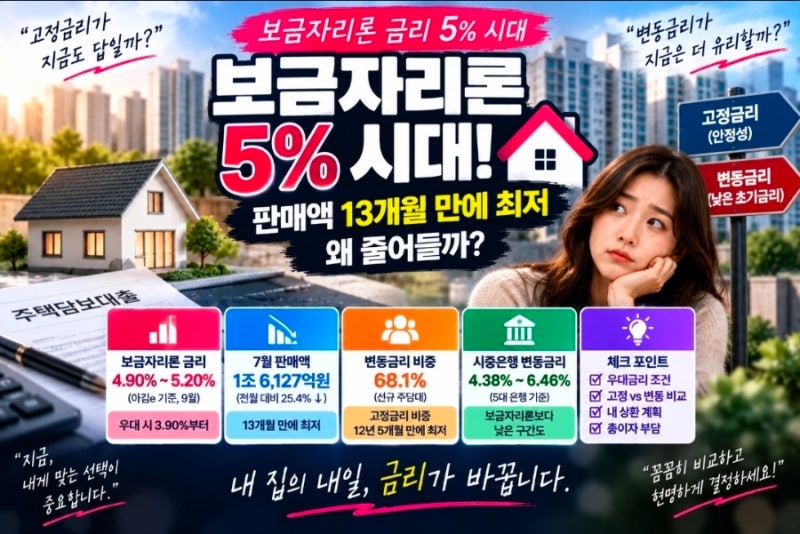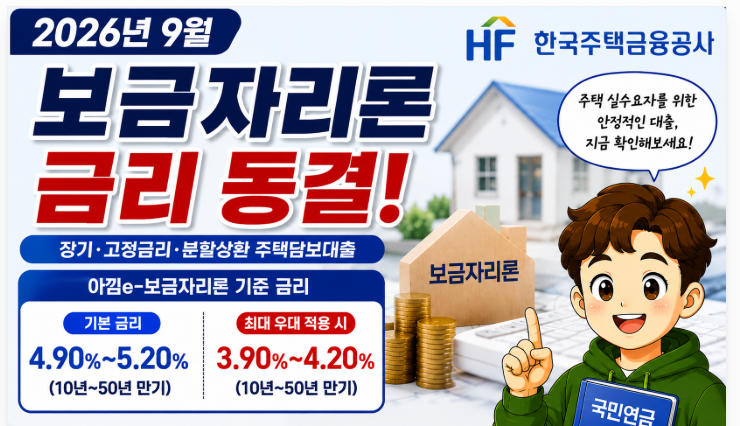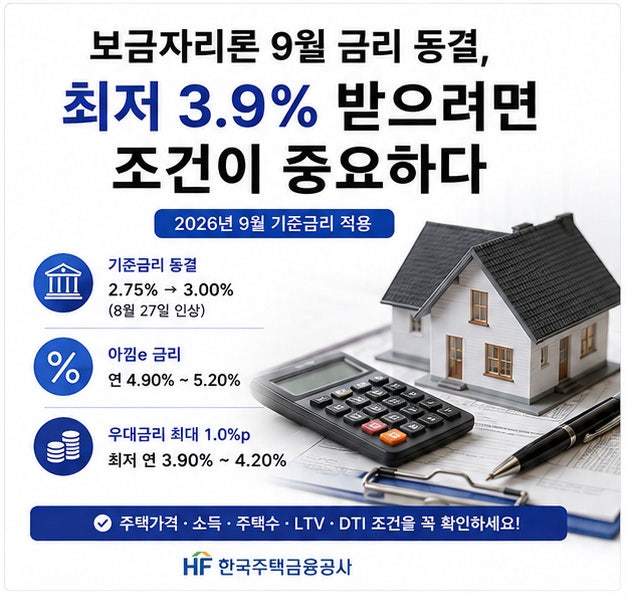
금리 변동성이 커지는 시기, 보금자리론 등 정책모기지는 주택담보대출 금리 상승의 중요한 대안으로 주목받습니다. 최근 들어 보금자리론 금리가 5%대에 진입하고 여러 차례 인상되었음에도, 서민 주거 안정을 위한 고정금리 대출로서 그 역할이 부각됩니다.
시중은행 대출과 달리 금리 상승폭이 제한적이며, 만기까지 고정금리를 유지하는 옵션은 자금 계획 수립에 이점을 제공합니다. 실제 사용자들은 보금자리론 금리가 5%대에 진입하며 판매액이 13개월 만에 최저치를 기록하는 등 고정금리 매력 감소를 지적합니다.
그럼에도 정책모기지는 시중은행 대출보다 안정적인 금리 체계를 유지하며, 중도상환수수료 부담이 적어 향후 금리 하락 시 대환 전략에 유리합니다. 현재 시중은행 변동금리가 보금자리론 고정금리보다 낮은 현상도 관찰됩니다.
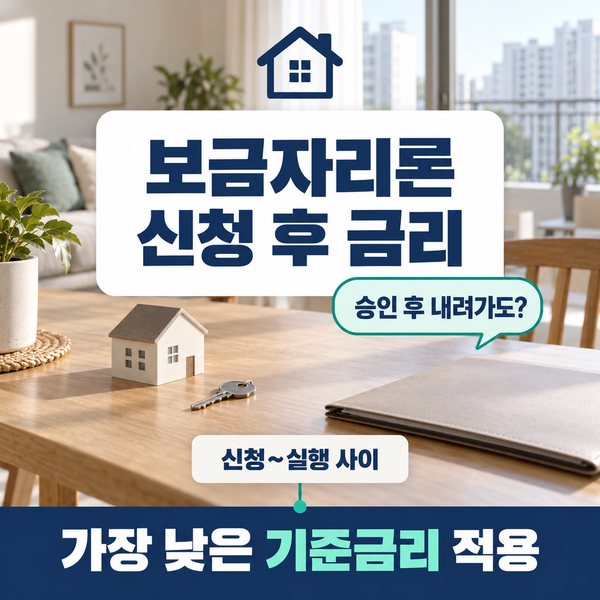
보금자리론 신청 시 중요한 꿀팁은 대출 신청일부터 실제 실행일까지의 기준금리 중 가장 낮은 금리가 적용된다는 점입니다. 금리가 오르더라도 신청 당시의 낮은 금리를, 내려가면 내려간 금리를 적용받을 수 있습니다.
따라서 신청 후 금리 흐름을 주시하며 잔금일 및 대출 실행일을 고려하는 것이 현명한 선택에 도움이 됩니다.