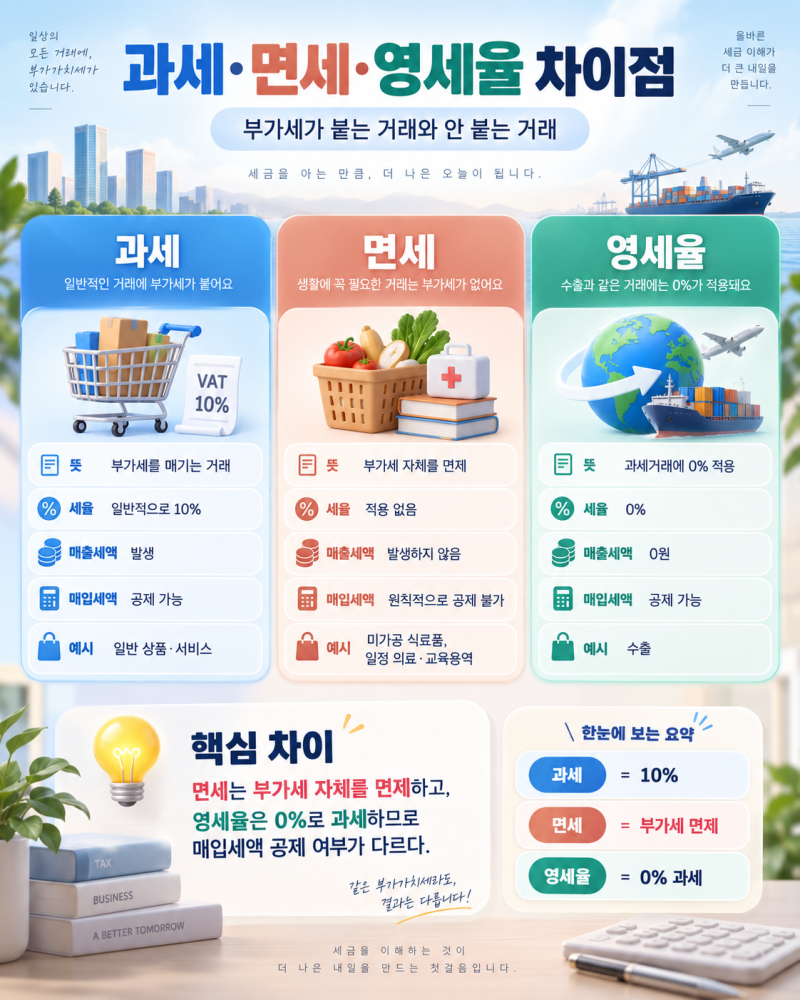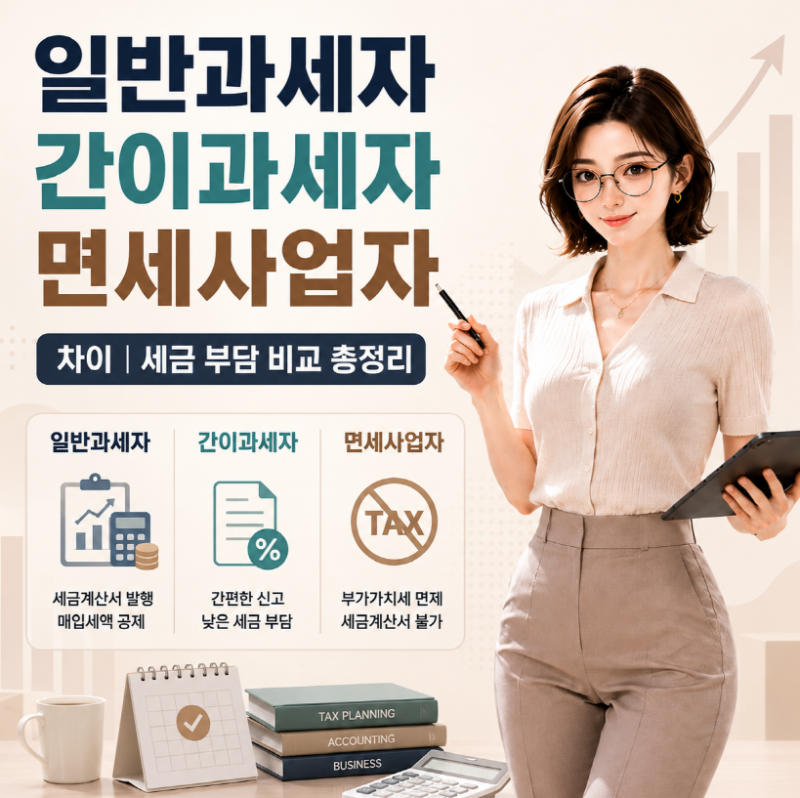
면세사업자는 부가가치세가 면제되는 재화나 용역을 공급하는 사업자를 의미합니다. 이들은 매출에 부가세를 부과하지 않으므로, 일반적인 과세사업자와 달리 부가가치세 신고 의무가 없습니다. 하지만 '면세'가 모든 세금의 면제를 뜻하는 것은 아니며, 종합소득세와 같은 다른 세금은 별도로 신고해야 합니다. 특히 면세사업자는 매입세액 공제 및 환급이 원칙적으로 불가하다는 점에서 과세사업자와 큰 차이를 보입니다.
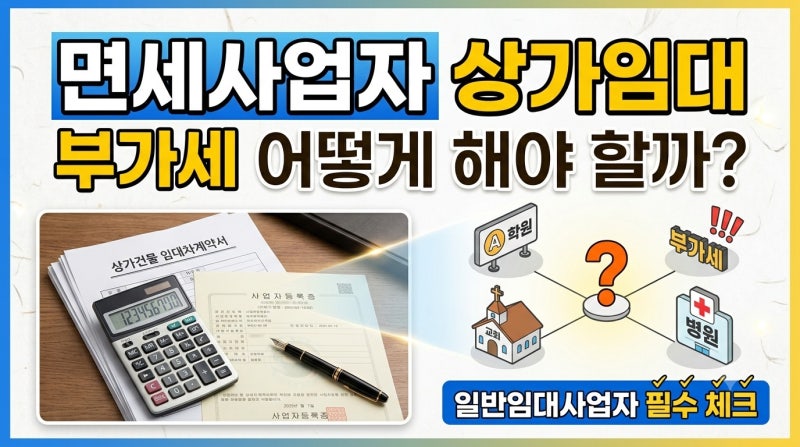
실제 블로그 후기들을 살펴보면, 면세사업자는 매입할 때 부담한 부가세를 환급받지 못하는 점을 중요한 특징으로 꼽습니다. 예를 들어, 일반임대사업자가 면세사업자에게 상가를 임대할 경우, 임대인은 임차인의 업종과 무관하게 월세에 부가세 10%를 별도로 받아 신고해야 합니다. 이때 면세사업자 임차인은 해당 부가세를 환급받을 수 없어 부담이 될 수 있습니다. 이러한 상황은 계약 전 명확한 이해가 필요합니다.
면세사업자에게 부가세 신고는 없지만, 다음 해 2월 10일까지 '사업장현황신고'를 반드시 이행해야 합니다. 이 신고는 단순히 사업 여부를 알리는 것을 넘어, 지난 1년간의 수입금액, 주요 경비, 결제수단별 수입내역 등을 상세히 보고하는 절차입니다. 따라서 면세사업자도 평소 매출과 지출 기록을 철저히 관리하여 신고 누락이나 오류가 발생하지 않도록 주의해야 합니다.