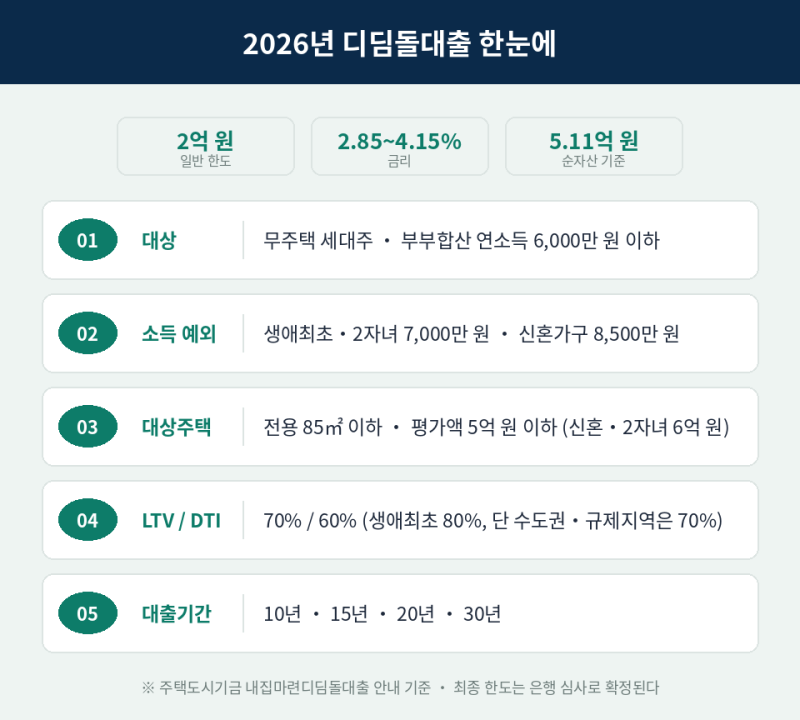

디딤돌대출, 신생아특례대출, 보금자리론 등 정책금융 상품은 내 집 마련을 위한 중요한 수단으로 주목받고 있습니다. 특히 생애최초 주택 구매자들에게는 LTV 80%와 같은 파격적인 혜택이 제공되어 큰 기대를 모으고 있습니다.
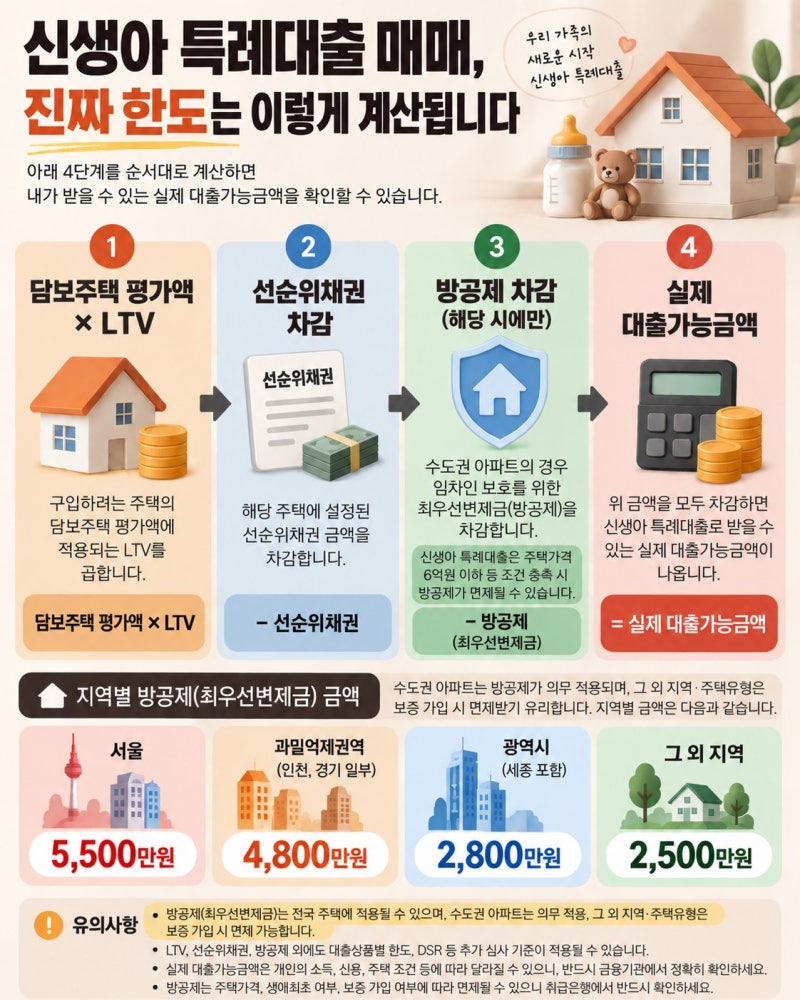
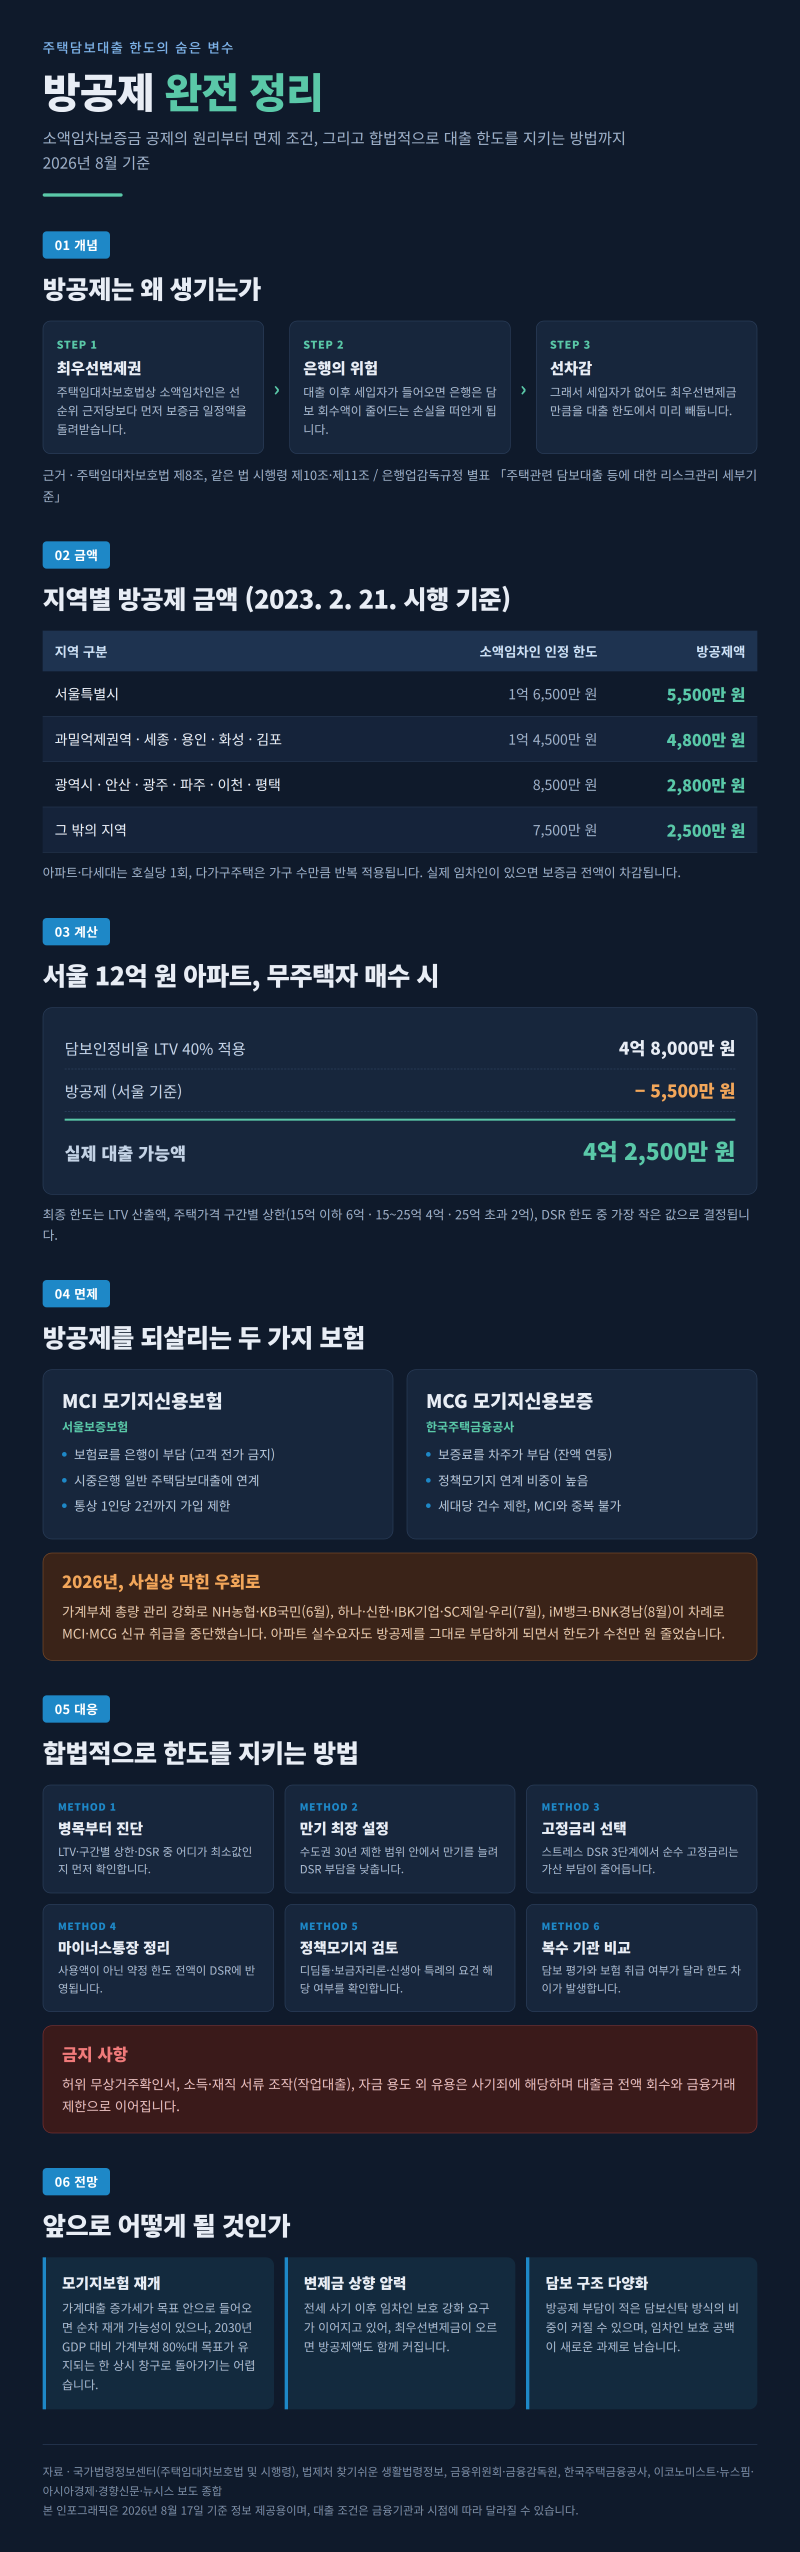
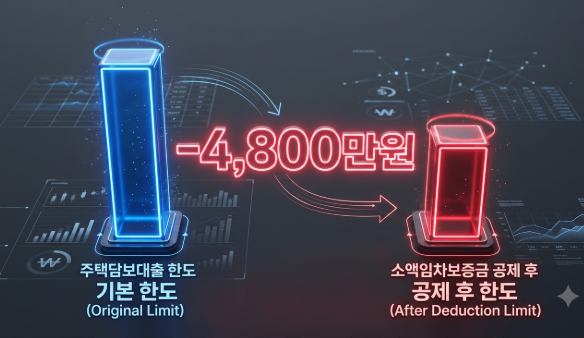
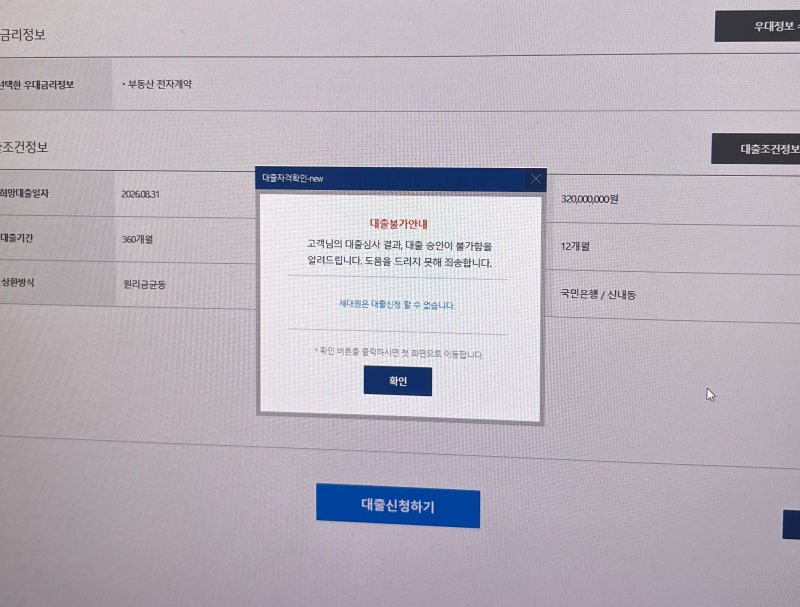
그러나 주택임대차보호법상 최우선변제금인 방공제는 정책대출이라도 자동으로 면제되지 않으며, MCI나 MCG 보증 가입을 통해서만 면제받을 수 있어 주의가 필요합니다. 많은 신청자들이 이 부분을 간과하여 실제 대출 한도에서 예상치 못한 차감에 직면하고 있습니다.
실제 블로그 후기들을 살펴보면, 디딤돌대출은 2024년 12월 2일 대출 신청분부터 수도권 아파트의 방공제 면제가 제한되는 등 규제가 강화되었습니다.
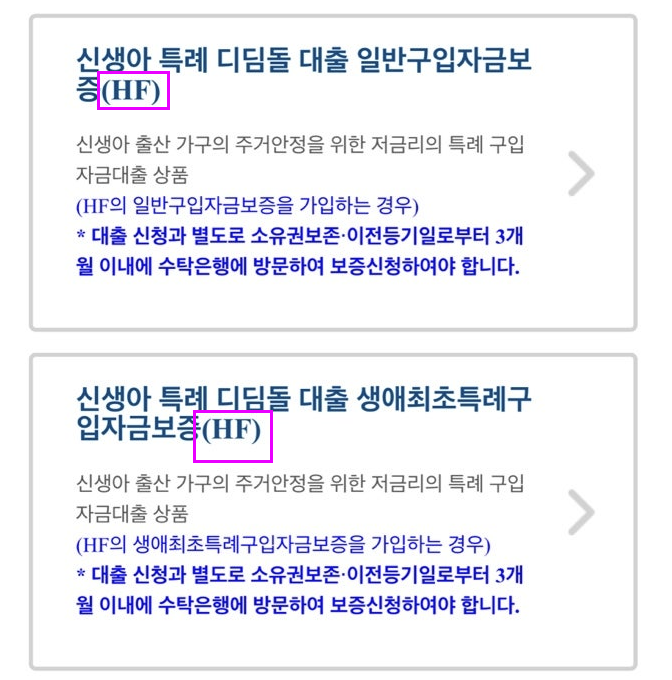
반면 신생아특례대출은 수도권 아파트라도 MCG 보증 가입을 통해 면제가 가능하지만, 실거주 의무만으로는 자동 면제가 아니므로 보증서 발급 절차를 거쳐야 합니다.
보금자리론의 경우 생애최초 요건 충족 시 면제된다는 정보와 현장 안내가 엇갈려 혼란을 겪는 사례가 많습니다. LTV 80% 혜택만 믿고 대출을 진행했다가 방공제 차감으로 인해 실제 대출 한도가 수천만원 줄어드는 경우가 빈번합니다.
특히 5,500만원에 달하는 최우선변제금이 공제될 수 있어 자금 계획에 큰 차질이 생길 수 있습니다.
신생아특례대출의 경우 소유권 이전 후 3개월 이내 신규와 이후 대환에 따라 한도와 생애최초 자격 유지 여부가 달라지므로, 대출 신청 전 반드시 취급 은행이나 한국주택금융공사 고객센터에 정확한 조건을 확인하는 것이 중요합니다.