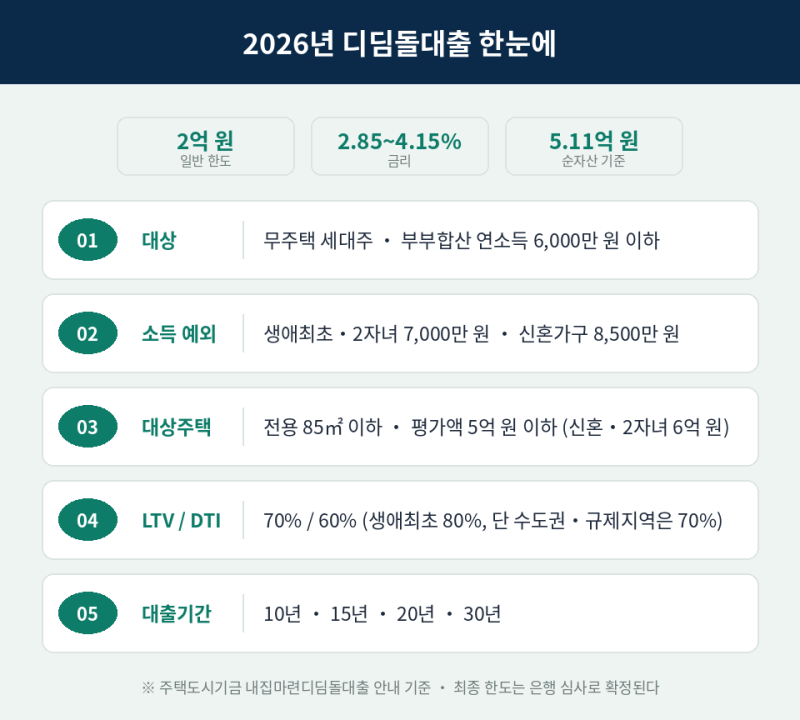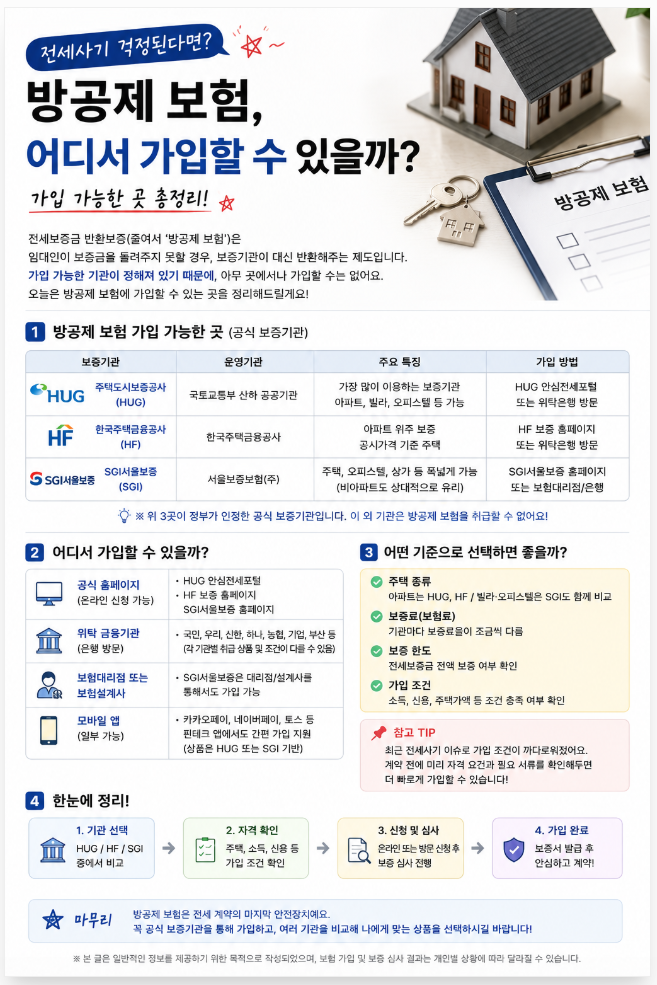

디딤돌대출, 신생아특례대출, 보금자리론 등 정책대출은 원칙적으로 방공제가 적용되며, 상품별로 면제 조건과 예외 상황이 다릅니다. 방공제는 주택임대차보호법상 최우선변제금을 대출 한도에서 미리 차감하는 조치로, 정책대출이라 하여 자동으로 면제되는 것은 아닙니다. 특히 2024년 12월 2일 대출 신청분부터 수도권 소재 아파트는 방공제 면제(MCI·MCG 가입) 및 후취담보 대출이 제한되는 등 규정이 강화되었습니다. 이러한 변화는 대출 한도에 직접적인 영향을 미치므로, 대출 신청 전 정확한 확인이 필수적입니다.
실사용자들은 디딤돌대출 한도가 예상보다 적게 나오는 주된 이유로 방공제를 꼽습니다. 서울은 약 5,500만원, 경기·인천 등 과밀억제권역은 약 4,800만원 수준이 차감될 수 있어, LTV를 단순 적용한 금액과 실제 대출 가능 금액에 큰 차이가 발생합니다. 신생아특례대출은 수도권 아파트라도 MCG 보증 가입을 통해 방공제 면제가 가능하지만, 실거주 의무만으로 자동 면제되는 것은 아니므로 보증료를 내고 보증서를 발급받아야 합니다. 보금자리론의 경우 생애최초 요건과 소득·주택가격 기준을 만족하면 방공제 적용이 배제된다는 정보도 있으나, 실제 은행 상담에서는 적용된다는 안내를 받는 경우도 있어 혼란이 있습니다.
대출 실행 전에는 반드시 취급 은행이나 한국주택금융공사 고객센터에 직접 문의하여 정확한 방공제 면제 조건을 확인하는 것이 중요합니다. 특히 대출 상품, 주택 유형, 지역, 보증 상품 가입 여부, 은행의 취급 기준에 따라 실제 적용 방식이 달라질 수 있습니다. 예상보다 적은 대출 한도로 인해 잔금 직전에 문제가 생기는 것을 방지하기 위해, 사전에 충분한 정보를 파악하고 전문가와 상담하는 것이 현명한 방법입니다.