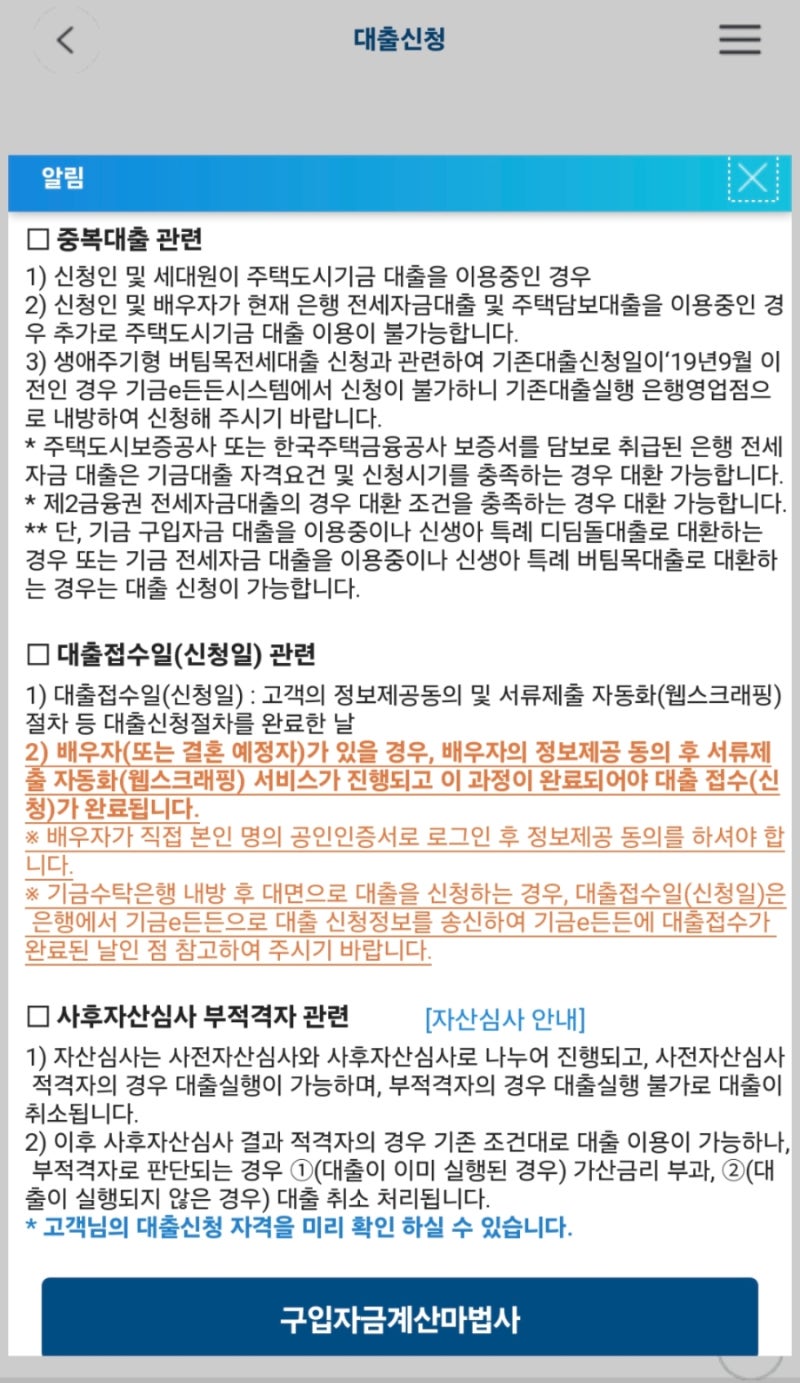

현재 , 내집마련을 위한 디딤돌 대출에 대한 관심이 뜨겁습니다. 특히 신생아 특례 및 신혼부부 디딤돌 대출은 낮은 금리로 주택 구매자들에게 큰 인기를 얻고 있습니다.
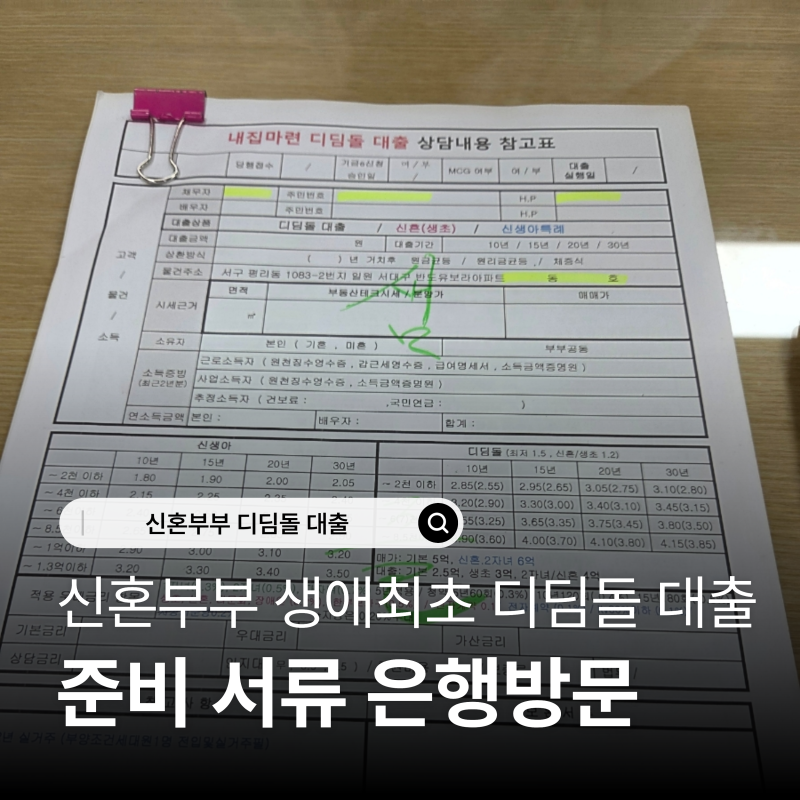
이 대출을 효율적으로 활용하기 위해 은행 상담은 필수적인 과정으로 여겨지고 있으며, 대출 자격, 한도, 금리 등 복잡한 조건들을 명확히 확인하는 것이 중요합니다.
실제 상담 후기들을 보면, DTI 계산을 통한 추가 대출 가능 여부 확인과 우대금리 적용을 위한 청약 저축 가입 여부가 주요 관심사였습니다.
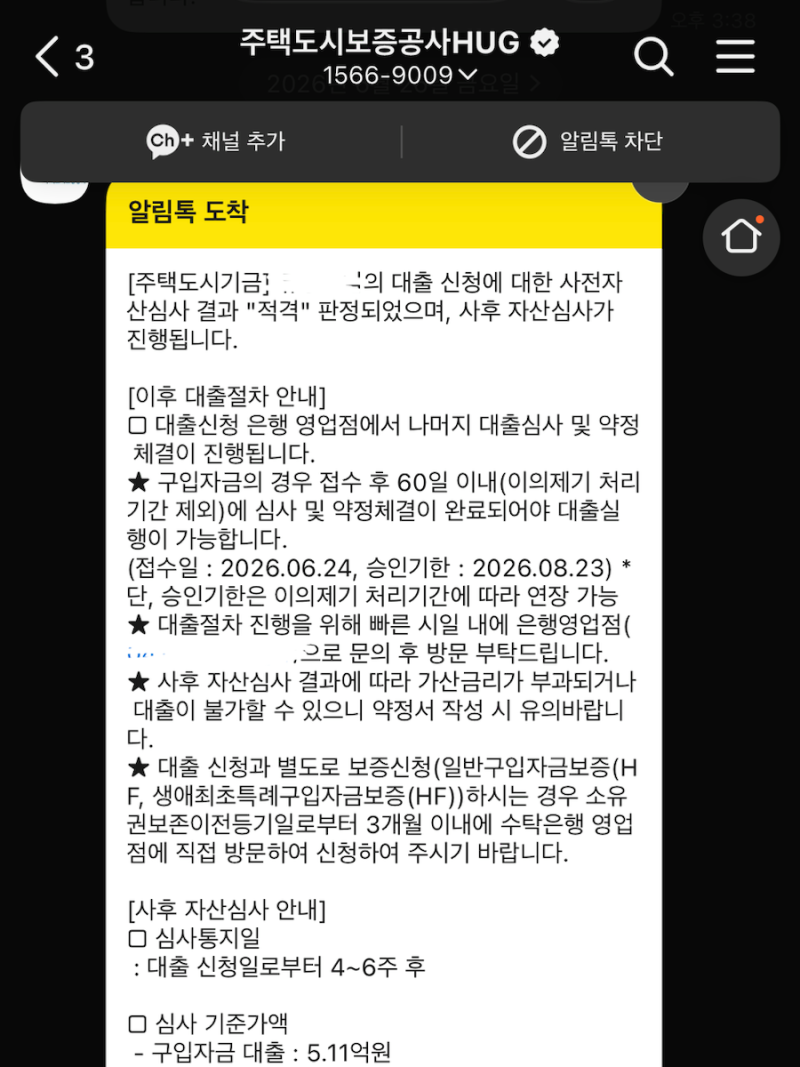
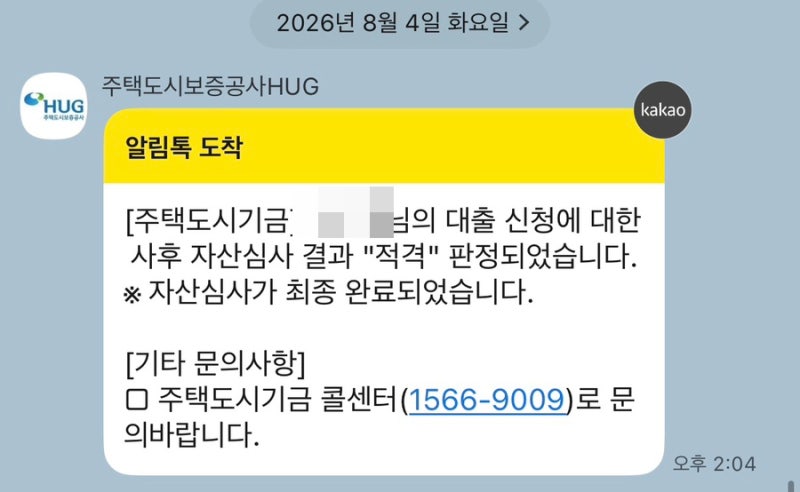
마이너스 통장도 부채로 계산되는 점이나, 디딤돌 자산 심사 중 재직 및 소득 변동에 유의해야 한다는 점은 미리 알아두면 좋습니다. 은행 상담 시에는 매매 금액, 잔금일, 대출 희망 금액, 부부 합산 소득 등 구체적인 정보를 미리 준비하는 것이 효율적입니다.
또한, 디딤돌 대출과 보금자리론을 병행 신청하는 경우, 두 대출의 실행 은행을 동일하게 지정하는 전략도 고려해볼 수 있습니다.