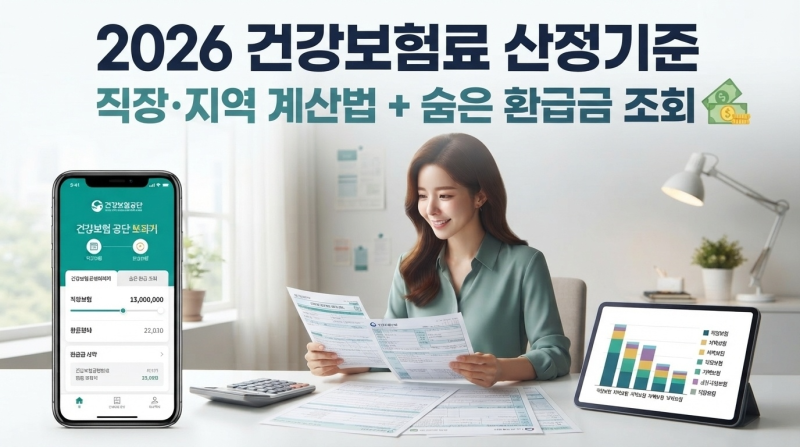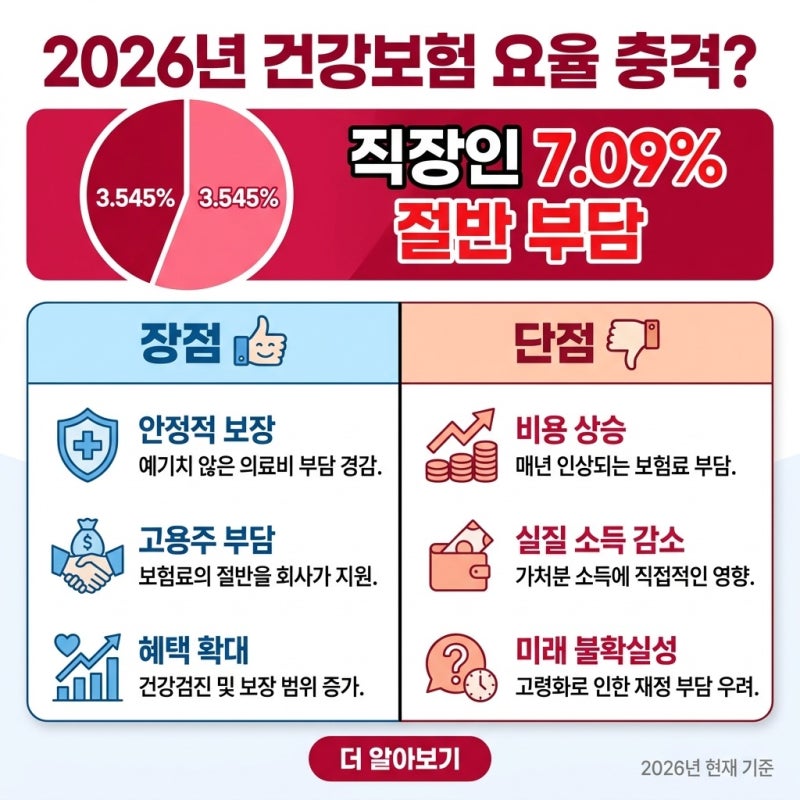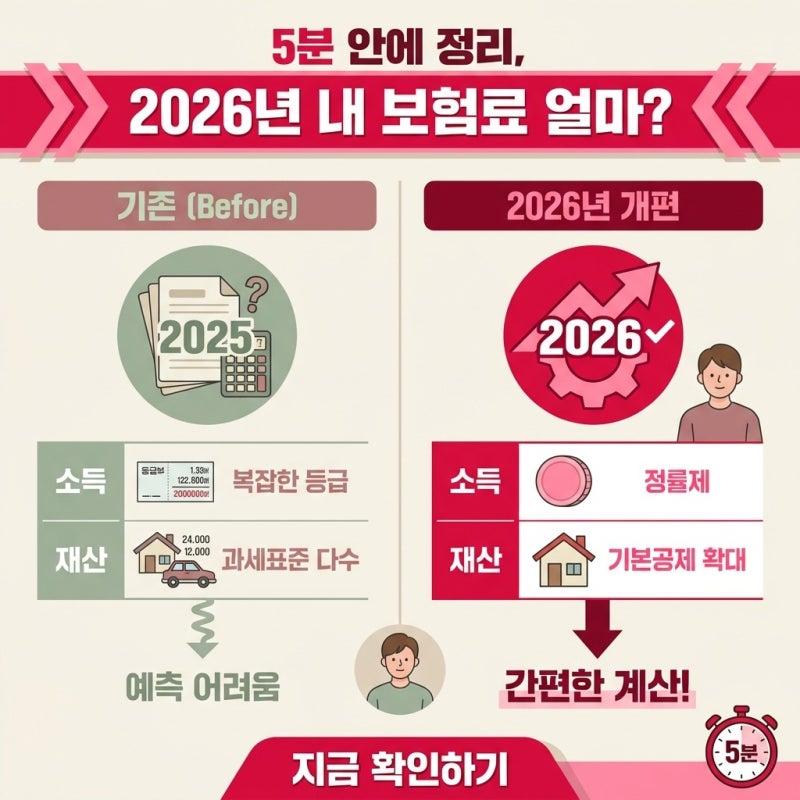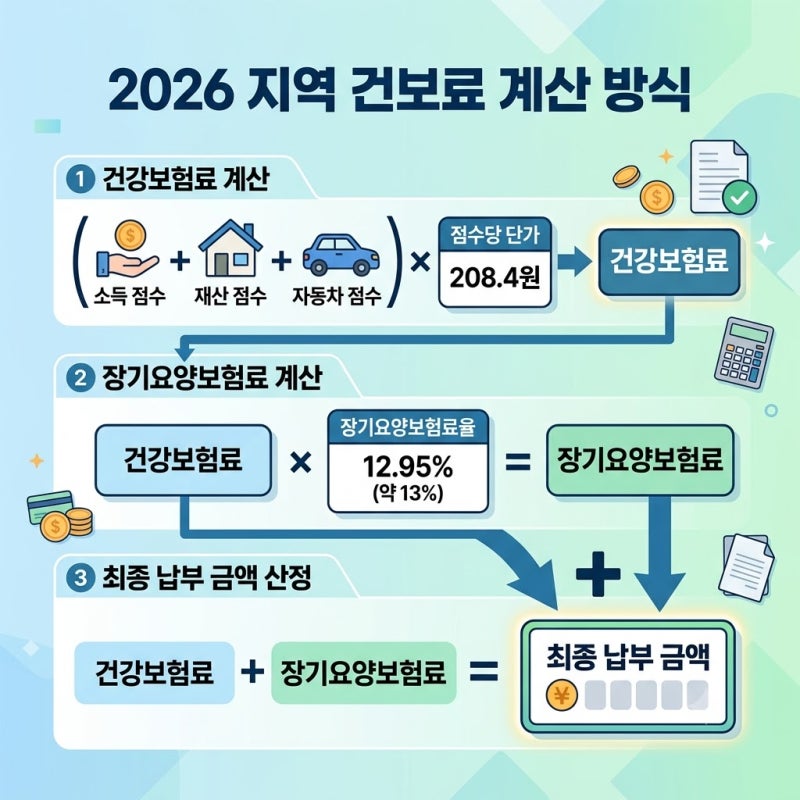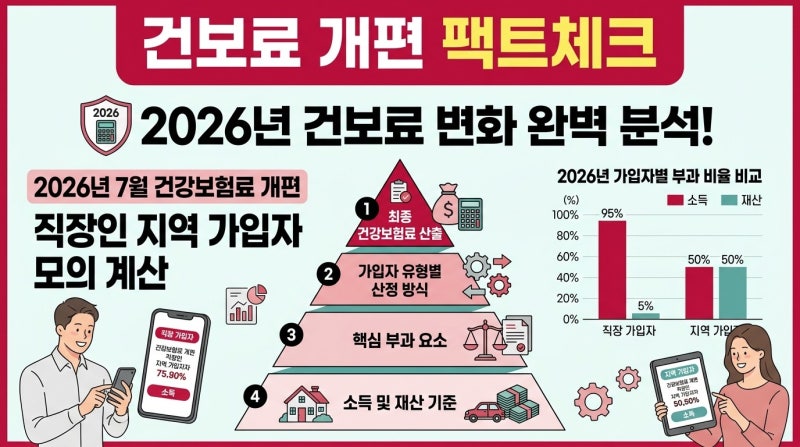

지역가입자의 건강보험료는 직장가입자와 달리 소득과 재산을 종합 반영하여 산정됩니다. 2026년과 2027년 건강보험료율이 동결되었음에도, 소득월액과 재산 부과점수에 따라 보험료가 크게 달라질 수 있어 주목받고 있습니다.
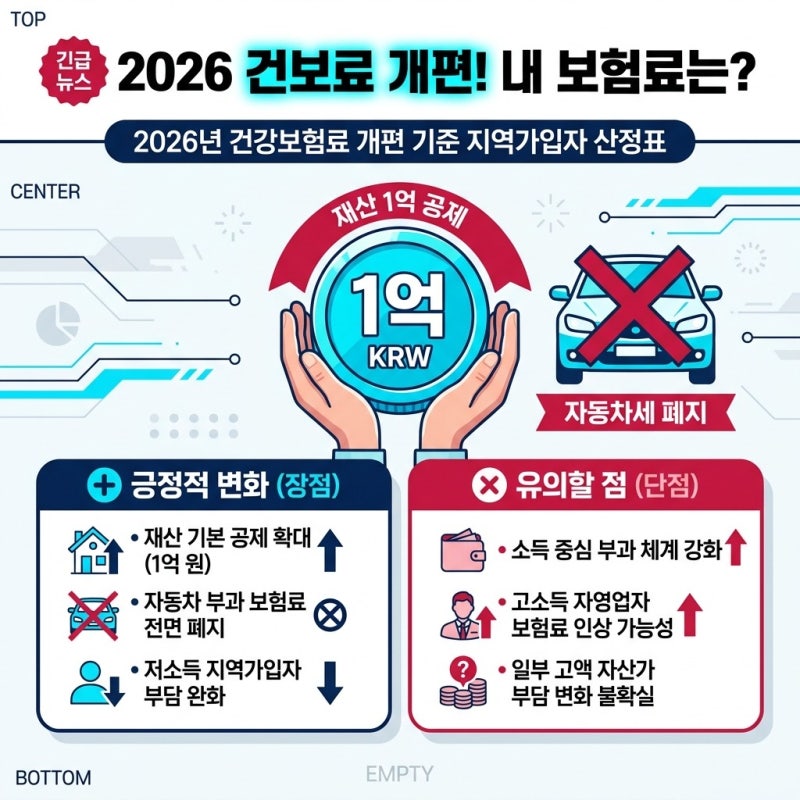
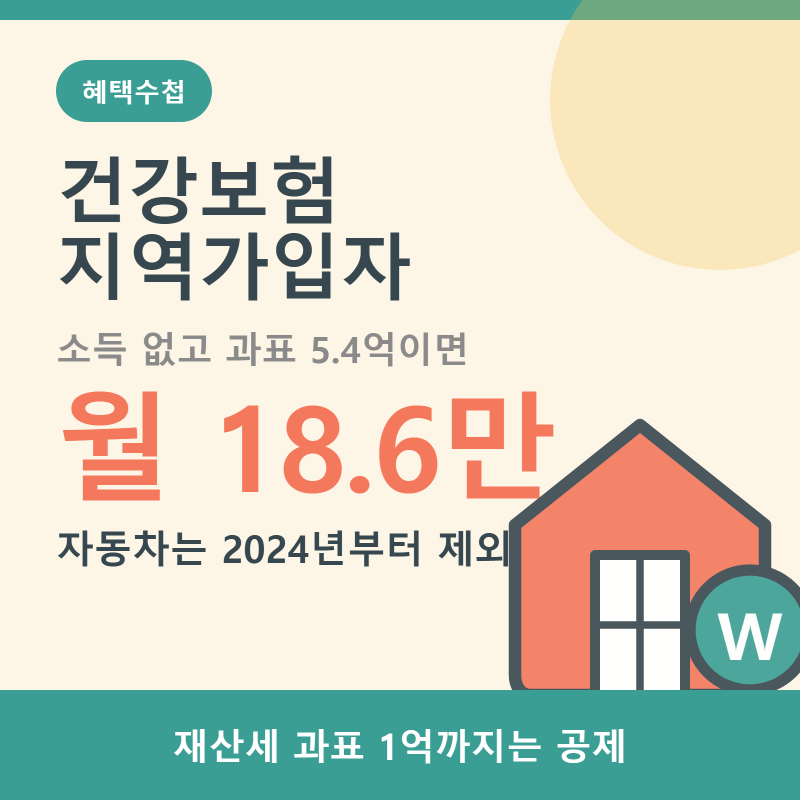
과거 자동차 부과가 폐지되어 차량으로 인한 보험료 인상은 없습니다. 이러한 변화는 지역가입자의 부담에 직접적인 영향을 미칩니다. 실제 블로그 후기들을 보면, 많은 지역가입자들이 소득뿐 아니라 재산, 특히 전세보증금까지 보험료에 반영되는 점에 놀라움을 표합니다.
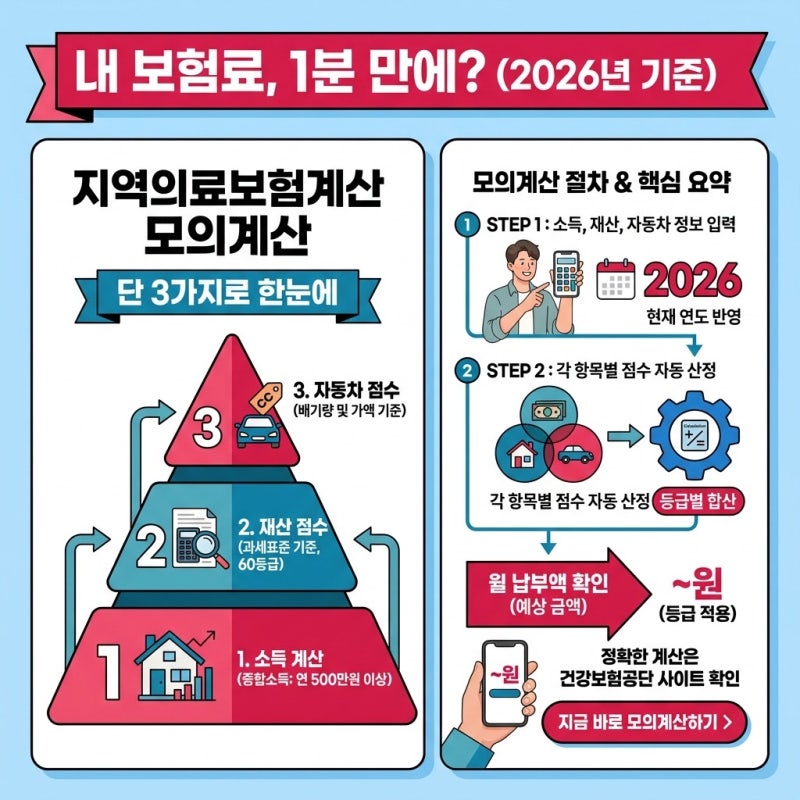
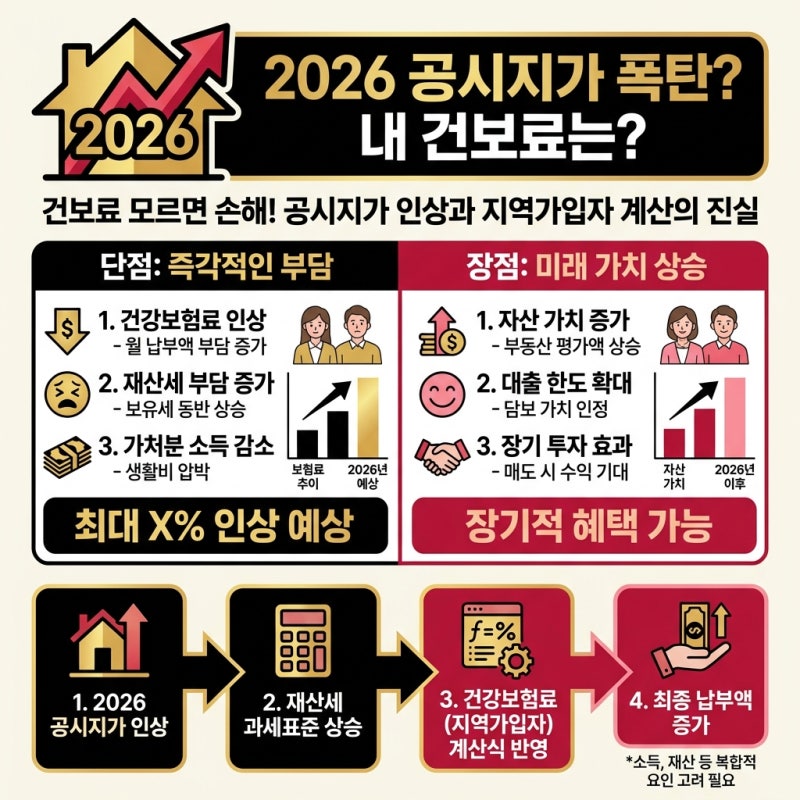
재산세 과세표준에서 1억 원을 공제 후 등급을 매겨 보험료를 산정하므로, 단순히 집값만으로 예상하기 어렵습니다. 연금소득이나 근로소득은 50%만 반영되지만, 사업소득은 전액 반영되어 소득 종류에 따른 체감 보험료 차이가 큽니다.
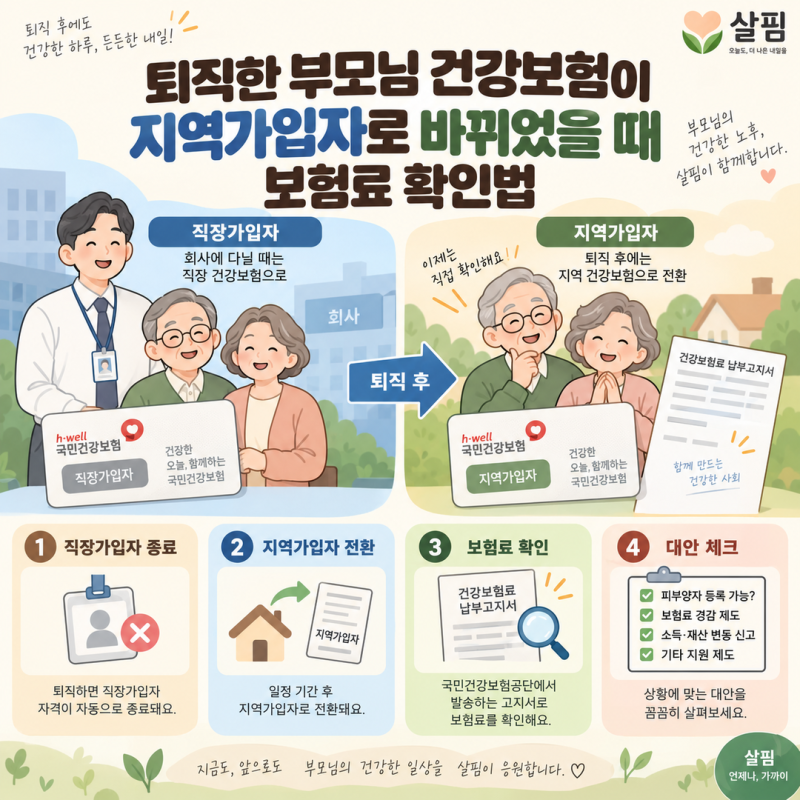
지역의료보험료를 정확히 파악하려면 국민건강보험공단 모의계산기를 활용하는 것이 가장 좋습니다. 소득이 없는 은퇴자라도 최저보험료가 부과되며, 재산세 과세표준 5.4억 원 초과 시 피부양자 자격이 탈락될 수 있습니다.
개인사업자는 매출액이 아닌 신고된 소득금액을 기준으로 보험료가 산정되므로, 본인의 소득과 재산 현황을 면밀히 확인하여 예상치 못한 보험료 폭탄을 피하시기 바랍니다.