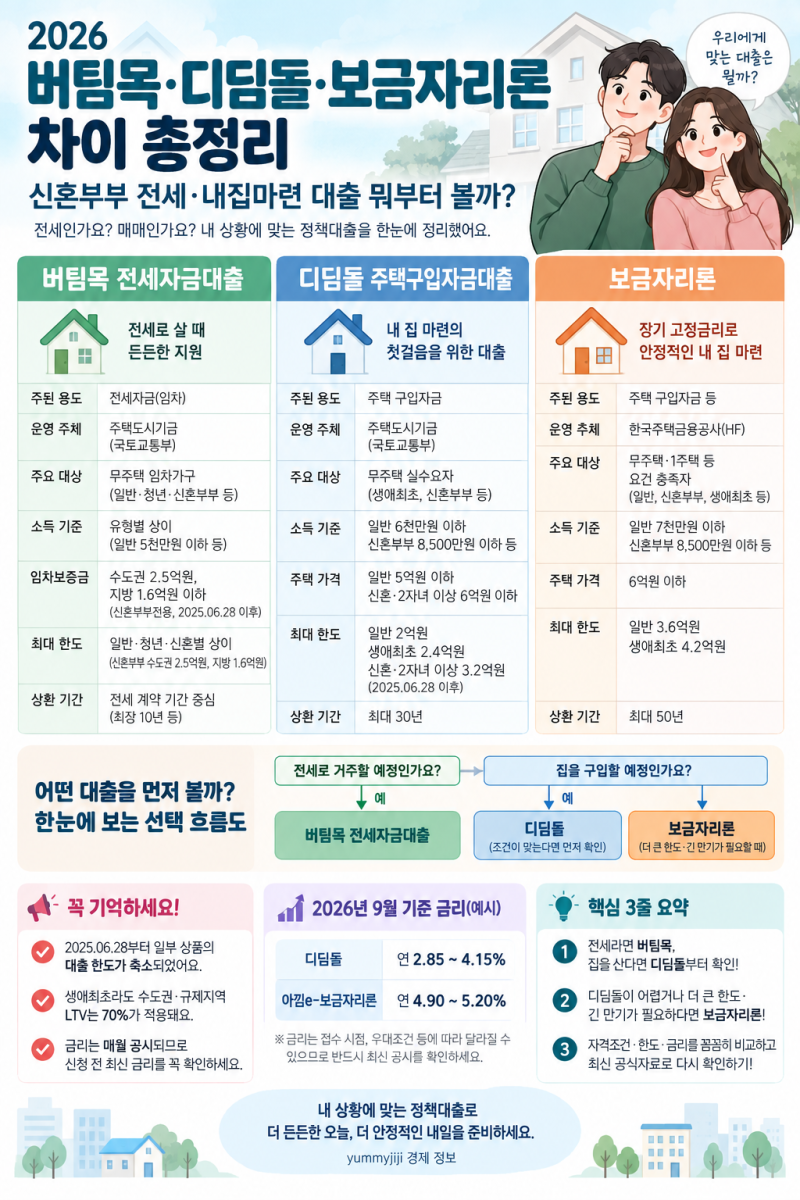

디딤돌대출은 내 집 마련을 위한 중요한 정책 금융 상품으로, 많은 분들이 우대금리 적용을 통해 이자 부담을 줄이고자 합니다. 다양한 우대 조건들이 존재하며, 이를 잘 활용하는 것이 대출 금리를 낮추는 핵심 요소입니다.
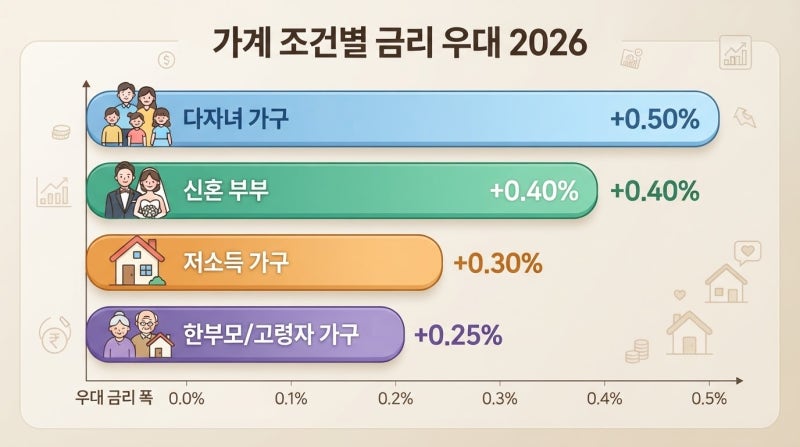
하지만 복잡한 구조로 인해 실제 적용 과정에서 혼란을 겪거나 혜택을 놓치는 경우가 많습니다. 실제 블로그 분석에 따르면, 디딤돌대출 우대금리는 가구 조건 우대와 기타 우대로 구분됩니다.
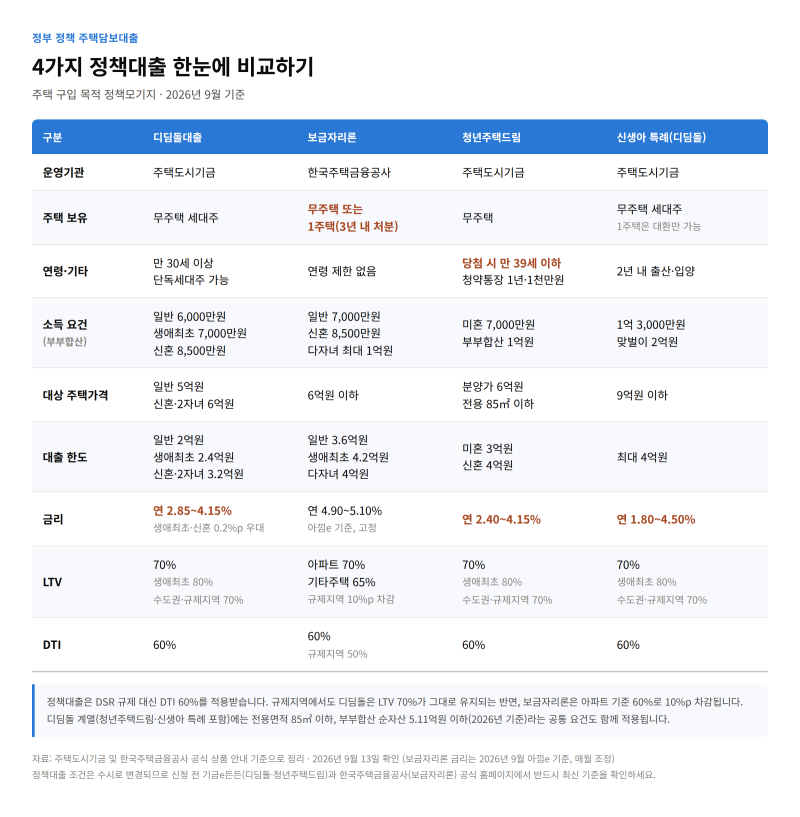
가구 조건 우대는 여러 항목 중 하나만 선택 적용되며, 신혼부부나 생애최초 구입 시 기본 금리가 낮아지기도 합니다. 모든 우대금리가 무한정 중복되지 않고, 일반 0.5%p, 다자녀 가구는 최대 0.7%p의 상한이 존재합니다.
디딤돌대출 우대금리를 최대한 활용하려면 자신의 상황에 맞는 가구 조건 우대를 신중히 선택하고, 청약저축 가입 기간 및 전자계약 등 추가 우대 조건을 꼼꼼히 확인해야 합니다. 우대금리 상한을 인지하고 배타적인 조건들을 파악하는 것이 중요합니다.
이를 통해 최저 1.2%까지 낮아질 수 있는 디딤돌대출 혜택을 온전히 누릴 수 있습니다.