
40대는 가정의 경제적 중심축이자 건강에 대한 경각심이 급격히 커지는 전환점입니다. 이 시기 암 발생률이 눈에 띄게 증가하며, 안정적인 재정 방어를 위해 암보험에 대한 관심이 높습니다.
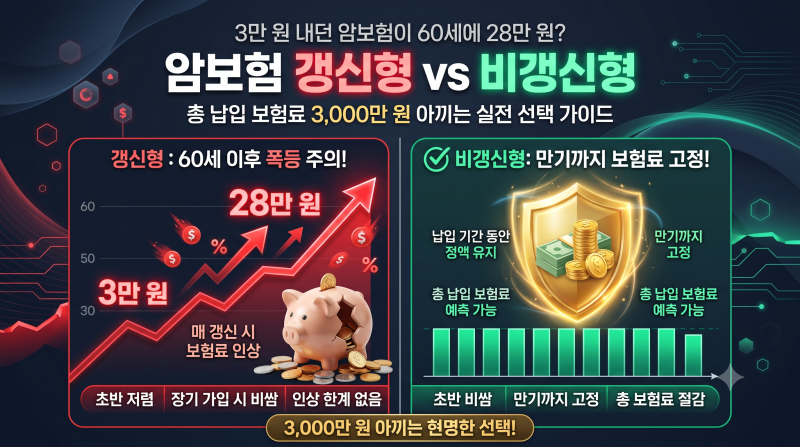
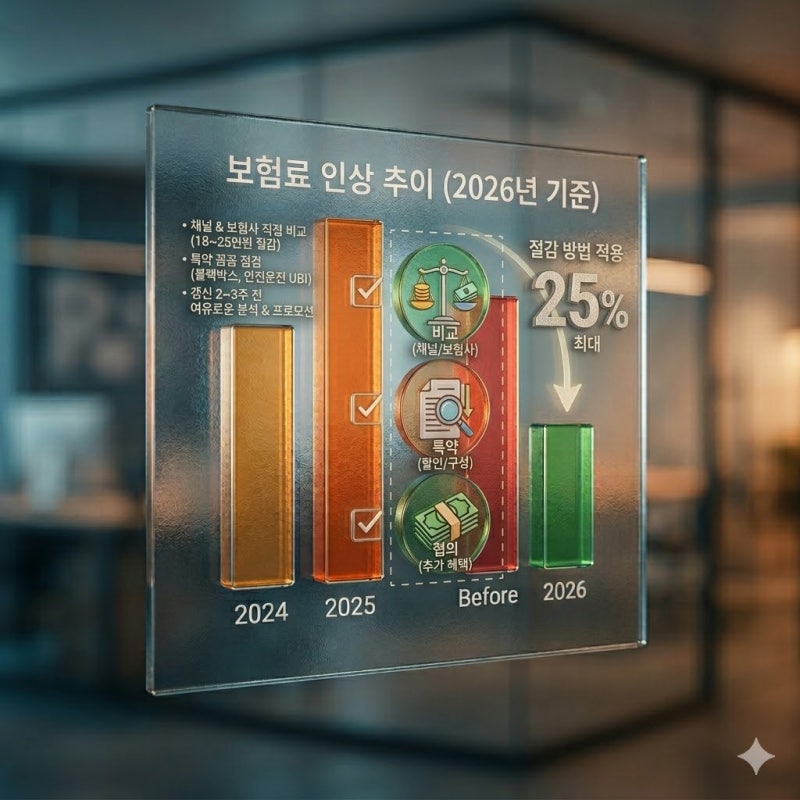
특히 보험료 변동 없이 만기까지 보장받는 비갱신형과 사업비가 적어 저렴한 다이렉트 상품이 주목받고 있습니다. 갱신형은 초기 보험료가 저렴하지만, 암 발병률이 높은 노후에 보험료가 2~4배 폭등하여 중도 해지 위험이 큽니다.
반면 비갱신형은 경제 활동기에 납입을 완료하고 만기까지 추가 납입 없이 보장받아, 총 납입 보험료를 수천만 원 이상 절감할 수 있다는 장점이 있습니다. 다이렉트 비갱신 암보험 선택 시에는 무해지 환급형을 통해 보험료를 20~30% 절감하는 방법을 고려할 수 있습니다.
또한 일반암 진단비 범위와 유사암 분류 기준을 꼼꼼히 확인하여, 유방암, 자궁암 등 주요 암이 일반암으로 100% 보장되는지 점검하는 것이 중요합니다.