
2026년 내집마련을 계획하는 무주택자들에게 디딤돌대출과 보금자리론은 가장 중요한 정책금융 상품으로 주목받고 있습니다. 이 두 대출은 시중은행 대비 낮은 금리로 주택 구입 자금을 지원하여 서민들의 주거 안정에 큰 기여를 합니다.
특히 생애최초 주택 구입자, 신혼부부, 다자녀 가구에게 유리한 조건이 많아 많은 분들이 관심을 가지고 있습니다. 하지만 복잡한 자격 조건과 한도, 그리고 LTV, DTI, DSR 같은 용어들 때문에 신청 전 꼼꼼한 비교 분석이 필수적입니다.
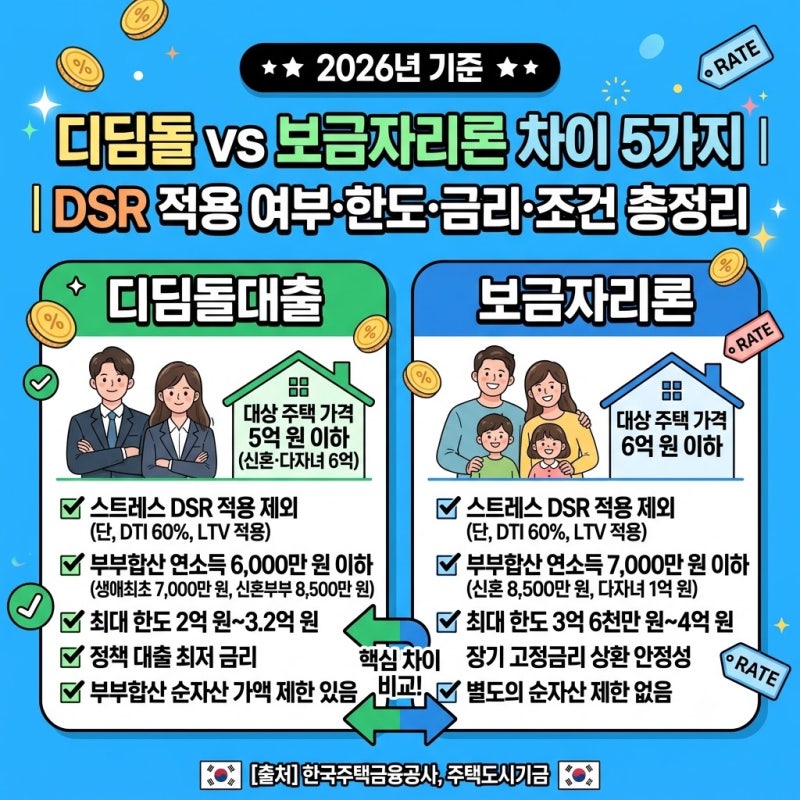
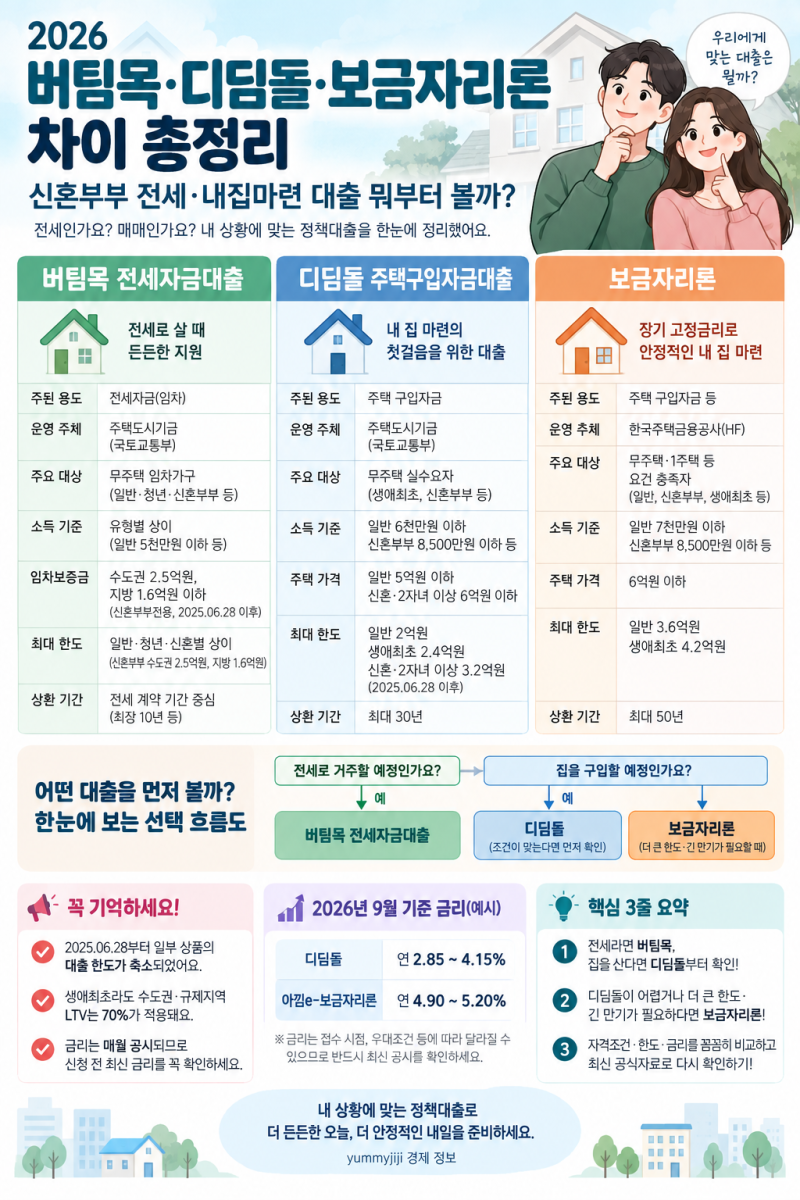
실제 사용자들은 디딤돌대출이 가장 낮은 금리를 제공하지만, 소득 및 자산 기준이 엄격하여 진입 장벽이 높다고 평가합니다. 반면 보금자리론은 소득 기준이 상대적으로 완화되어 중산층 실수요자에게 더 적합하다는 의견이 많습니다.
특히 대출 한도를 결정하는 과정에서 '방공제' 적용 여부가 실제 수령액에 큰 영향을 미치므로, 이를 미리 확인하는 것이 중요하다고 입을 모읍니다. 각자의 상황에 맞는 대출을 선택하는 것이 핵심입니다.
내집마련 대출을 알아볼 때는 부부합산 연소득과 순자산 기준을 가장 먼저 확인해야 합니다. 디딤돌대출의 소득 문턱을 넘는다면 보금자리론을 고려하는 것이 현명한 선택일 수 있습니다.
또한, 주택 가격이 5억 원을 초과하는 경우나 신생아 특례와 같은 특별한 조건에 해당한다면, 각 대출의 최대 한도와 LTV, DTI 적용 방식을 면밀히 비교해야 합니다. 이처럼 복잡한 조건들을 정확히 이해해야 나에게 가장 유리한 대출을 찾을 수 있습니다.