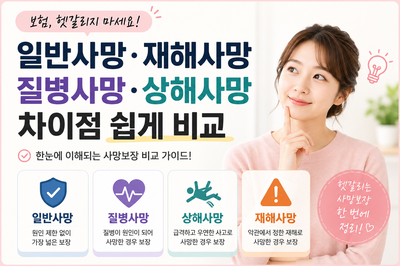
상해와 재해는 보험 보상에서 중요한 개념이지만, 그 정의와 적용 범위에 명확한 차이가 있어 많은 분들이 혼란을 겪습니다. 특히 보험 약관에 따라 보상 여부가 달라질 수 있어 정확한 이해가 필수적입니다.
상해는 급격성, 우연성, 외래성이라는 세 가지 요건을 모두 충족해야 인정되는 반면, 재해는 약관에 따라 급격성을 명시적으로 요구하지 않는 경우가 많습니다.
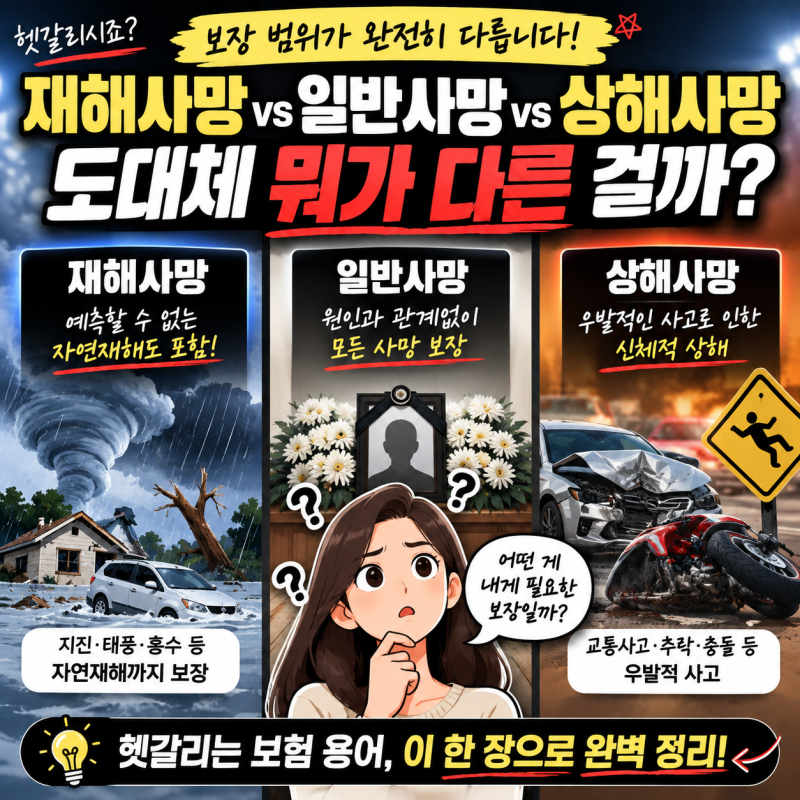
이러한 차이 때문에 같은 사고라도 어떤 특약에서는 보상이 되고 어떤 특약에서는 안 되는 상황이 발생할 수 있습니다. 실제 블로그 분석 결과, 상해는 손해보험에서 주로 사용되며 질병을 제외한 외상성 사고에 초점을 맞춥니다.
반면 재해는 생명보험에서 주로 다루며 한국표준질병사인분류(KCD)를 기준으로 우연한 외래의 사고뿐만 아니라 일부 감염병까지 포함하는 더 넓은 개념입니다. 이처럼 급격성 요건의 유무와 보장 범위의 차이가 보험금 지급에 결정적인 영향을 미칩니다.
따라서 본인의 보험 증권을 확인하여 어떤 약관이 적용되는지 정확히 파악하는 것이 중요합니다. 특히 재해분류표에 포함된 감염병이나 유해물질 노출 사고 등은 상해로는 보상받기 어려운 경우가 많으므로, 가입된 보험의 재해 특약 내용을 면밀히 살펴보는 것이 현명합니다.
보험 가입 시에는 상해와 재해의 정의를 명확히 인지하고 자신에게 필요한 보장 범위를 선택해야 합니다.