
동양생명 7년납 종신보험은 단기납 상품으로, 사망 보장과 함께 높은 환급률을 통해 노후 자금 마련 등 다양한 목적으로 활용될 수 있어 주목받고 있습니다. 특히 연금 전환 기능을 통해 은퇴 후 안정적인 생활 자금으로 활용하려는 수요가 많습니다.
이는 과거 장기 납입 부담이 컸던 종신보험의 단점을 보완하며, 효율적인 자산 관리 수단으로 인식되고 있습니다. 실제 비교 사례에서는 동양생명 7배 행복종신보험이 연금 전환 시 100세 기준 기대수익에서 타사 대비 높은 효율성을 보이는 것으로 분석되었습니다.
반면, 7년안심종신보험과 같은 체증형 상품의 경우, 특정 타사 상품과 비교했을 때 100세 시점의 사망보험금 환급률이 현저히 낮게 나타나는 특징도 있습니다.
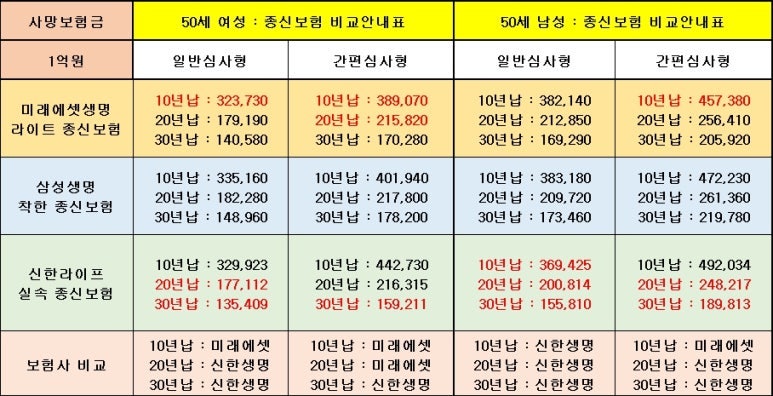
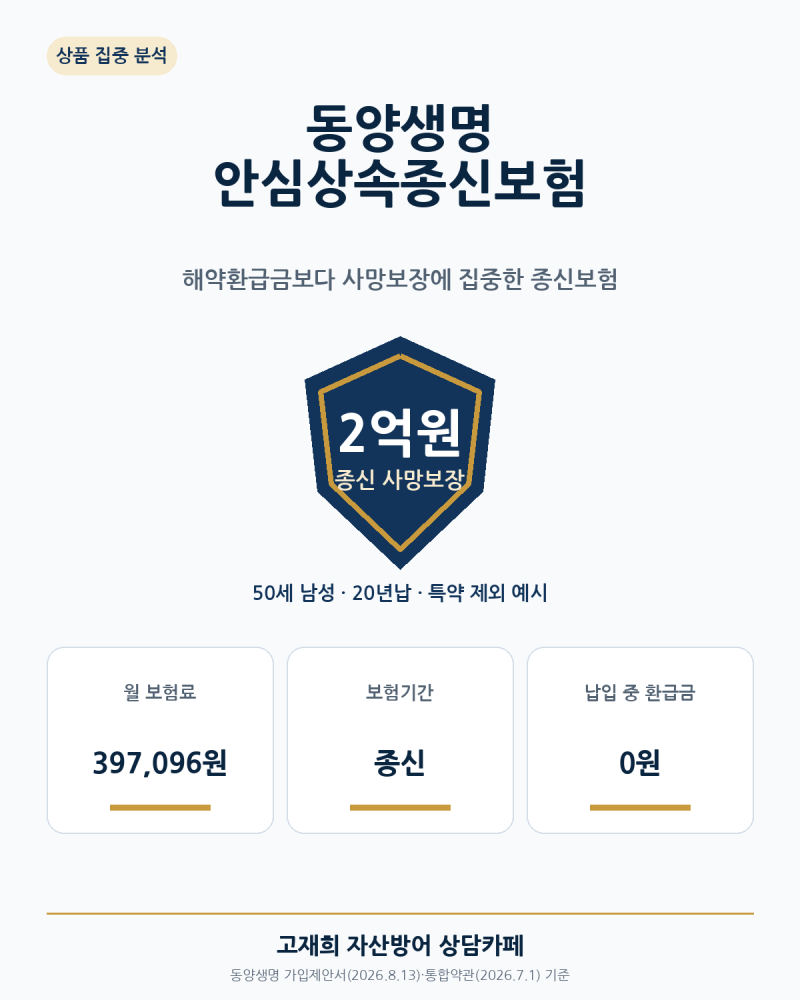
보험료는 납입 기간 및 연령, 성별에 따라 변동성이 커서, 10년 납 기준으로는 저렴할 수 있으나 20년 납 이상에서는 타사보다 비쌀 수 있습니다.
동양생명 7년납 종신보험을 고려할 때는 단순히 납입 기간뿐만 아니라, 연금 전환 시의 실제 연금액과 100세 기준 총 기대수익을 면밀히 비교하는 것이 중요합니다.
특히 체증형 종신보험의 경우, 장기적인 환급률과 사망보험금의 실제 증액 수준을 다른 회사의 유사 상품과 반드시 비교하여 본인의 목적에 부합하는지 확인해야 합니다.
매월 변동하는 보험료와 상품 구조를 고려하여, 가입 시점의 최신 정보를 바탕으로 전문가와 상담하는 것이 현명한 선택에 도움이 됩니다.