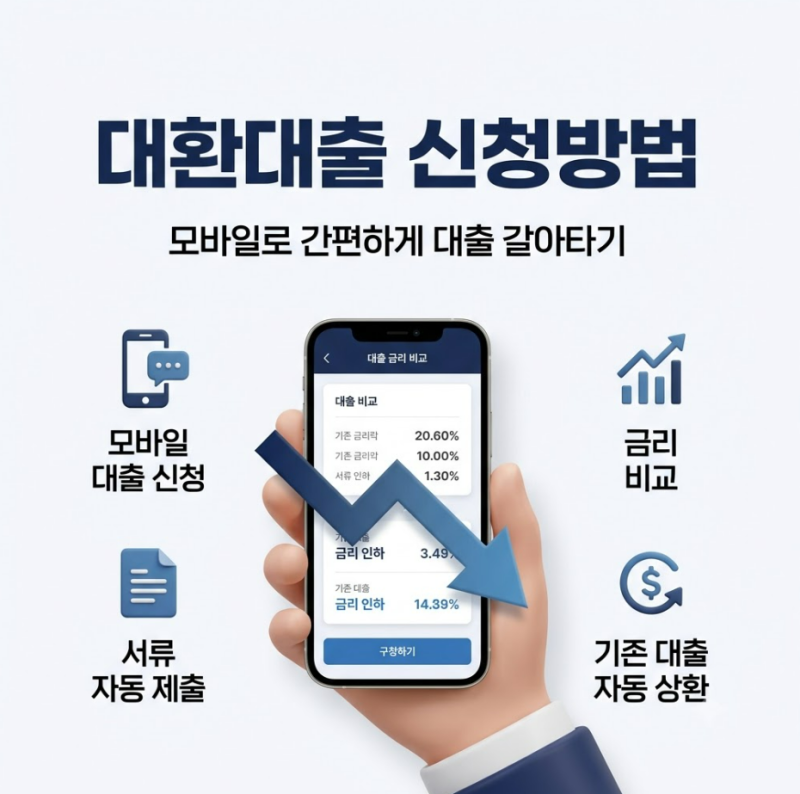
최근 금리 인하 기조가 가시화되면서 대출 갈아타기(대환대출)에 대한 금융 소비자의 관심이 크게 증가하고 있습니다. 특히 금리 인하 발표 전 대환대출 관련 서류를 미리 준비하고 금융 조건을 점검하는 것이 중요하게 부각되고 있습니다. 이는 실제 인하 시점에 서류 발급 지연, 대출 한도 소진, 신용점수 변동 등으로 인해 목표했던 금리 절감 혜택을 놓칠 위험이 크기 때문입니다. 미리 서류를 갖춰두면 심사 병목 현상이나 인기 상품 한도 소진에 대비할 수 있습니다.
실제 블로그 후기들을 살펴보면, 신용점수 700~800점대 대출자가 서류 세팅만으로 1금융권 우대금리 4%대를 받는 사례가 언급됩니다. 저축은행 등 2금융권의 고금리 대출을 1금융권 저금리로 전환하는 대환대출은 단순 신용점수 관리뿐만 아니라 DSR 산정 및 금융기관의 심사 기준에 맞춘 완벽한 사전 서류 구비가 승인률을 결정짓는 핵심 열쇠로 작용합니다. 필수 서류로는 주민등록등본, 재직증명서, 건강보험 자격득실 확인서, 근로소득원천징수영수증, 소득 금액증명원, 금융거래확인서 등이 있습니다.
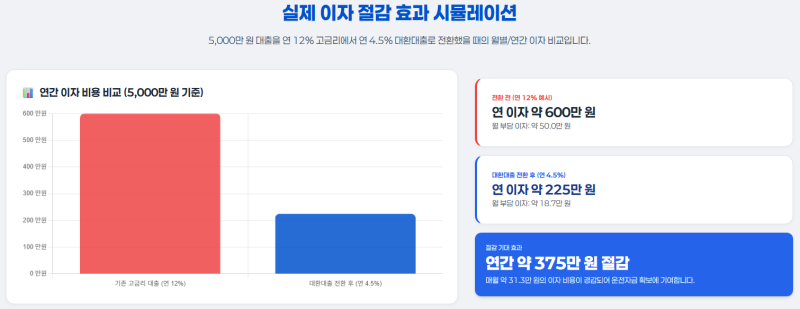
대환대출 진행 시에는 표면 금리 외에 중도상환수수료와 DSR 규제를 함께 고려해야 실질적인 절세 효과를 거둘 수 있습니다. 서류 발급 시 유효기간(보통 1개월)을 반드시 확인하고, 정부24 또는 홈택스에서 온라인 발급이 가능한 서류들을 미리 파악해 두는 것이 좋습니다. 신생아 특례대출과 같은 특정 대환대출의 경우, 개인의 소득 형태, 가족관계, 담보주택 및 은행 심사에 따라 제출 서류가 달라질 수 있으므로 최종 서류 목록은 신청할 은행에서 확인하는 것이 가장 정확합니다.