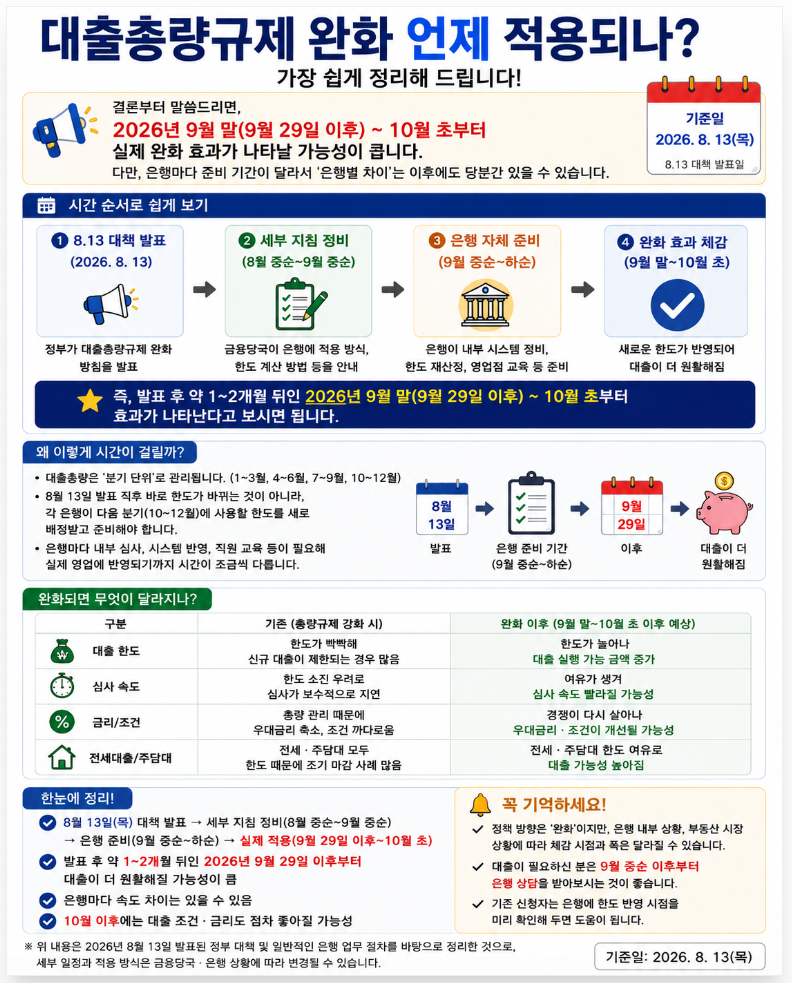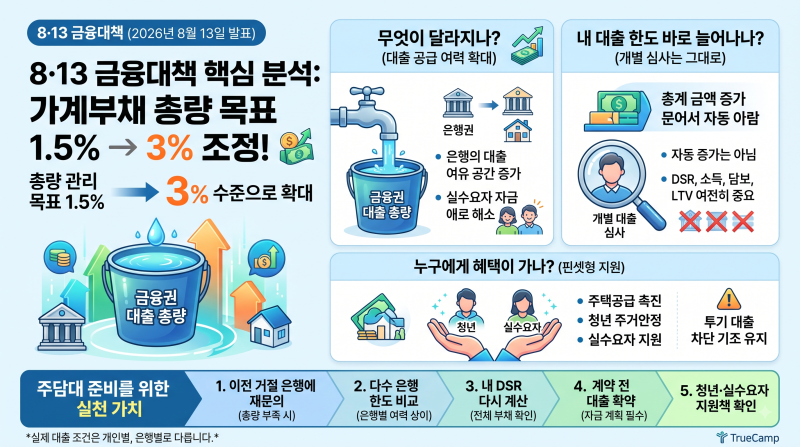
대출총량제는 금융회사가 일정 기간 취급할 수 있는 가계대출 증가 규모를 관리하는 제도로, 2026년에는 가계대출 총량관리 목표가 전년보다 강화된 1.5% 수준으로 설정되었습니다. 이는 개인의 대출 한도를 직접 제한하기보다는 금융회사 전체의 대출 공급 규모를 조절하여 가계부채 증가 속도를 관리하는 것이 핵심입니다. 금융당국은 목표를 준수하지 못한 금융회사에 다음 연도 관리 목표 축소 등의 조치를 적용하고 있어, 은행들은 월별, 분기별 취급 규모를 세밀하게 살피고 있습니다.
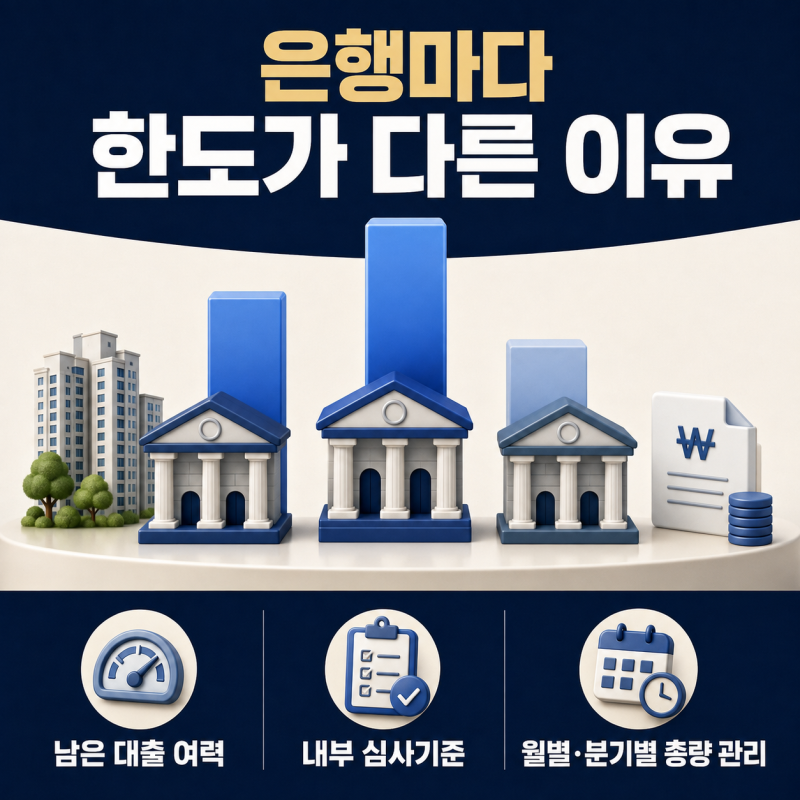
실제 블로그 후기들을 보면, 같은 소득과 담보를 가졌음에도 은행별 대출 한도가 크게 달라지는 경우가 많습니다. 이는 은행마다 이미 취급한 가계대출 규모와 남아있는 대출 여력이 다르기 때문입니다. 대출 여력이 부족한 은행은 우대금리 축소, 가산금리 인상, 대출 한도 축소, 비대면 상품 접수 제한 등으로 속도를 조절하며, DSR 계산에 적용되는 조건도 은행별로 미세한 차이가 발생할 수 있습니다. 따라서 개인의 신용이 우수하더라도 은행의 총량 한도가 부족하면 대출 실행이 제한될 수 있습니다.
대출을 준비할 때는 개인의 조건뿐만 아니라 은행의 대출 여력과 총량관리 상황을 함께 확인하는 것이 중요합니다. 특히 잔금대출의 경우, 특정 아파트 단지에 대규모 대출이 배정되면 다른 대출 여력이 줄어들 수 있어 입주자의 자금 계획에 영향을 미칠 수 있습니다. 금융당국이 일부 잔금대출 등을 총량제 관리에서 별도로 다루는 방안을 검토하는 등 정책 변화도 주시해야 할 핵심 포인트입니다.