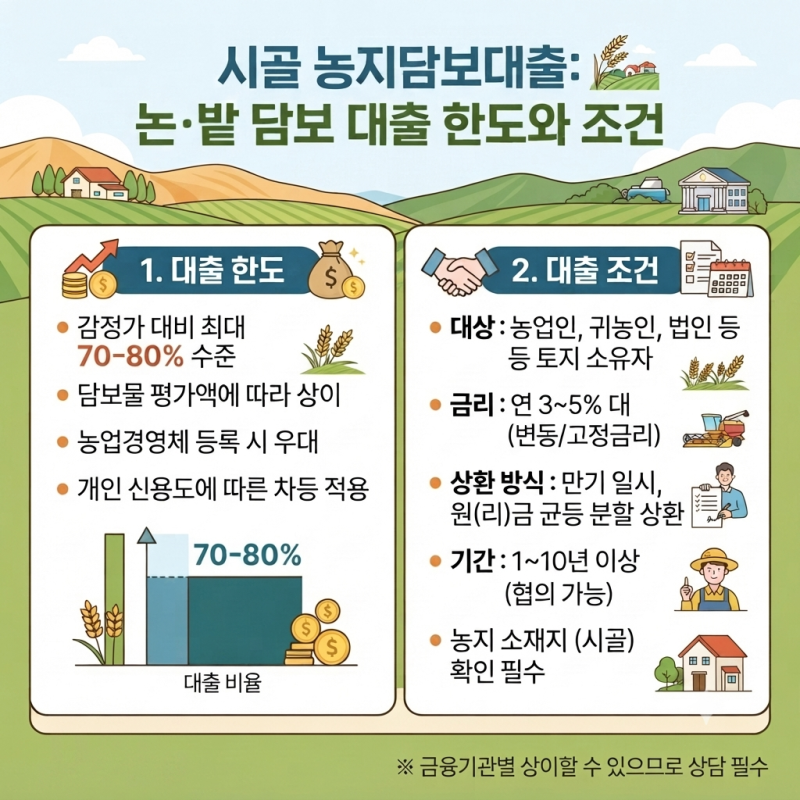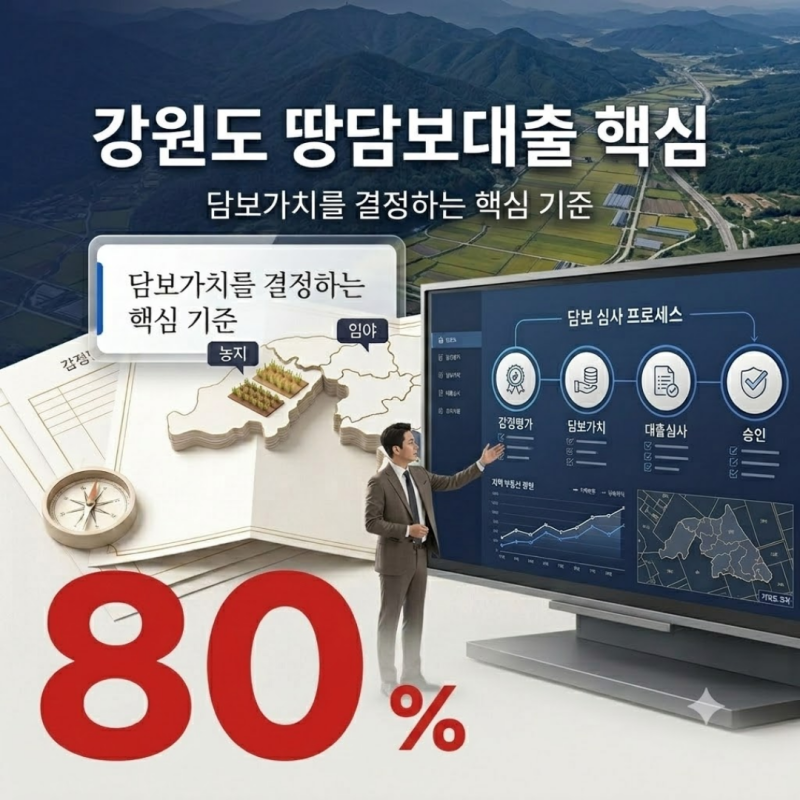
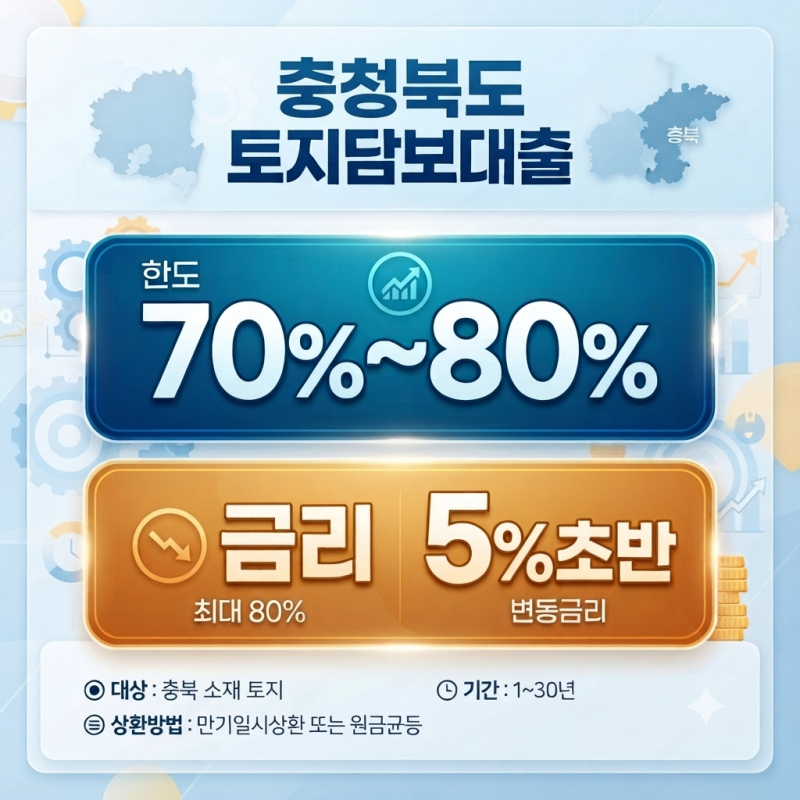
농지담보대출은 아파트와 달리 시세가 명확하지 않아 감정평가액을 기준으로 한도가 결정됩니다. 현재 , 농지 전수조사 여파와 맞물려 연체율이 급증하고 있으며, 일부 지역에서는 농지 가격 폭락으로 금융권의 대출 부실화 위험이 커지고 있습니다. 이는 단순히 농지 가치 평가를 넘어 금융 시스템 전반에 경고등을 켜는 중요한 이슈로 부상하고 있습니다.
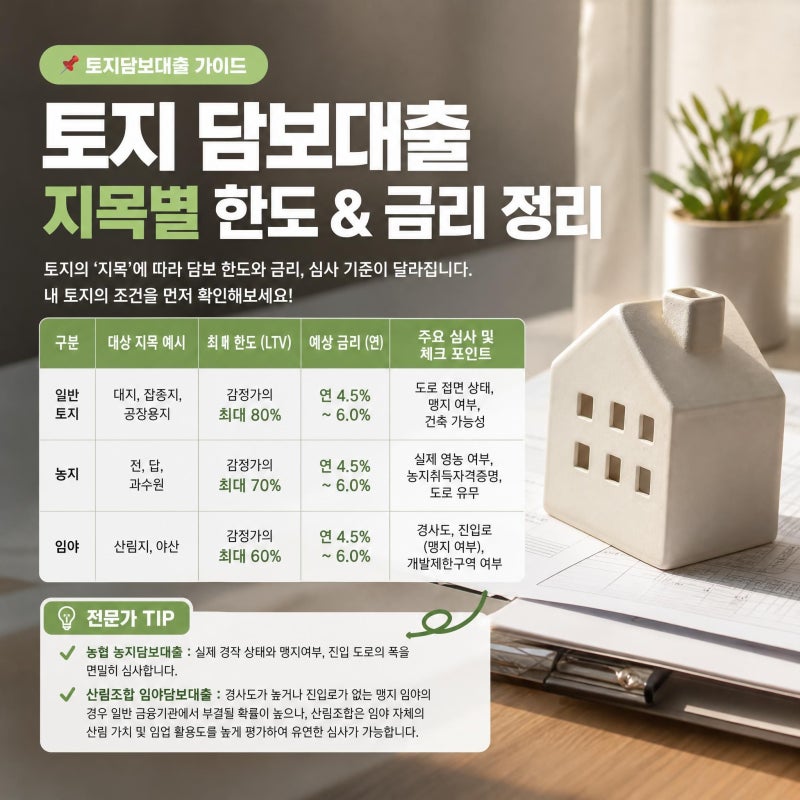
실제 농지담보대출은 토지의 도로 조건, 형상, 이용 상태, 용도 지역, 주변 거래 사례 등 다양한 요소를 종합적으로 고려한 감정평가액을 기반으로 합니다. 기존 대출 여부와 차주의 상환 능력 또한 최종 한도에 영향을 미치며, 같은 농지라도 금융기관별 심사 기준에 따라 대출 가능 금액이 달라질 수 있습니다. 특히 2026년 8월 기준 농지 담보 연체율이 19%를 넘어서는 등 부실화 위험이 현실화되고 있습니다.
농지담보대출을 고려한다면, 토지 주소, 지목, 면적, 매매 가격, 기존 대출 여부 등을 미리 준비하여 상담하는 것이 중요합니다. 농협, 수협 등 여러 금융기관의 조건을 비교하고, 감정가와 공시지가의 차이를 명확히 이해해야 합니다. 특히 농지 가격 하락 시 담보 부족으로 인한 '깡통 대출' 위험이 있으므로, 환금성이 떨어지는 필지에 대한 신중한 접근이 필요합니다.