
다이렉트치아보험은 보험다모아에서 1차 비교 후 각 보험사 공식 홈페이지에서 정확한 조건으로 다시 계산해야 합니다. 갱신형 치아보험은 갱신 시 연령 증가와 위험률 변동으로 보험료가 인상될 수 있으며, 10년 뒤 정확한 인상률은 미리 정해지지 않습니다.
설계사 전화 없이 금융당국 공식 포털 보험다모아를 활용하여 다이렉트치아보험을 직접 비교하고 가입할 수 있습니다. 다이렉트치아보험은 편리한 가입과 합리적인 보험료로 인기를 얻고 있습니다. 하지만 온라인 정보만으로는 실제 가입 시 중요한 변수를 놓치기 쉽습니다.
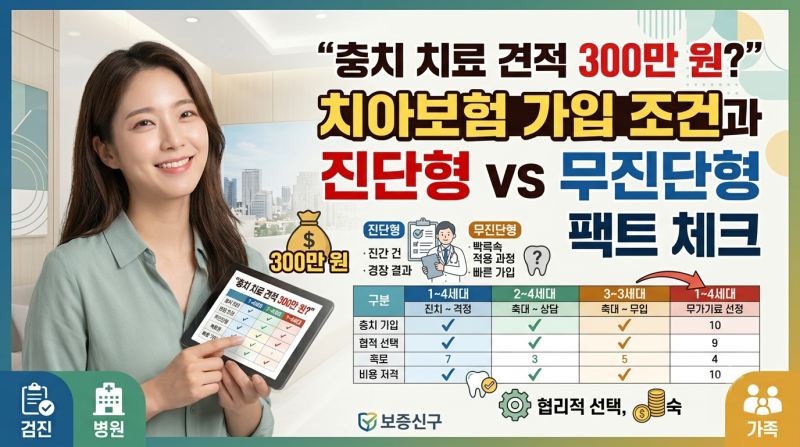
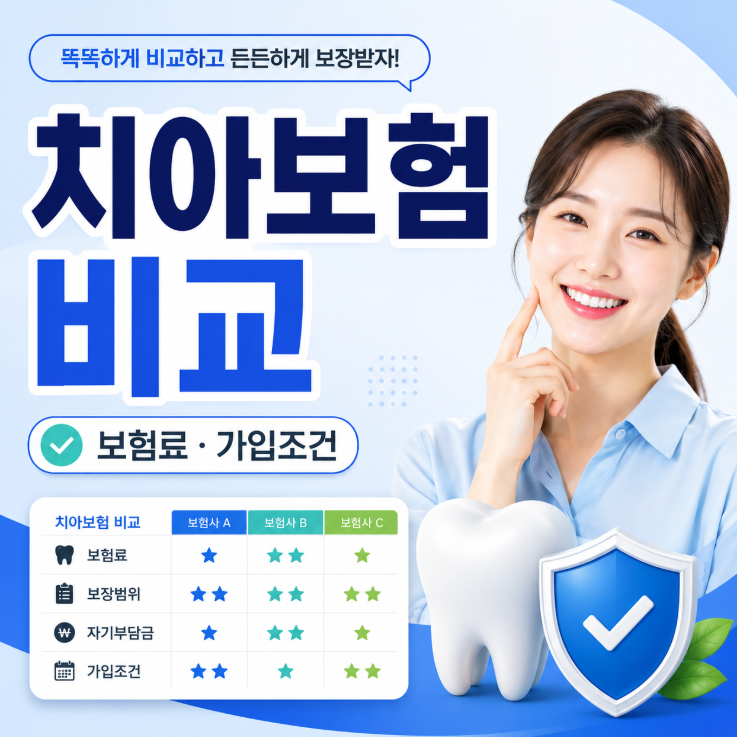
갱신형 상품 특성과 정확한 보험료 산정 방식을 이해하지 못하면 예상과 다른 결과에 직면할 수 있습니다. 다이렉트치아보험 비교는 보험다모아에서 시작하나, 이곳 보험료는 예시일 뿐 실제와 다릅니다. 각 보험사 공식 홈페이지에서 개인 조건에 맞춰 재계산이 필수입니다.
갱신형 다이렉트치아보험은 갱신 시 연령 증가와 위험률 변동으로 보험료가 인상될 수 있으며, 10년 뒤 정확한 인상률은 미리 정해지지 않습니다. 최초 보험료 외 갱신주기, 최대 보장기간, 임플란트 등 특약의 상세 보장 내용을 꼼꼼히 확인해야 합니다.
다이렉트치아보험은 신중한 비교 분석이 필수입니다. 낮은 월 보험료에 현혹되기보다 갱신 시 보험료 변동 가능성, 보장 범위, 면책 및 감액 기간 등 모든 조건을 종합적으로 고려하여 자신에게 가장 적합한 상품을 현명하게 선택하시길 바랍니다.
설계사 전화 없이 금융당국 공식 포털 보험다모아를 활용하여 다이렉트치아보험을 직접 비교하고 가입할 수 있습니다. 다이렉트치아보험은 편리한 가입과 합리적인 보험료로 인기를 얻고 있습니다. 하지만 온라인 정보만으로는 실제 가입 시 중요한 변수를 놓치기 쉽습니다.
갱신형 상품 특성과 정확한 보험료 산정 방식을 이해하지 못하면 예상과 다른 결과에 직면할 수 있습니다. 다이렉트치아보험 비교는 보험다모아에서 시작하나, 이곳 보험료는 예시일 뿐 실제와 다릅니다. 각 보험사 공식 홈페이지에서 개인 조건에 맞춰 재계산이 필수입니다.
갱신형 다이렉트치아보험은 갱신 시 연령 증가와 위험률 변동으로 보험료가 인상될 수 있으며, 10년 뒤 정확한 인상률은 미리 정해지지 않습니다. 최초 보험료 외 갱신주기, 최대 보장기간, 임플란트 등 특약의 상세 보장 내용을 꼼꼼히 확인해야 합니다.
다이렉트치아보험은 신중한 비교 분석이 필수입니다. 낮은 월 보험료에 현혹되기보다 갱신 시 보험료 변동 가능성, 보장 범위, 면책 및 감액 기간 등 모든 조건을 종합적으로 고려하여 자신에게 가장 적합한 상품을 현명하게 선택하시길 바랍니다.