건강보험 환급금은 이중 납부, 자격 변동, 본인부담상한액 초과 등 다양한 이유로 발생합니다. 국민건강보험공단 홈페이지에서 본인인증 후 미지급 환급금을 직접 조회하고 신청할 수 있습니다.
특히 본인부담상한액 초과금은 비급여 항목을 제외한 의료비에 대해 평균 136만 원까지 환급될 수 있습니다. 많은 분이 혹시 내가 돌려받을 보험 환급금이 있을까 궁금해합니다.
특히 건강보험 환급금은 보험료 이중 납부, 자격 변동, 그리고 병원비 지출이 많았던 경우 발생하는 본인부담상한액 초과금 등 여러 유형으로 나뉩니다.
단순히 보험료를 많이 냈다고 해서 무조건 환급받는 것이 아니라, 개인별 납부 내역과 의료비 이용 내역을 정산하여 환급 사유가 있을 때만 발생합니다. 가장 주목할 만한 환급 유형은 본인부담상한액 초과금입니다.
이는 연간 건강보험 적용 진료비 중 본인 부담액이 개인별 상한액을 넘었을 때 초과분을 돌려받는 제도입니다. 최근에는 약 226만 명에게 평균 136만 원이 환급될 정도로 규모가 큽니다.
하지만 여기서 중요한 점은 비급여 항목이나 선별급여 등은 환급 대상 의료비에서 제외된다는 사실입니다. 따라서 영수증 총액만으로 환급액을 예상하기보다는 국민건강보험공단의 정확한 정산 결과를 확인해야 합니다.
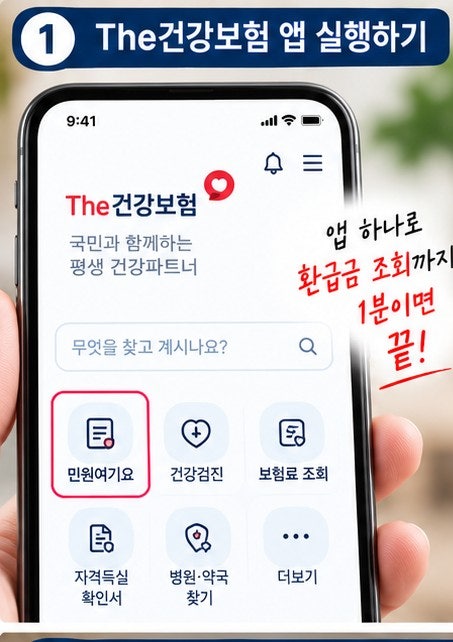
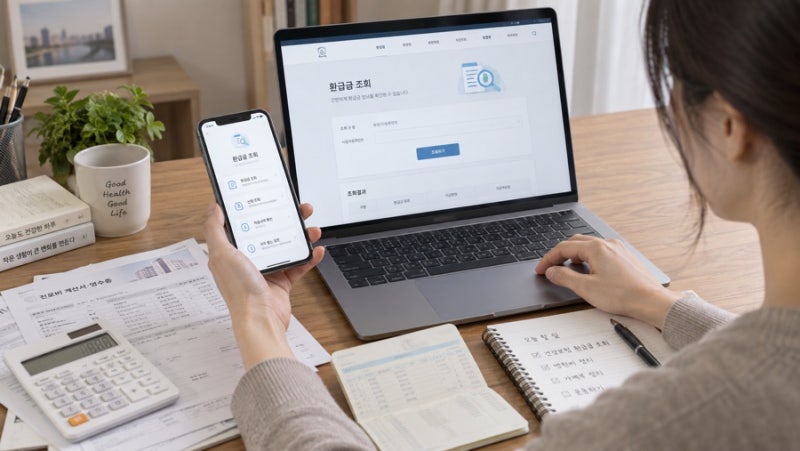
환급금 조회는 국민건강보험공단 홈페이지에서 본인인증 후 '환급금 조회/신청' 메뉴를 통해 간편하게 할 수 있습니다.
만약 건강보험료를 같은 기간에 두 번 냈거나, 직장 및 지역가입자 자격이 변경된 경우, 또는 지난해 병원비 지출이 컸다면 지금 바로 국민건강보험공단 홈페이지를 방문하여 미지급 환급금이 있는지 확인해 보세요.
3년이 지나면 소멸될 수 있는 소중한 내 돈을 놓치지 않고 찾아가는 것이 현명합니다. 혹시 환급 대상이라면 카톡이나 우편으로도 알림이 오니, 평소 알림을 잘 확인하는 것도 중요합니다.
특히 본인부담상한액 초과금은 비급여 항목을 제외한 의료비에 대해 평균 136만 원까지 환급될 수 있습니다. 많은 분이 혹시 내가 돌려받을 보험 환급금이 있을까 궁금해합니다.
특히 건강보험 환급금은 보험료 이중 납부, 자격 변동, 그리고 병원비 지출이 많았던 경우 발생하는 본인부담상한액 초과금 등 여러 유형으로 나뉩니다.
단순히 보험료를 많이 냈다고 해서 무조건 환급받는 것이 아니라, 개인별 납부 내역과 의료비 이용 내역을 정산하여 환급 사유가 있을 때만 발생합니다. 가장 주목할 만한 환급 유형은 본인부담상한액 초과금입니다.
이는 연간 건강보험 적용 진료비 중 본인 부담액이 개인별 상한액을 넘었을 때 초과분을 돌려받는 제도입니다. 최근에는 약 226만 명에게 평균 136만 원이 환급될 정도로 규모가 큽니다.
하지만 여기서 중요한 점은 비급여 항목이나 선별급여 등은 환급 대상 의료비에서 제외된다는 사실입니다. 따라서 영수증 총액만으로 환급액을 예상하기보다는 국민건강보험공단의 정확한 정산 결과를 확인해야 합니다.
환급금 조회는 국민건강보험공단 홈페이지에서 본인인증 후 '환급금 조회/신청' 메뉴를 통해 간편하게 할 수 있습니다.
만약 건강보험료를 같은 기간에 두 번 냈거나, 직장 및 지역가입자 자격이 변경된 경우, 또는 지난해 병원비 지출이 컸다면 지금 바로 국민건강보험공단 홈페이지를 방문하여 미지급 환급금이 있는지 확인해 보세요.
3년이 지나면 소멸될 수 있는 소중한 내 돈을 놓치지 않고 찾아가는 것이 현명합니다. 혹시 환급 대상이라면 카톡이나 우편으로도 알림이 오니, 평소 알림을 잘 확인하는 것도 중요합니다.