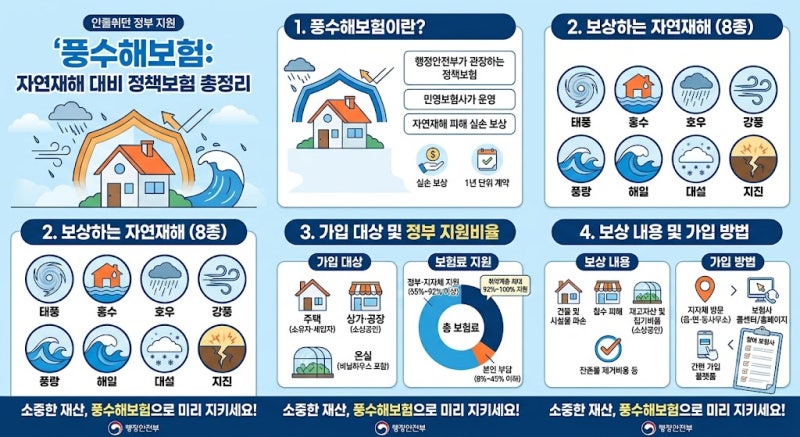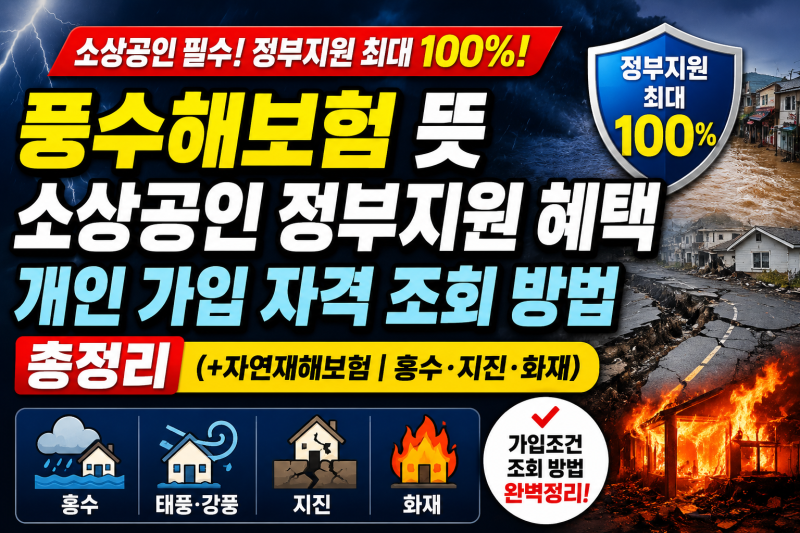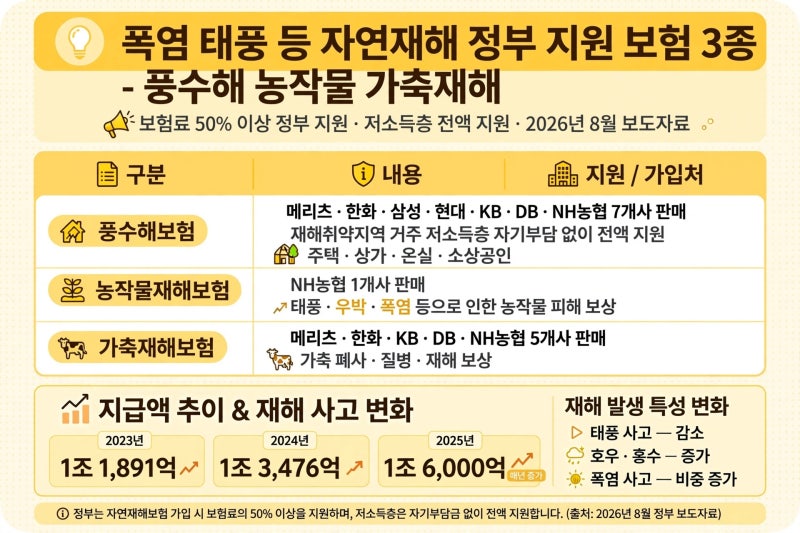

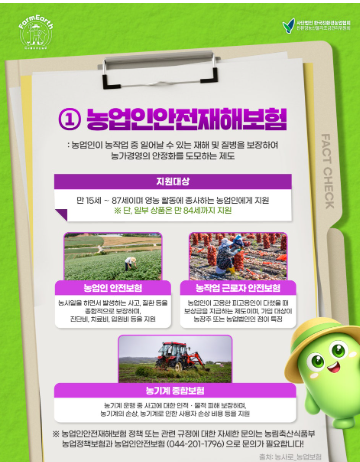
정부는 풍수해, 농작물, 가축재해보험 등 자연재해보험 3종에 대해 보험료 50% 이상을 지원하며, 저소득층은 전액 지원합니다. 시민안전보험은 전국 228개 지자체 거주 시 자동 가입되며, 개물림 사고 등 일상생활 피해도 보상하는 특징이 있습니다.
자연재해 피해 보상은 정부 재난지원금 외에 정책보험과 개인보험을 함께 준비해야 실질적인 복구가 가능합니다. 최근 폭우, 태풍, 지진 등 예측 불가능한 자연재해가 빈번하게 발생하며 대비책 마련이 중요합니다.
정부 지원을 기대하지만, 재난지원금만으로는 피해 완전 복구가 어려운 경우가 많습니다. 이때 정부가 지원하는 자연재해보험은 중요한 안전망 역할을 합니다.
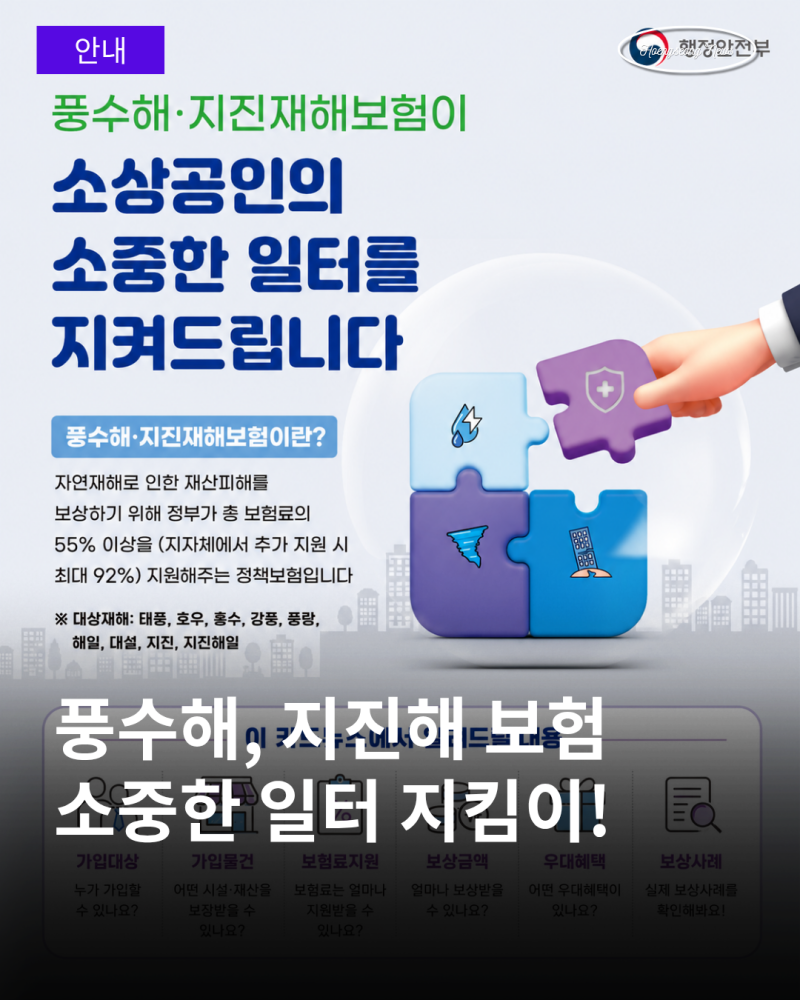
정부는 풍수해보험, 농작물재해보험, 가축재해보험 등 자연재해보험 3종에 대해 보험료 50% 이상을 지원하며, 저소득층은 전액 지원합니다.
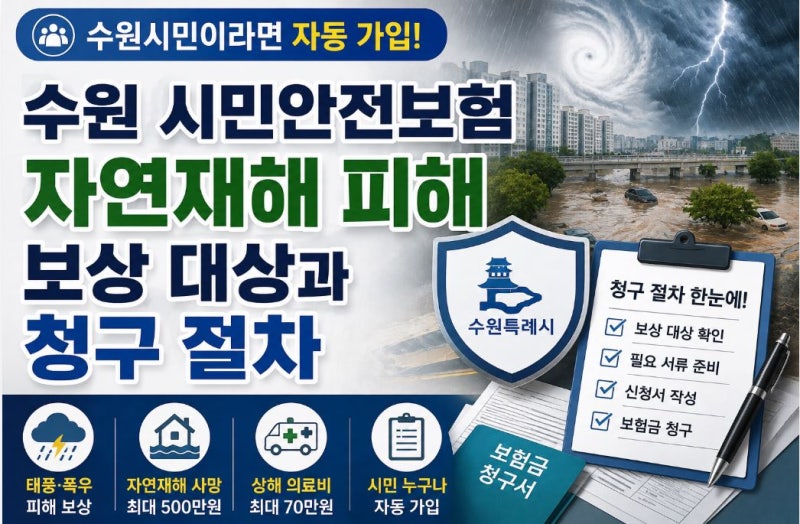
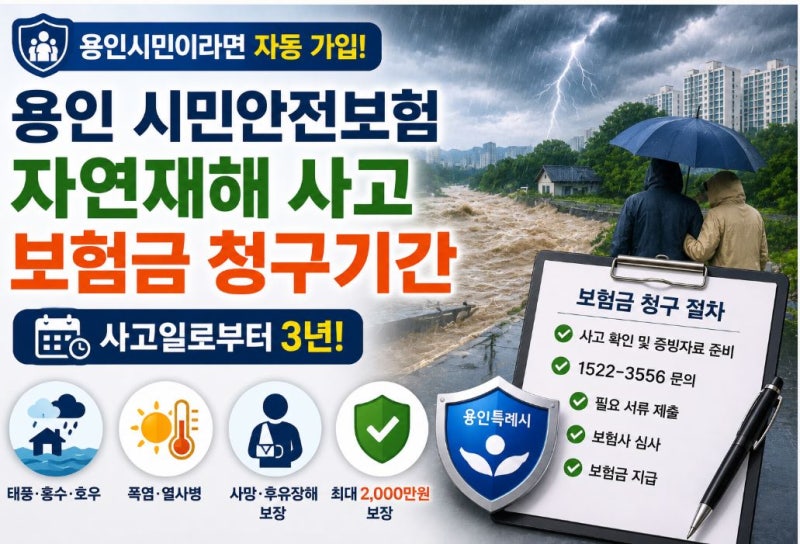
특히 시민안전보험은 지자체 거주 시 자동 가입되며, 자연재해는 물론 개물림 사고 등 일상생활 사고까지 보상하는 의외의 혜택을 제공합니다. 하지만 비가 많이 와도 무조건 보상되는 것은 아니며, 가입 조건과 약관에 따라 보상 범위가 달라지니 세부 확인이 필수입니다.
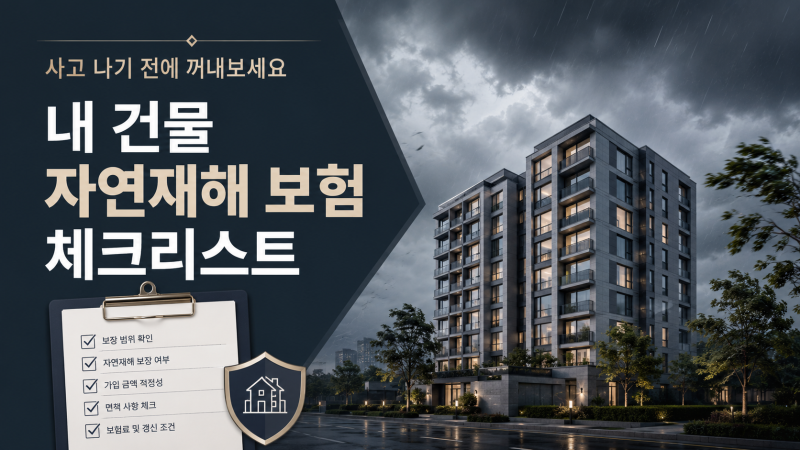
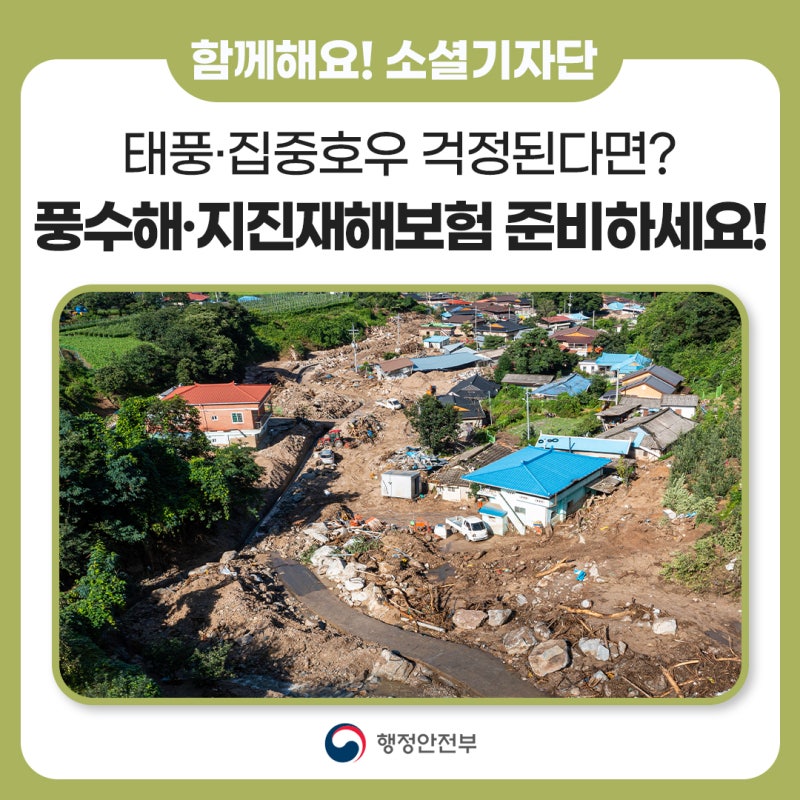
따라서 자연재해 대비를 위해서는 정부 재난지원금에만 의존하기보다, 풍수해·지진재해보험 같은 정책보험과 개인보험을 함께 고려하는 것이 현명합니다.
각 보험의 보장 내용과 청구 방법을 미리 숙지하고, 거주 지역의 시민안전보험 보장 내용을 확인하여 예상치 못한 피해에 효과적으로 대응하시길 바랍니다.
자연재해 피해 보상은 정부 재난지원금 외에 정책보험과 개인보험을 함께 준비해야 실질적인 복구가 가능합니다. 최근 폭우, 태풍, 지진 등 예측 불가능한 자연재해가 빈번하게 발생하며 대비책 마련이 중요합니다.
정부 지원을 기대하지만, 재난지원금만으로는 피해 완전 복구가 어려운 경우가 많습니다. 이때 정부가 지원하는 자연재해보험은 중요한 안전망 역할을 합니다.
정부는 풍수해보험, 농작물재해보험, 가축재해보험 등 자연재해보험 3종에 대해 보험료 50% 이상을 지원하며, 저소득층은 전액 지원합니다.
특히 시민안전보험은 지자체 거주 시 자동 가입되며, 자연재해는 물론 개물림 사고 등 일상생활 사고까지 보상하는 의외의 혜택을 제공합니다. 하지만 비가 많이 와도 무조건 보상되는 것은 아니며, 가입 조건과 약관에 따라 보상 범위가 달라지니 세부 확인이 필수입니다.
따라서 자연재해 대비를 위해서는 정부 재난지원금에만 의존하기보다, 풍수해·지진재해보험 같은 정책보험과 개인보험을 함께 고려하는 것이 현명합니다.
각 보험의 보장 내용과 청구 방법을 미리 숙지하고, 거주 지역의 시민안전보험 보장 내용을 확인하여 예상치 못한 피해에 효과적으로 대응하시길 바랍니다.