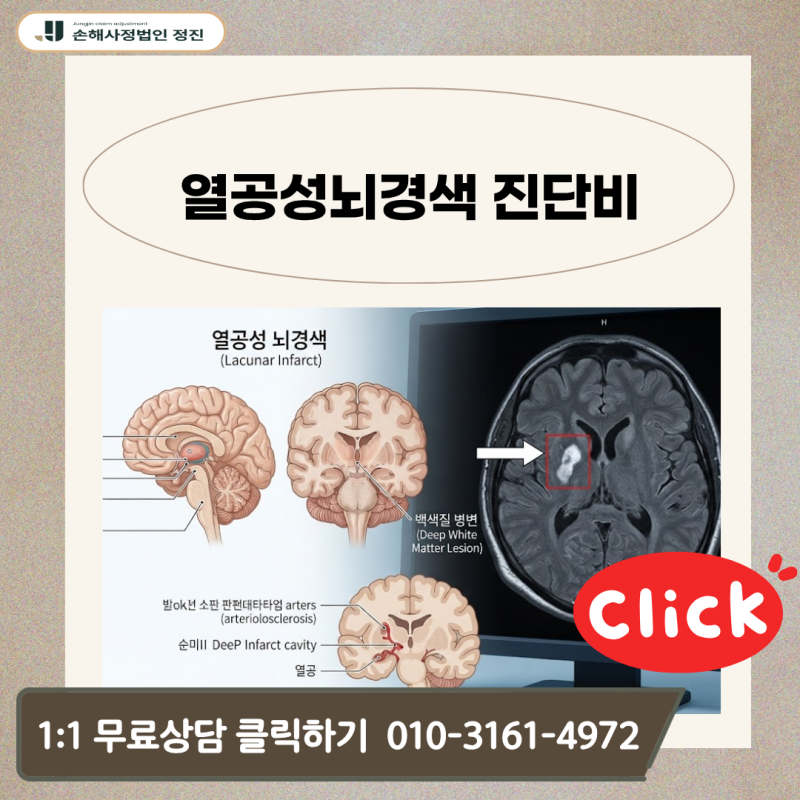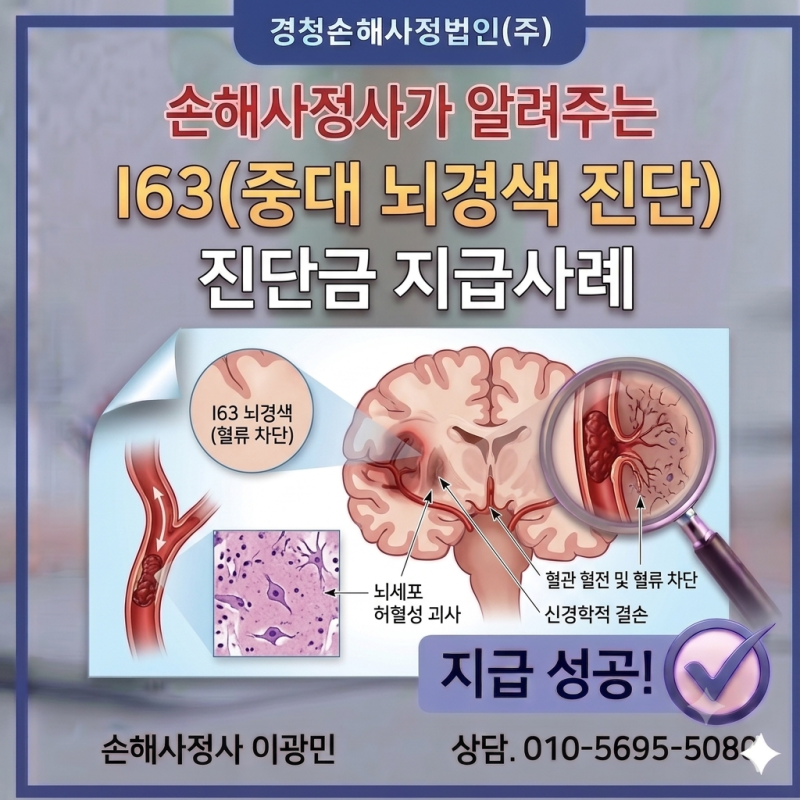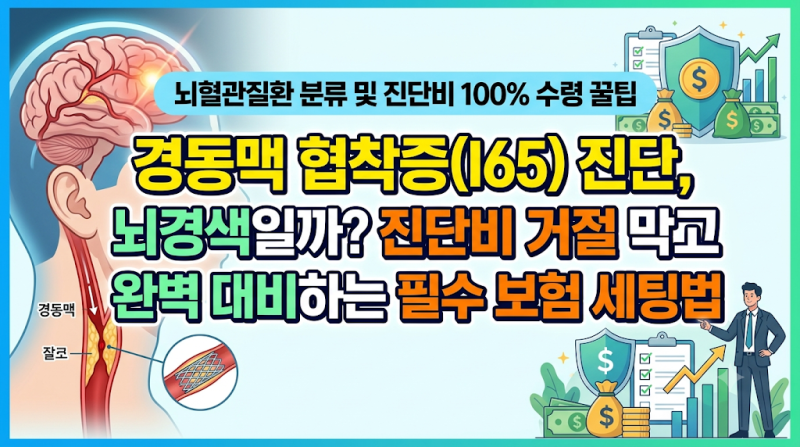

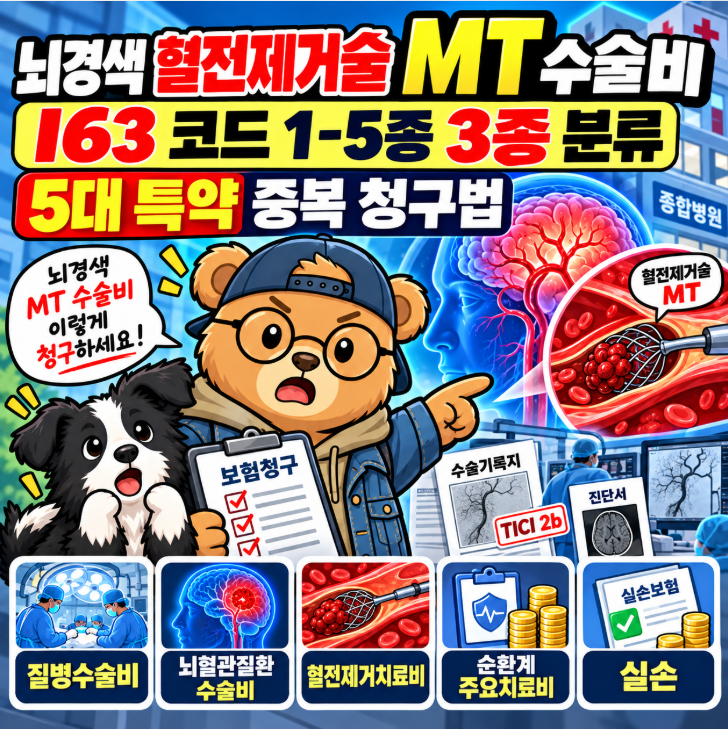
뇌경색은 뇌혈관질환 중 가장 빈번하게 발생하며, 진단 시 보험 보상 여부에 대한 관심이 높습니다. 특히 뇌경색(I63) 진단을 받았음에도 보험금 지급이 거절되거나 일부만 지급되는 사례가 많아 소비자들의 주의가 필요합니다. 이는 가입된 특약의 보상 범위와 실제 질병코드가 일치하지 않거나, 보험사 약관상 '중대한 뇌경색'의 기준이 일반적인 의학적 진단과 다르기 때문입니다.
블로거들은 뇌혈관질환 코드별 보장 범위의 차이를 강조하며, 뇌출혈(I60~I62) 진단비가 가장 좁은 범위를, 뇌혈관질환 진단비(I60~I69)가 가장 넓은 범위를 보상한다고 설명합니다. 또한, 고압산소치료(HBOT)와 같은 특정 치료의 경우, 보험사에서 뇌경색의 표준 치료가 아니거나 보조적 치료에 불과하다는 이유로 실손의료비 및 입원일당 지급을 거절할 수 있다고 지적합니다. 반면, 일부 블로거들은 중대한 뇌경색 진단금 거절 시 손해사정 전략을 통해 보상에 성공한 사례를 공유하며, 약관 해석의 중요성을 강조하고 있습니다.
뇌경색 보험 보상을 제대로 받기 위해서는 가입된 보험 특약의 보상 범위(질병코드)를 정확히 확인하고, '중대한 뇌경색'의 약관상 기준을 면밀히 검토해야 합니다. 특히, 뇌경색(I63) 진단 시에도 보험사가 '영구적인 신경학적 결손'이나 '일상생활 기본동작(ADLs) 제한' 등 까다로운 조건을 요구할 수 있으므로, 의료 기록과 약관을 철저히 분석하여 대응하는 것이 중요합니다.