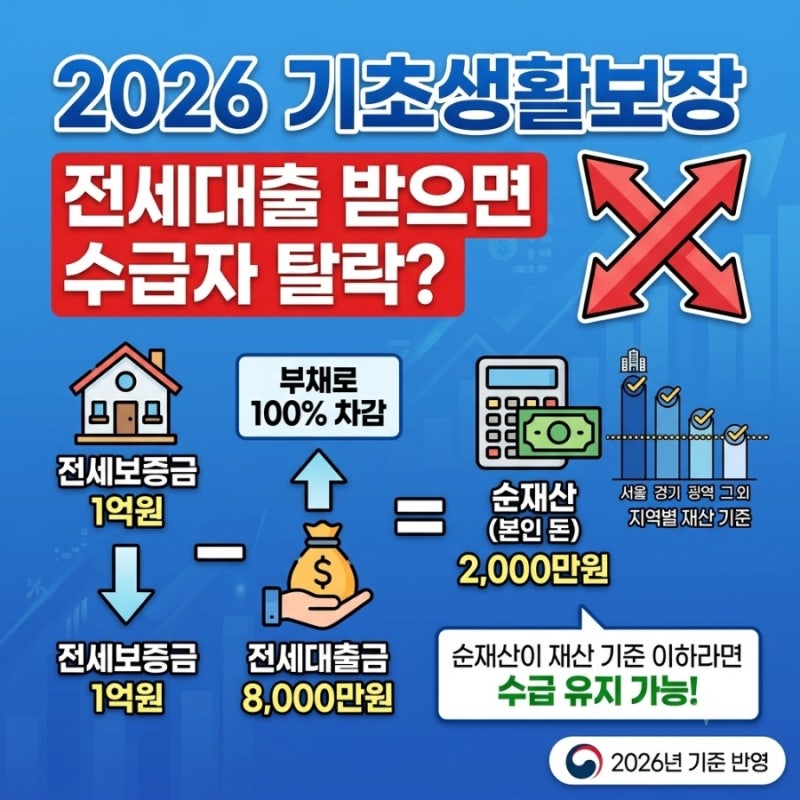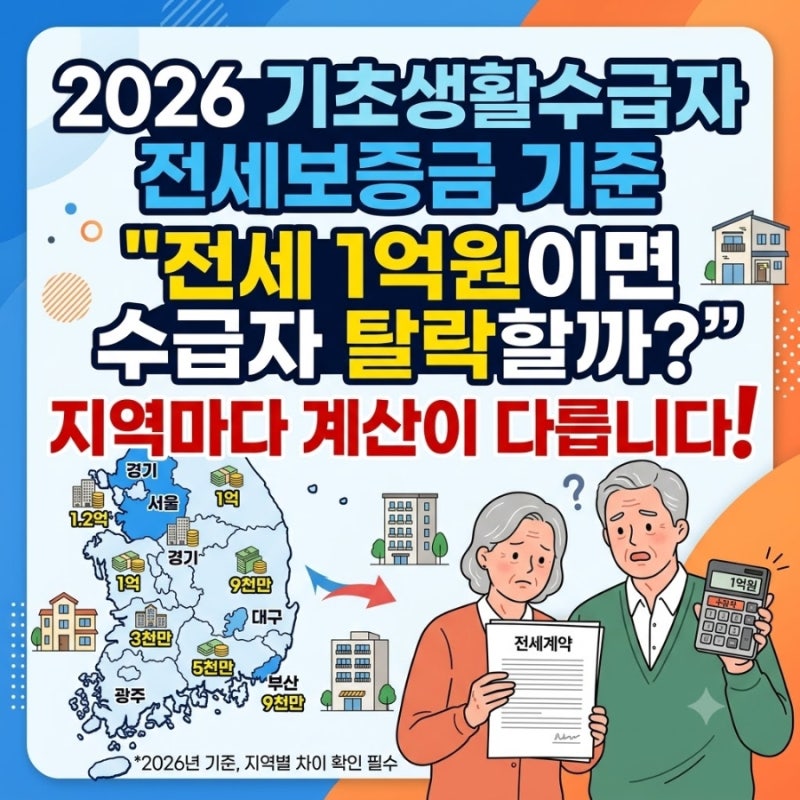
기초생활수급자가 전세자금대출을 고려할 때, 전세보증금이 수급자격에 영향을 미쳐 탈락하는지에 대한 우려가 큽니다. 전세보증금은 재산으로 평가되어 소득인정액에 반영되지만, 거주 주택은 '주거용재산'으로 분류되어 일반재산보다 유리합니다.
, 전세보증금 상한선은 없으며, 지역별 기본재산액과 다른 자산 유무에 따라 수급자격 유지 여부가 달라집니다. 실제 블로그 후기들을 살펴보면, 주택도시보증공사(HUG)를 통한 혜택이 중요하게 언급됩니다.
기초생활수급자는 버팀목전세자금대출 우대금리 1%p 적용, 전세보증금반환보증 보증료 60% 할인, 지자체 보증료 지원사업을 통해 실질적인 부담을 크게 줄일 수 있습니다.
1억 2천만원 대출 시 연간 이자 차이가 약 120만원에 달하는 등 상당한 이득을 얻을 수 있습니다. 전세자금대출 신청 전에는 '기본재산액'과 '주거용재산 한도'의 차이를 명확히 이해해야 합니다.
일반 버팀목, 청년전용 버팀목 등 다양한 대출 상품의 소득, 자산, 가구 유형별 조건을 꼼꼼히 확인하십시오. 자신의 상황에 맞는 최적의 상품을 선택하고 필요한 서류와 심사 기준을 미리 파악하는 것이 중요합니다.