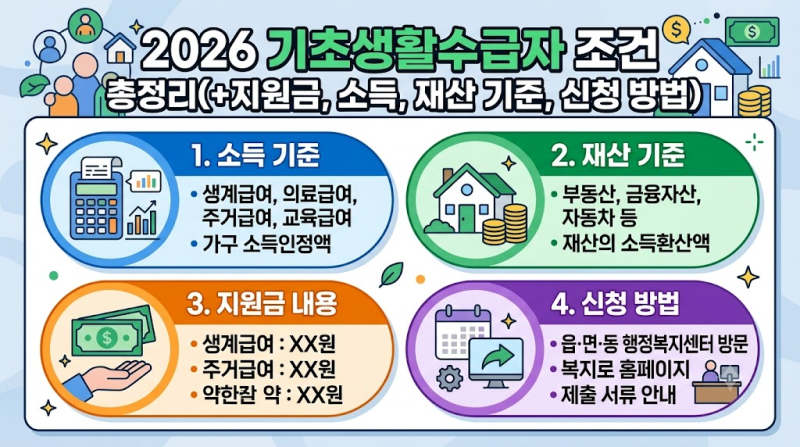
기초생활수급자 재산의 소득환산액은 단순히 월급이나 통장 잔액만으로 결정되지 않아 많은 분이 궁금해하십니다. 소득인정액은 실제 소득에서 가구 특성별 지출 비용과 근로소득 공제 등을 차감한 소득평가액에, 주택, 예금, 자동차 등 재산을 소득으로 환산한 금액을 더하여 산정됩니다. 특히 2026년 보건복지부 기준에 따르면 금융재산 소득환산율은 월 6.26%이며, 주거용 재산의 소득환산율은 월 1.04%로 적용됩니다.
실제 블로그 후기들을 살펴보면, 월급이 있어도 기초생활수급자가 될 수 있다는 점이 핵심 장점으로 꼽힙니다. 일반 근로자는 근로·사업소득의 30%를 공제받으며, 34세 이하 청년은 60만원을 먼저 공제하고 남은 금액에서 30%를 추가 공제받습니다. 그러나 배기량이 높은 승용차의 경우 가액 전액이 월 소득으로 합산되는 100% 소득환산율이 적용될 수 있어 주의가 필요합니다.
복지로 모의계산 서비스를 활용할 때는 가구원 수, 월 소득액, 거주지 지역 구분을 정확히 입력해야 합니다. 기본재산액 공제 한도가 지역 단위에 따라 다르게 적용되기 때문입니다. 또한, 금융재산이나 주택, 자동차 등 재산 종류별 환산율이 다르므로, 본인의 상황에 맞는 정확한 정보를 파악하여 실제 심사 결과와 차이가 없도록 준비하는 것이 중요합니다.