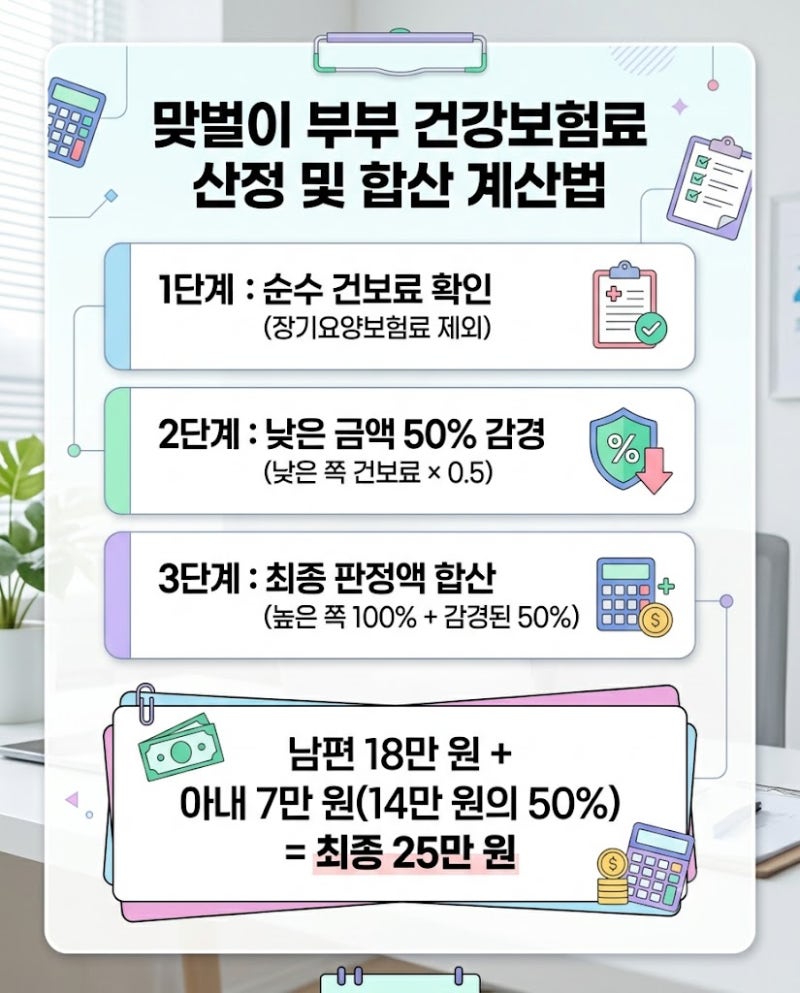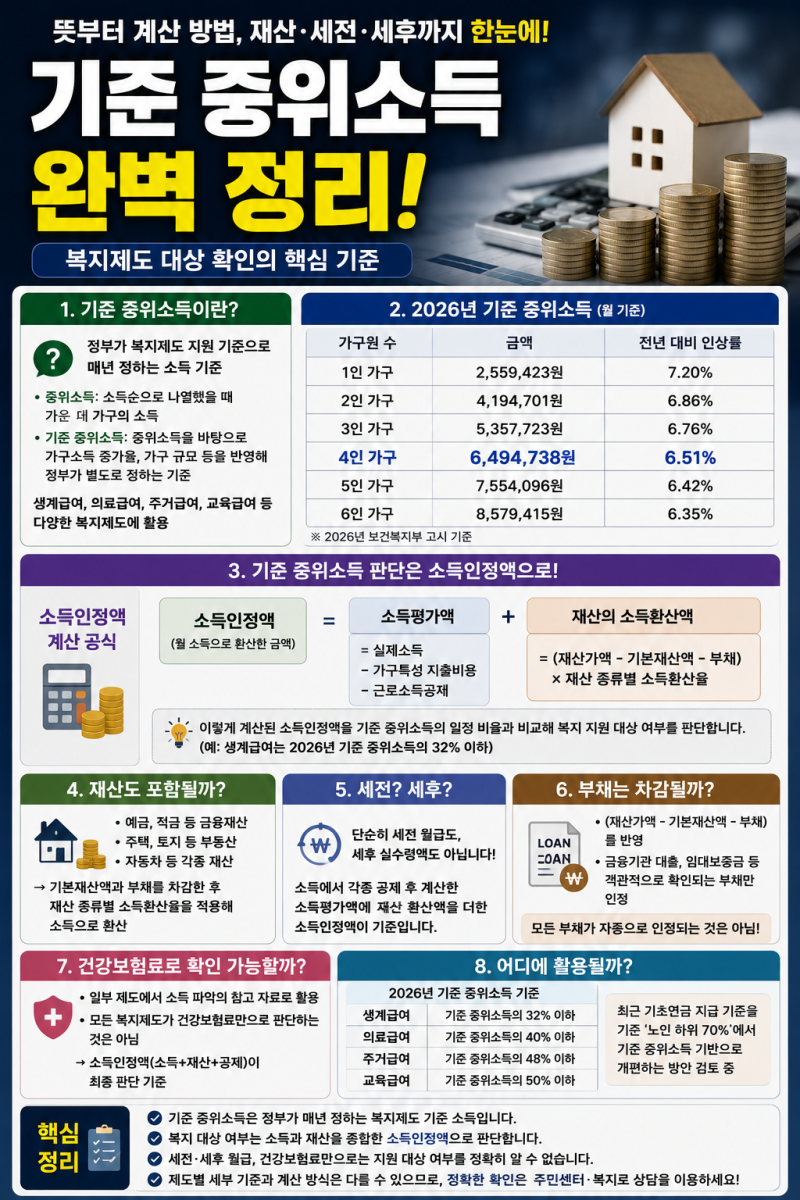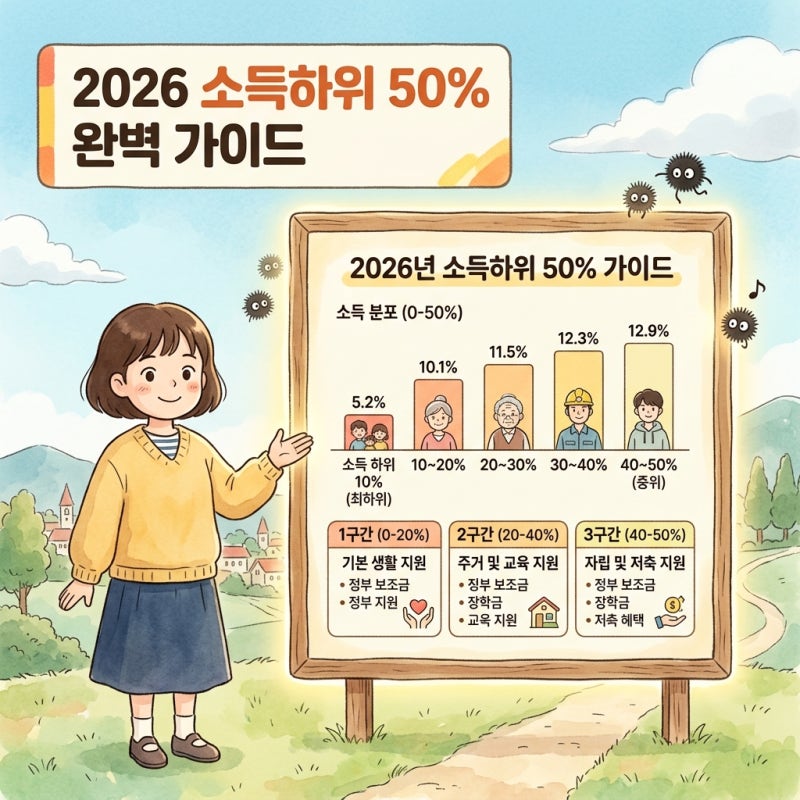

정부 및 지자체 지원 사업 신청 시 '기준중위소득 100% 이하'와 같은 조건에 많은 분이 혼란을 겪습니다. 실제 통장에 찍히는 실수령액이 아닌 건강보험공단에 잡히는 '건보료 본인부담금'과 '재산 소득환산율'을 통해 산정되는 소득인정액이 중요한 판단 기준입니다.
중위소득은 가구원 수에 따라 상이하며, 정부 지원금 수령 여부를 결정하는 핵심 지표로 활용됩니다. 실제 블로그 사용자들은 세전 월급이 높아도 지원금 대상에서 탈락하거나, 반대로 예상보다 기준이 널널하여 지원금을 받을 수 있었던 경험을 공유합니다.
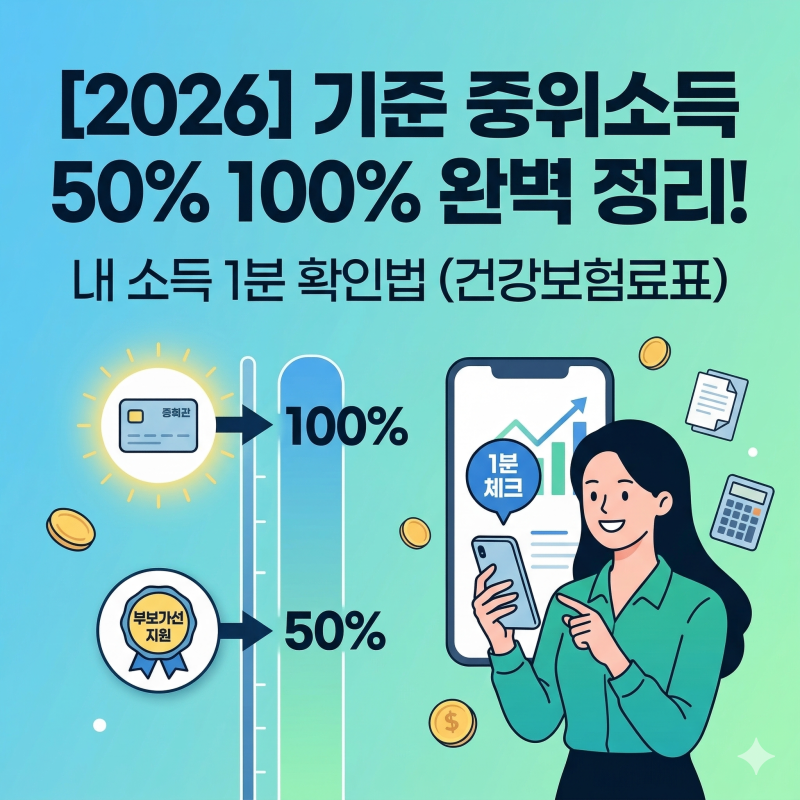
특히 직장가입자의 경우 공단 앱에서 장기요양료를 제외한 순수 건보료 본인부담금을 특정 요율로 나누면 월 소득인정액을 1분 만에 역산할 수 있어 편리합니다.
다만, 예·적금이나 주식 같은 금융재산, 고가 승용차 등은 높은 소득환산율이 적용되어 예상치 못하게 탈락하는 치명적인 복병이 될 수 있습니다. 정부 지원금은 신청주의 원칙에 따라 본인이 직접 확인하고 신청해야만 혜택을 받을 수 있습니다.
각 지원 사업마다 적용하는 중위소득 비율과 건강보험료 기준, 확인하는 보험료 기간 등이 다를 수 있으므로, 인터넷에서 찾은 단일 표에만 의존하지 않고 개별 사업의 상세 기준을 확인하는 것이 중요합니다.
건강보험료 고지서 한 장으로 자신의 소득 구간을 파악하고, 숨어있는 정부 지원금을 놓치지 않도록 적극적으로 알아보는 지혜가 필요합니다.