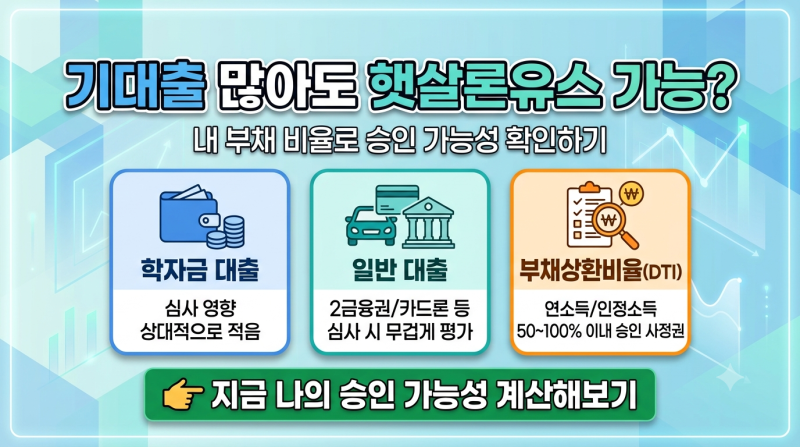


기대출 과다자는 이미 많은 대출을 이용하고 있어 추가 대출이 어려운 상태를 의미하며, DSR 한도에 근접하거나 금융사가 상환 부담을 높게 판단하는 경우를 통칭합니다.
인터넷에 넘쳐나는 과장된 정보와 달리, 실제로는 추가 대출이 쉽지 않아 현실적인 대안을 찾는 수요가 높습니다. 특히 다중채무로 인해 시중은행 비상금대출에서 거절당하는 사례가 많아 안전하고 합법적인 소액 대출 방법에 대한 관심이 커지고 있습니다.
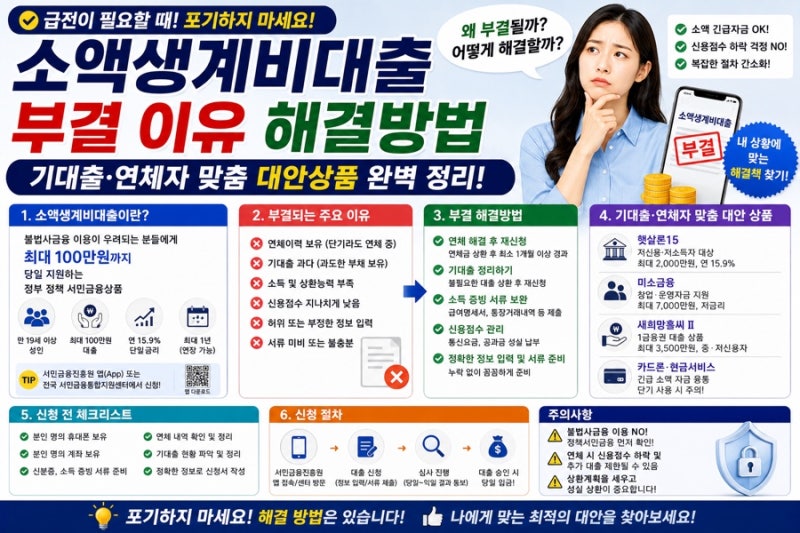
실제 기대출 과다자들은 갑작스러운 급전 필요 시 시중은행의 문턱이 높고, 무작정 조회 시 신용점수 하락을 우려하는 경향이 있습니다. 하지만 서민금융진흥원의 소액생계비대출이나 최저신용자 특례보증과 같은 정부지원 상품은 연체만 없다면 승인율이 높다는 장점이 있습니다.
또한, 통신 3사의 통신 등급을 활용한 모바일 비상금대출은 소득 증빙이 어려운 프리랜서나 주부도 당일 즉시 진행이 가능하다는 점에서 긍정적인 평가를 받고 있습니다.
기대출 과다자로 평가된다면 새로운 대출을 알아보기보다 기존 마이너스통장 해지, 카드론 및 현금서비스 상환, 소액 대출 통합 등 부채를 정리하는 것이 승인 가능성을 높이는 효과적인 방법입니다.
또한, 조급한 마음에 불법 수수료를 요구하는 중개업체보다는 서민금융진흥원 앱이나 금융감독원 공시 기준을 확인하여 안전한 제도권 상품을 비교하는 것이 중요합니다. 이처럼 현실적인 해결책을 통해 신용점수 하락 없이 필요한 자금을 마련할 수 있습니다.