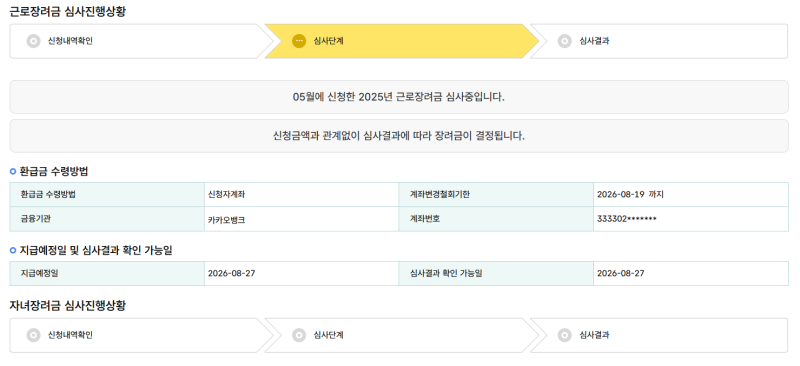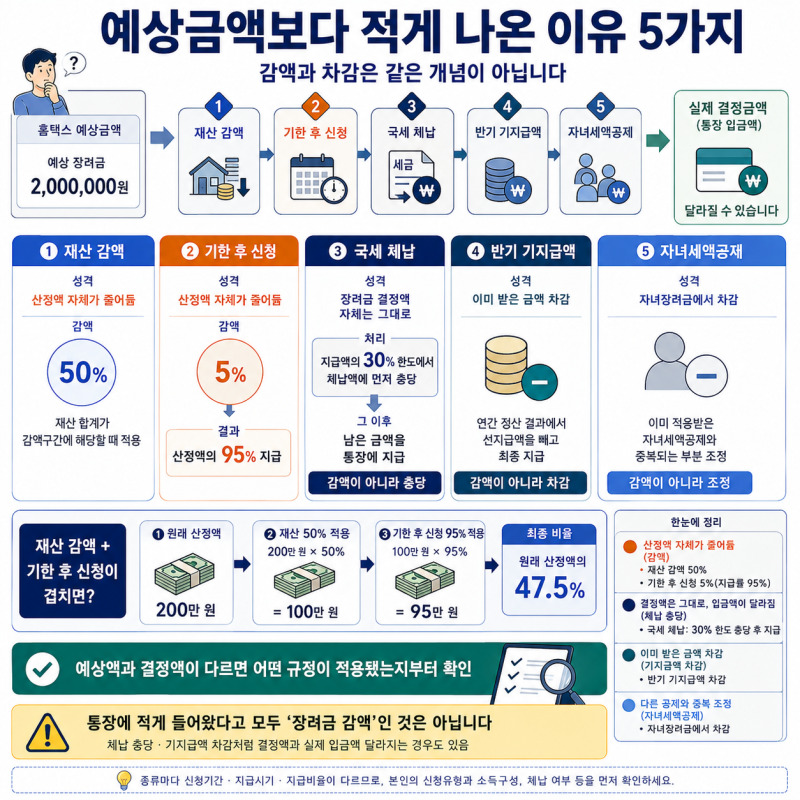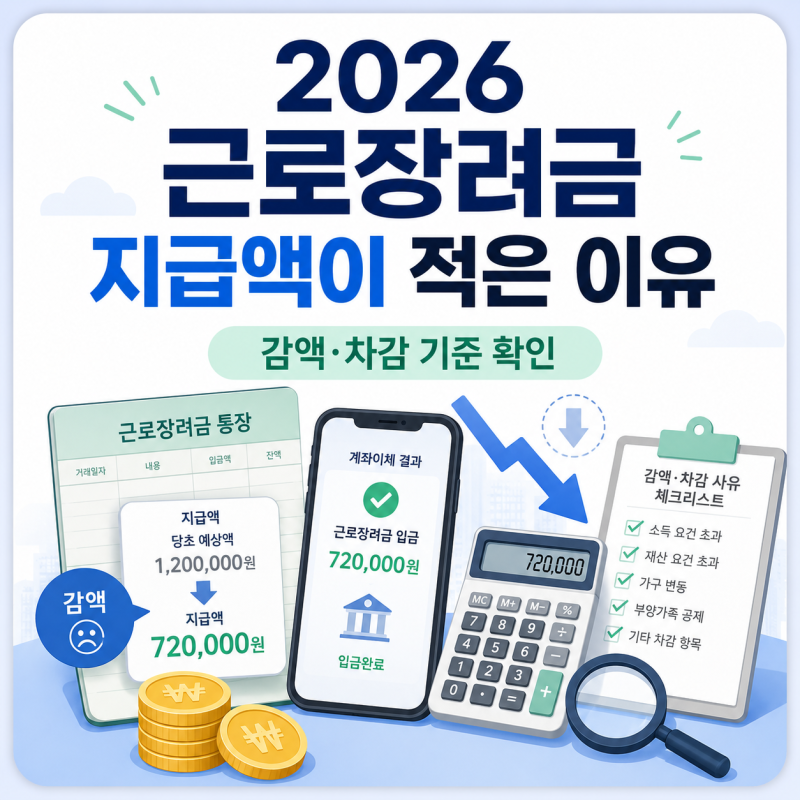
근로장려금 지급 시기가 다가오며 많은 신청자들이 예상과 다른 수령액에 혼란을 겪고 있습니다. 국세청 모의계산과 달리 실제 지급액이 절반으로 줄어드는 경우가 빈번한데, 이는 소득 요건 충족에도 불구하고 가구원 합산 재산 기준을 초과하여 감액되기 때문입니다.
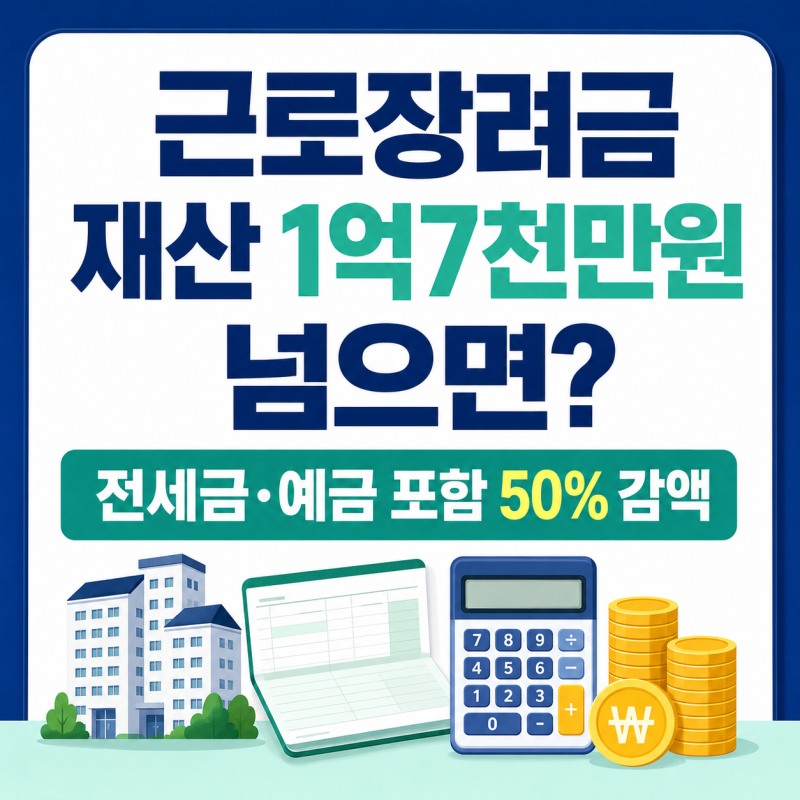
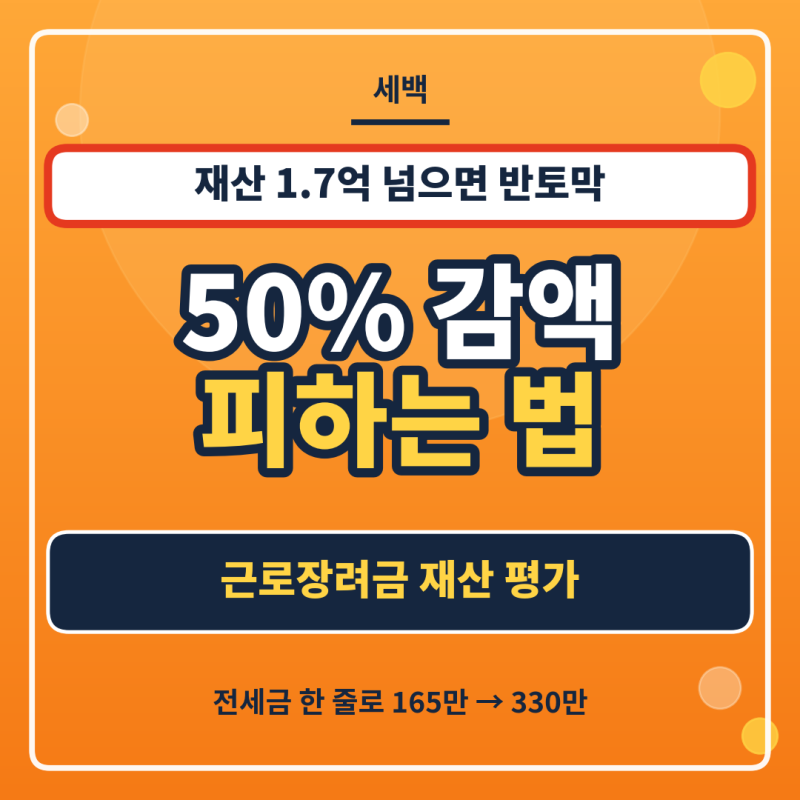
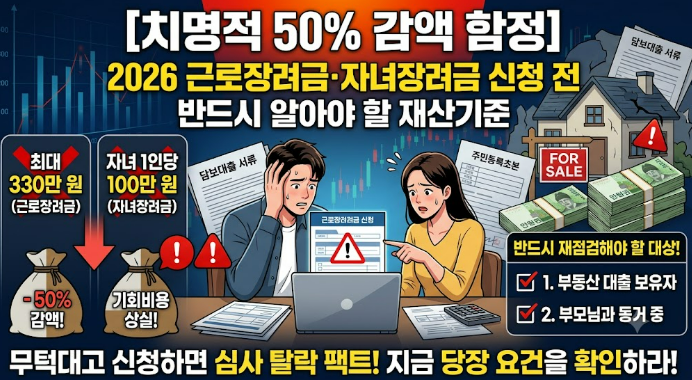
재산 1억 7천만 원 이상 시 50% 감액 규정이 주요 원인으로 꼽힙니다. 실제 블로그 후기들을 보면, 소득 기준은 문제없는데 왜 장려금이 감액되었는지 의아해합니다. 가장 큰 원인은 가구원 합산 재산이 1억 7천만 원을 초과했기 때문입니다.
특히 전세보증금의 55%가 재산으로 간주되어 합산되면서, 본인도 모르게 재산 기준을 넘어서는 경우가 많습니다. 근로장려금 감액을 피하려면 재산 기준일인 매년 6월 1일 기준 가구원 전체 재산을 정확히 파악해야 합니다.
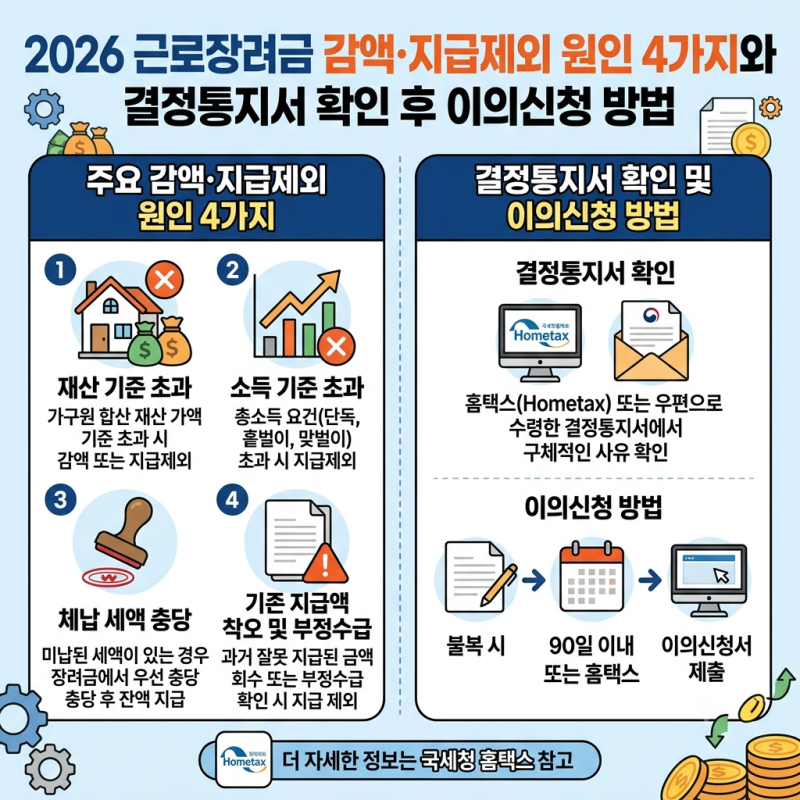
주택, 토지, 자동차 외에 전세보증금 간주액, 금융자산 등 모든 재산이 합산됩니다. 감액 결정에 이의가 있다면, 결정통지서를 받은 날로부터 90일 이내에 이의신청이 가능합니다.