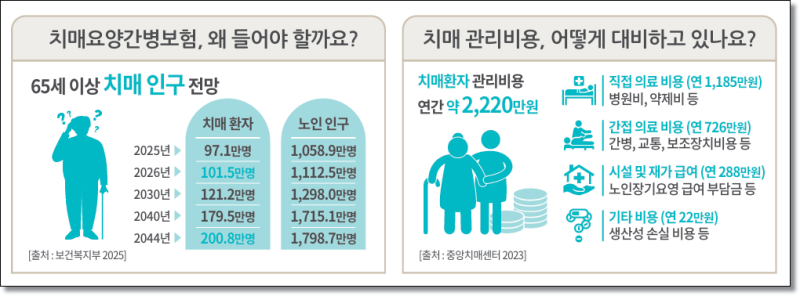
고령화 사회가 심화되면서 치매 및 간병에 대한 사회적 관심이 높아지고 있습니다. 특히 사설 간병 비용이 월 400만원에 육박하는 현실 속에서, 우체국 치매보험은 합리적인 대안으로 주목받고 있습니다.
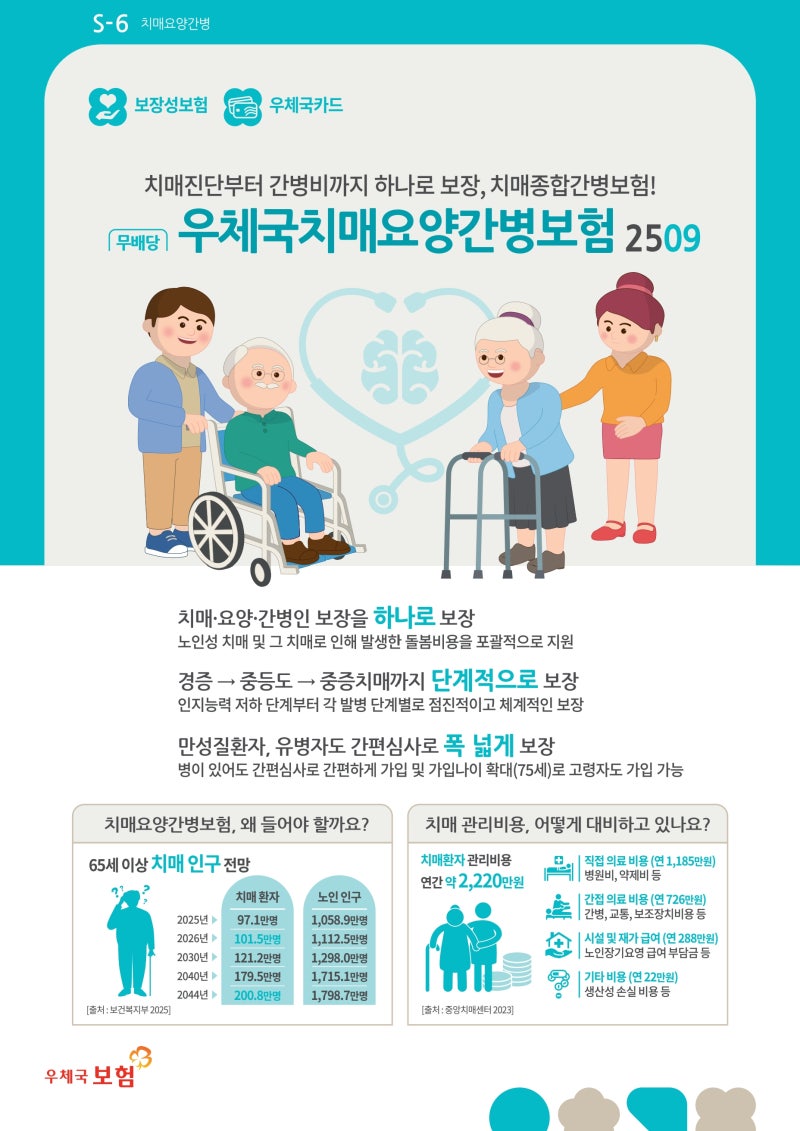
기존 상품에서 발전한 '무배당 우체국치매요양간병보험 2509'는 치매 진단뿐만 아니라 장기요양등급, 시설 및 재가급여 등 폭넓은 보장을 제공하며 많은 이들의 문의가 이어지고 있습니다.
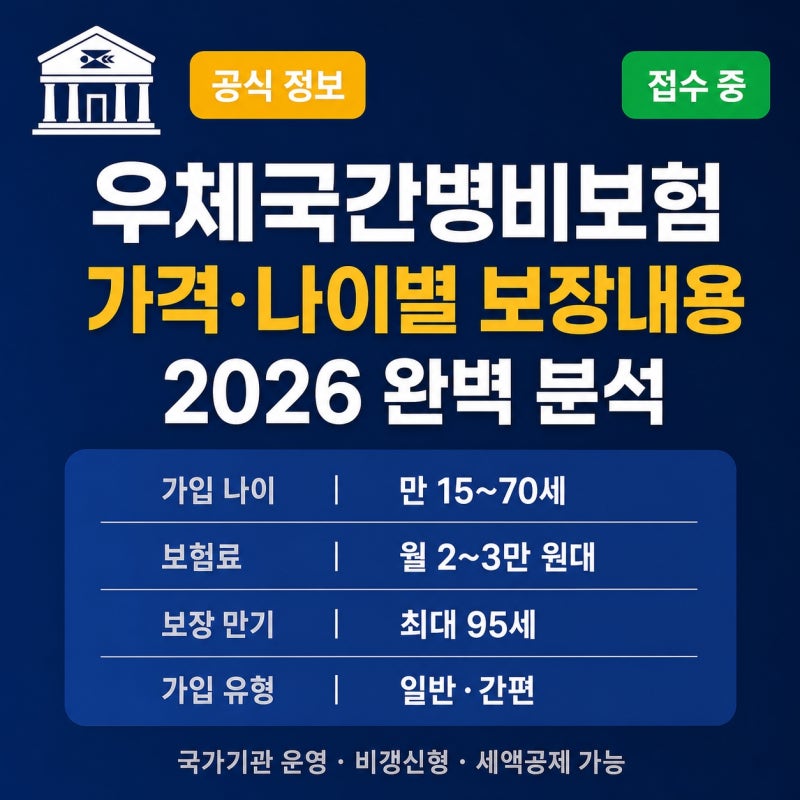
실제 블로그 후기들을 살펴보면, 우체국 치매보험은 일반 보험사와 달리 치매 진단이나 장기요양등급 판정 시 생활비 또는 간병자금을 지급하는 구조가 특징입니다. 40대 기준 월 2만원대에서 5만원대 수준의 보험료로 가입이 가능하여 가성비가 좋다는 평가를 받고 있습니다.
그러나 보장개시일이 계약일로부터 1년 후라는 점과 갱신형 특약의 경우 보험료 인상 가능성이 있다는 점은 미리 인지해야 합니다. 우체국 치매보험 가입 시에는 월 3만원대와 7만원대처럼 보험료가 크게 차이 나는 이유를 면밀히 살펴봐야 합니다.
이는 주로 갱신형과 비갱신형 특약 선택, 그리고 하루 지급 한도 설정에 따라 달라지기 때문입니다. 특히 갱신형 특약은 초기 보험료가 저렴하지만 장기적으로 2.5배 이상 인상될 수 있으므로, 본인의 재정 계획에 맞춰 신중하게 선택하는 것이 중요합니다.
기존 상품에서 발전한 '무배당 우체국치매요양간병보험 2509'는 치매 진단뿐만 아니라 장기요양등급, 시설 및 재가급여 등 폭넓은 보장을 제공하며 많은 이들의 문의가 이어지고 있습니다.
실제 블로그 후기들을 살펴보면, 우체국 치매보험은 일반 보험사와 달리 치매 진단이나 장기요양등급 판정 시 생활비 또는 간병자금을 지급하는 구조가 특징입니다. 40대 기준 월 2만원대에서 5만원대 수준의 보험료로 가입이 가능하여 가성비가 좋다는 평가를 받고 있습니다.
그러나 보장개시일이 계약일로부터 1년 후라는 점과 갱신형 특약의 경우 보험료 인상 가능성이 있다는 점은 미리 인지해야 합니다. 우체국 치매보험 가입 시에는 월 3만원대와 7만원대처럼 보험료가 크게 차이 나는 이유를 면밀히 살펴봐야 합니다.
이는 주로 갱신형과 비갱신형 특약 선택, 그리고 하루 지급 한도 설정에 따라 달라지기 때문입니다. 특히 갱신형 특약은 초기 보험료가 저렴하지만 장기적으로 2.5배 이상 인상될 수 있으므로, 본인의 재정 계획에 맞춰 신중하게 선택하는 것이 중요합니다.