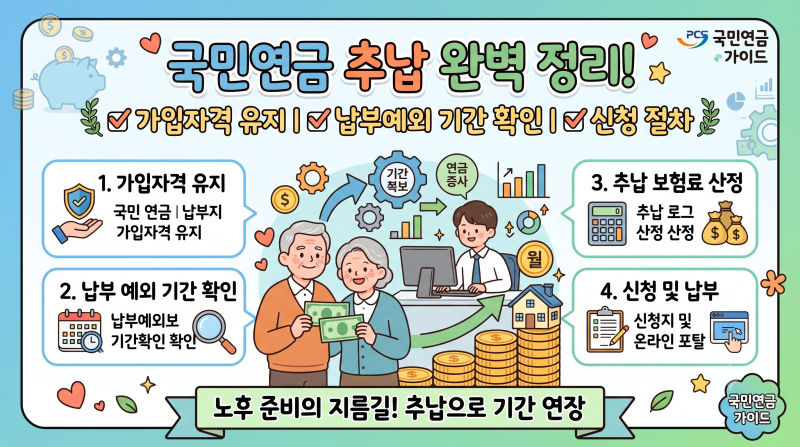
국민연금 추납 제도는 과거 실직이나 사업 중단 등으로 보험료를 납부하지 못했던 기간을 현재 시점의 보험료 기준으로 납부하여 가입 기간을 추가로 인정받는 제도입니다. 특히 추납 보험료는 납부한 연도의 연금보험료 소득공제 대상이 될 수 있어, 노령연금 수급액 증액과 더불어 절세 효과까지 기대할 수 있어 많은 이들의 관심을 받고 있습니다. 다만, 세액공제가 아닌 소득공제 방식이므로 정확한 구조를 이해하는 것이 중요합니다.
블로거들은 국민연금 추납 보험료가 세액공제가 아닌 소득공제라는 점을 강조하며, 연금저축이나 IRP 상품의 세액공제와 혼동하지 않도록 주의를 당부하고 있습니다. 소득공제는 과세표준을 줄여주는 방식이므로, 개인의 과세표준 구간과 세율에 따라 실제 절세 효과가 달라진다고 설명합니다. 또한, 납부한 추납액이 전액 현금으로 환급되는 것이 아니라, 본인의 적용 세율에 따라 환급액이 결정되며 소득이 없거나 결정세액이 0원인 경우에는 환급 혜택이 없을 수 있다고 지적합니다.
국민연금 추납을 고려한다면, 먼저 국민연금공단에서 본인의 추납 대상 기간을 확인하는 것이 필수적입니다. 추납은 최대 10년 미만 범위로 제한되며, 군복무 기간을 포함할 경우 최대 119개월까지 신청할 수 있습니다. 또한, 추납 보험료는 실제로 납부한 연도에 소득공제가 적용되므로, 납부 시점을 신중하게 고려하여 연말정산 또는 종합소득세 신고에 반영하는 것이 유리합니다.