건설업 고용·산재보험료는 일반 사업장과 달리 사업주가 직접 계산하여 신고·납부하는 자진신고 방식이 적용됩니다. 일용근로자, 반장 구조, 공사별 신고 등 복잡한 요소들로 인해 많은 사업주가 어려움을 겪습니다.
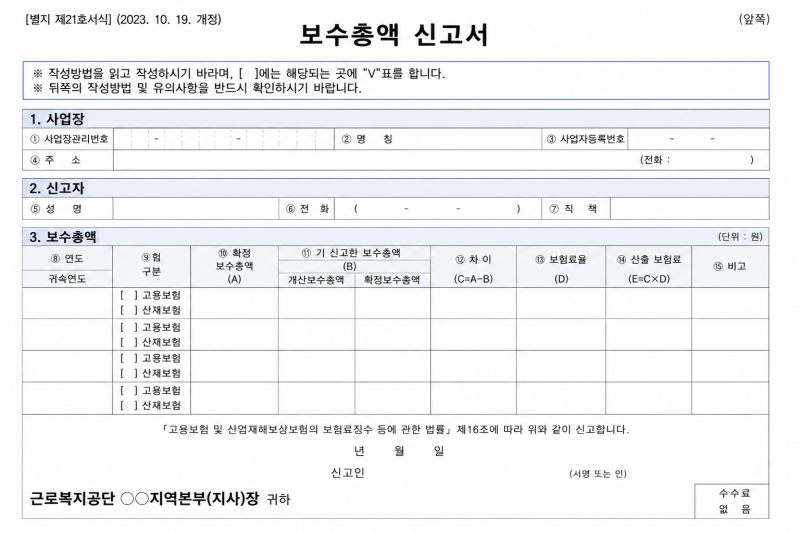
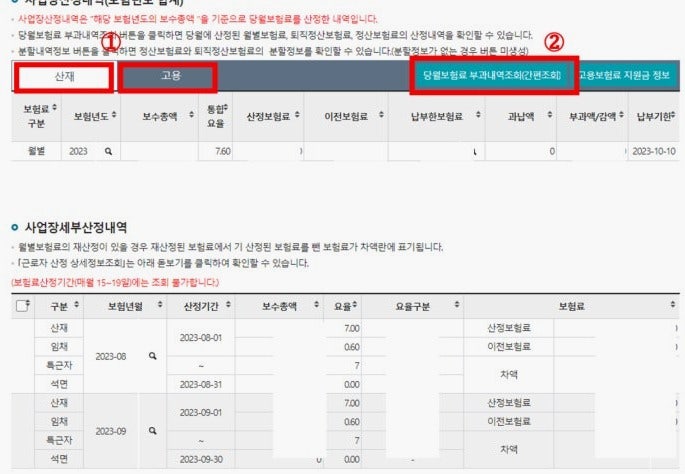
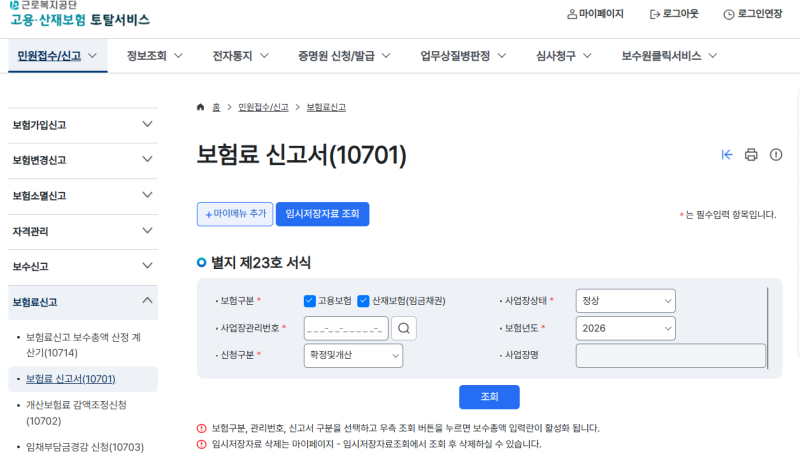
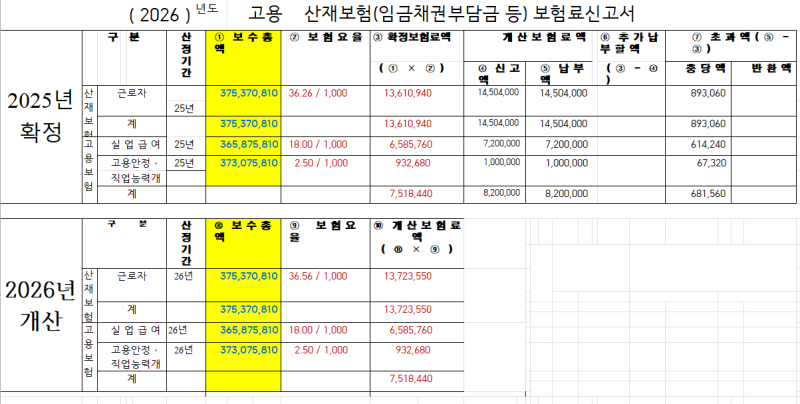
예상 보수총액을 기준으로 미리 산정하는 개산보험료와 공사 종료 후 실제 정산하는 확정보험료의 개념을 정확히 이해해야 합니다. 개산보험료는 해당 연도에 지급할 예상 보수총액을 추정하여 산정합니다.
전년도 보수총액의 70~130% 범위 내라면 전년도 금액을 기준으로 신고 가능합니다. 하지만 예상 노무비 과소 신고나 근로내용확인신고 누락은 과태료 및 추징으로 이어질 수 있어 정확한 산정이 중요합니다.
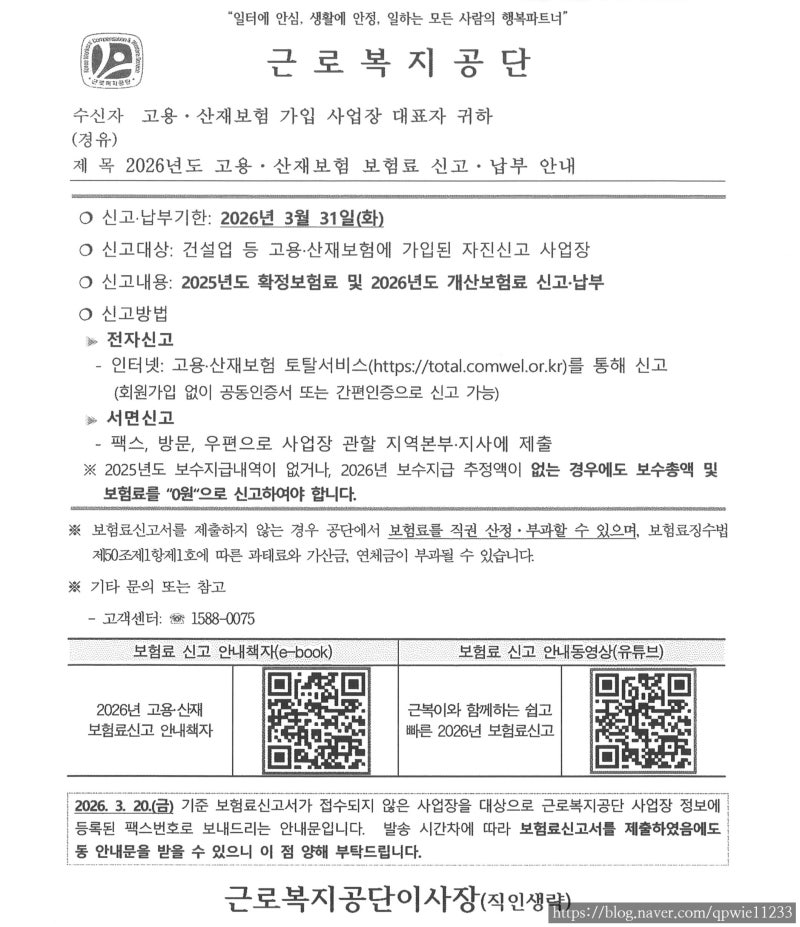
개산보험료는 계속사업의 경우 매년 3월 31일까지, 신규 사업은 성립일로부터 70일 이내에 신고·납부해야 합니다.
공사 시작 시 보험관계성립신고를 철저히 하고, 하도급 구조에서는 하수급인사업주 승인신청으로 책임 소재를 명확히 하는 것이 추후 리스크를 줄이는 핵심 꿀팁입니다.