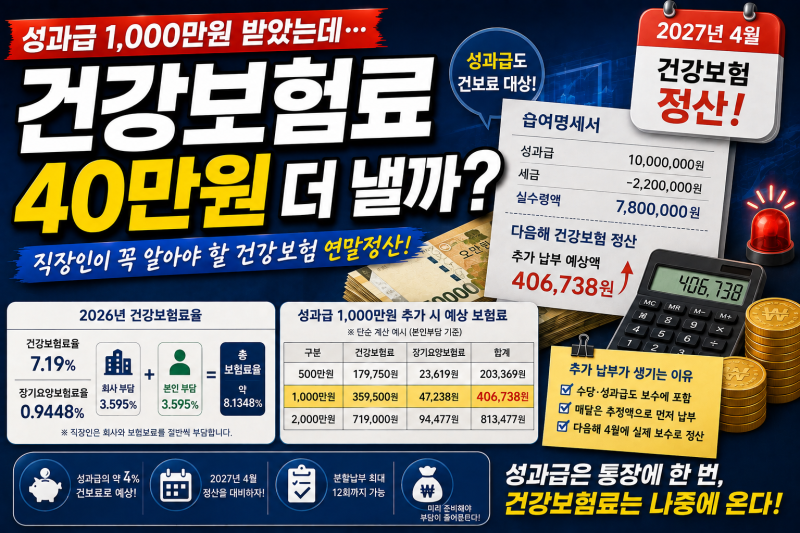
건강보험료는 소득 수준에 따라 납부액이 크게 달라져 많은 이들의 관심사입니다. 특히 고소득 연예인의 높은 건보료 납부 사례는 상한액 제도에 대한 궁금증을 자아내고 있습니다.
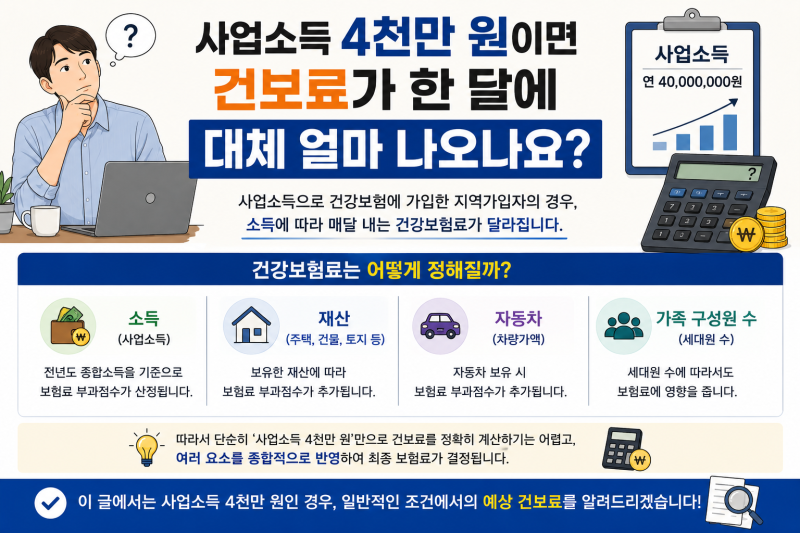
반면 연봉 4천만원 수준의 프리랜서와 같은 지역가입자에게는 건보료가 상당한 부담으로 작용하며, 자산 유무에 따라 납부액이 크게 변동될 수 있어 주목받고 있습니다.
실제 블로그에서는 직장가입자와 달리 지역가입자가 되었을 때 건강보험료가 예상보다 훨씬 높게 책정되어 당황하는 사례가 많습니다.
특히 연 소득 4천만원의 프리랜서의 경우, 소득 외에 재산이나 자동차 등 자산 유무에 따라 월 35만원에서 40만원 이상을 납부하게 되어 고정비 부담이 커지는 점이 주요 특징으로 분석됩니다. 건강보험료는 단순히 납부액을 넘어 정부 지원금의 지급 기준이 되기도 합니다.
민생회복 소비쿠폰과 같이 소득 상위 10%를 가려내는 중요한 척도로 활용되므로, 자신의 소득과 자산에 따른 건보료 산정 기준을 정확히 파악하는 것이 중요합니다. 이는 예상치 못한 재정적 영향을 줄이는 데 도움이 될 것입니다.