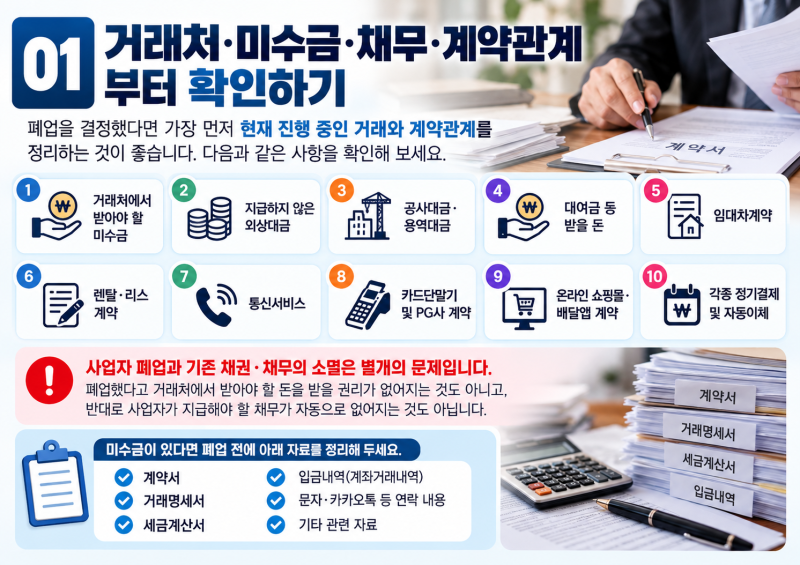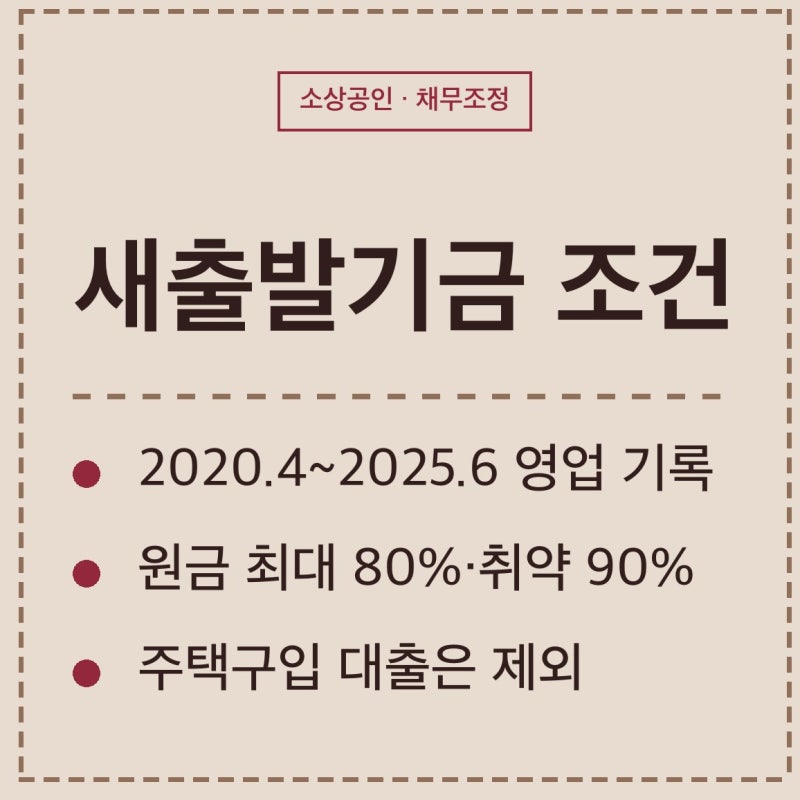
개인사업자 채무통합은 사업 운영 중 발생한 부채를 효율적으로 관리하고 상환 부담을 줄이기 위한 중요한 금융 전략입니다. 특히 2026년 말까지 접수되는 새출발기금과 같은 정부 지원 제도는 소상공인 및 자영업자의 재기를 돕기 위해 마련되었습니다. 이는 기존 빚의 상환 기간을 늘리고 금리를 낮추며, 부실차주의 경우 원금까지 조정해주는 방식으로 운영됩니다. 폐업한 개인사업자도 조건에 따라 신청이 가능하여 많은 이들이 관심을 보이고 있습니다.
블로그 후기들을 살펴보면, 새출발기금은 돈을 새로 빌려주는 제도가 아닌 채무조정 제도라는 점을 강조합니다. 신청 시 독촉과 강제집행이 멈추지만, 예·적금 상계나 신용카드 정지 등 예상치 못한 상황이 발생할 수 있어 주의가 필요하다는 의견도 있습니다. 또한, 소득 증빙이 어려운 전업주부 개인사업자의 경우 무설정 아파트론과 같은 2금융권 상품을 통해 자금을 마련한 사례도 있어, 다양한 채무통합 방안을 모색하는 것이 중요합니다. 폐업 개인사업자는 새출발기금 신청이 가능하지만, 폐업 법인은 대상에서 제외되는 등 세부 조건 확인이 필수적입니다.
채무통합을 고려할 때는 본인의 재산 상황과 부채 유형에 따라 감면율이 달라질 수 있음을 인지해야 합니다. 특히 부실차주의 무담보 빚은 원금 조정 대상이지만, 담보대출은 금리 인하 및 상환 기간 연장 위주로 조정됩니다. 재산이 많을수록 감면 폭이 줄어들 수 있으므로, 신청 전 자신의 상황에 맞는 최적의 채무조정 방안을 신중하게 검토하고 전문가와 상담하는 것이 현명합니다.