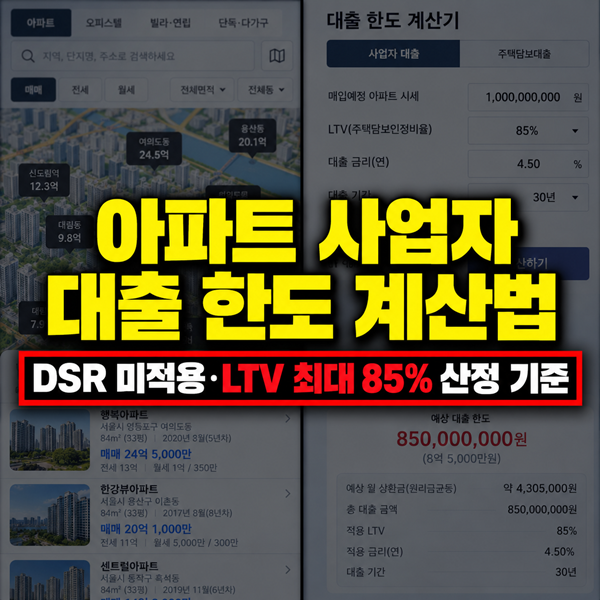
개인사업자 주택담보대출은 사업 운영에 필요한 자금 마련을 위해 주택을 담보로 활용하는 금융 상품입니다. 일반 가계대출과 달리 사업자금으로 분류되어 DSR 규제 대신 LTV를 중심으로 한도 심사가 이루어지는 특징이 있습니다. 특히 사업자금 용도외유용에 대한 점검이 강화되고 있어 실제 사업 목적에 부합하는 자금 계획이 중요하게 고려됩니다.
실제 블로그 후기들을 살펴보면, 개인사업자 주택담보대출은 주택의 시세뿐만 아니라 등기부등본상의 기존 근저당 설정 여부와 선순위 채권 금액이 한도에 큰 영향을 미치는 것으로 나타났습니다. 또한, 세입자 유무에 따른 방공제 여부도 실제 대출 가능 금액을 결정하는 중요한 요소로 작용합니다. 이처럼 다양한 조건들이 복합적으로 작용하여 최종 한도가 산정됩니다.
사업자 주택담보대출 한도를 최대로 활용하기 위해서는 KB시세와 금융사별 LTV를 곱한 금액에서 선순위 채권최고액을 차감하는 공식을 이해해야 합니다. 만약 기존 1순위 대출 원금을 상환했다면, 근저당권 감액등기를 통해 채권최고액을 줄여 후순위 한도를 증액할 수 있습니다. 특판 금리 상품을 활용하는 것도 유리한 조건으로 대출을 받는 데 도움이 됩니다.