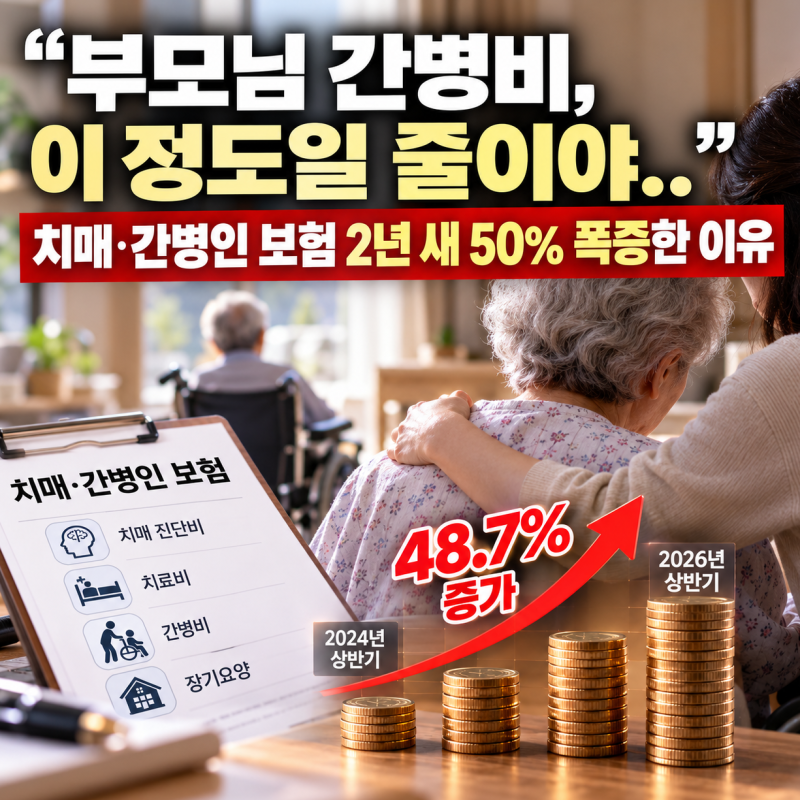
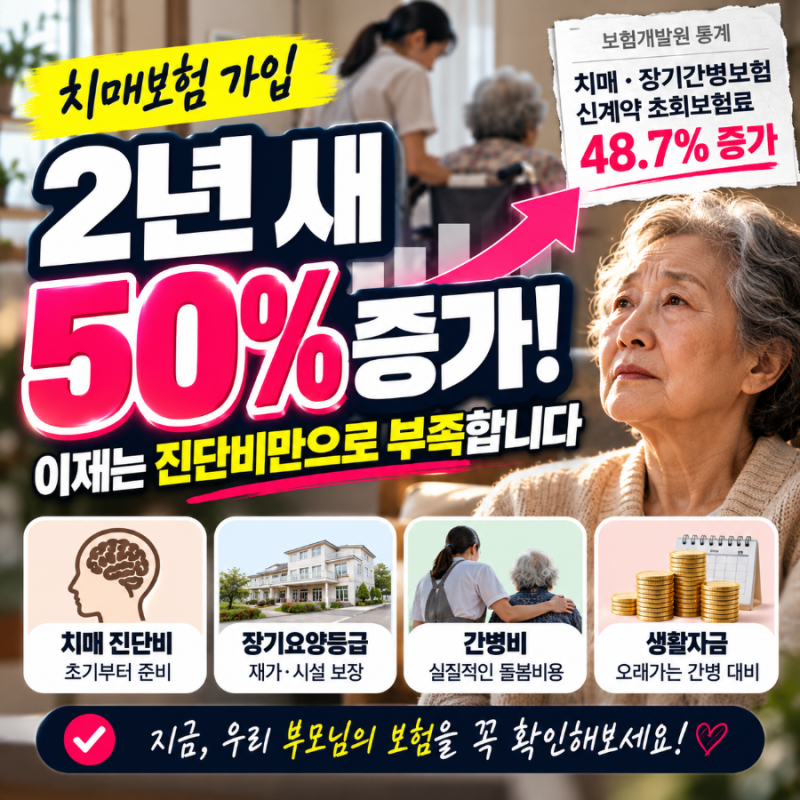

최근 간병비 부담이 급증하면서 치매 및 간병 보험 가입이 크게 늘고 있습니다. 특히 2024년 상반기 대비 2026년 상반기 신계약 초회보험료가 약 50% 증가하며, 병원비보다 무서운 간병비에 대한 사회적 인식이 확산되고 있습니다. 고령화 사회 심화와 핵가족화로 인해 전문 간병 서비스의 필요성이 커지면서, 40~50대 자녀 세대까지 자신의 노후를 대비하여 간병 보험을 알아보는 추세입니다.
실제 블로그 후기들을 살펴보면, 전문 간병인을 고용할 경우 월평균 300만 원 이상의 비용이 지속적으로 지출된다는 점이 가장 큰 장점으로 꼽힙니다. 치매간병보험은 경도치매부터 중증치매까지 단계별 진단금을 지급하고, 간병인 사용 일당을 보장하여 경제적 충격을 완화하는 보호막 역할을 합니다. 다만, '간병인 보험'이라는 이름만 보고 가입하기보다는 보험사가 간병인을 직접 보내주는 상품과 보험금을 지급하는 상품의 차이를 명확히 이해해야 합니다.
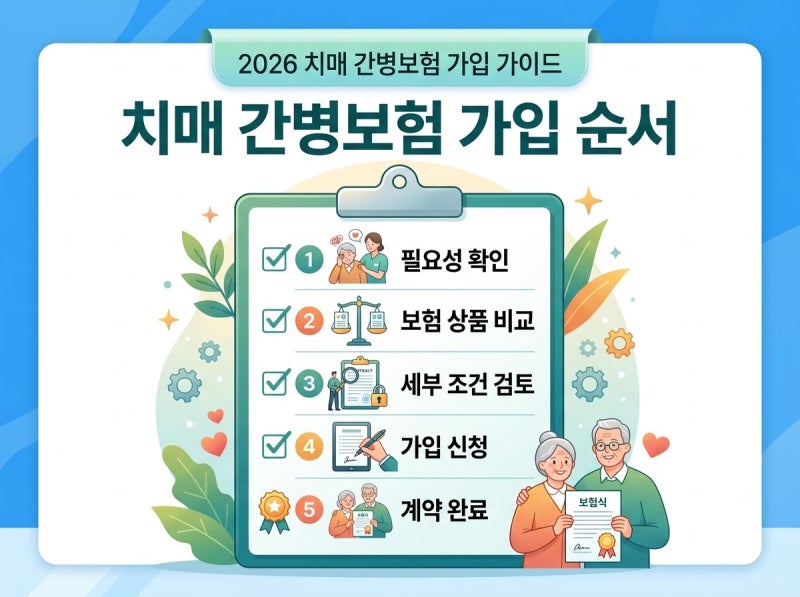
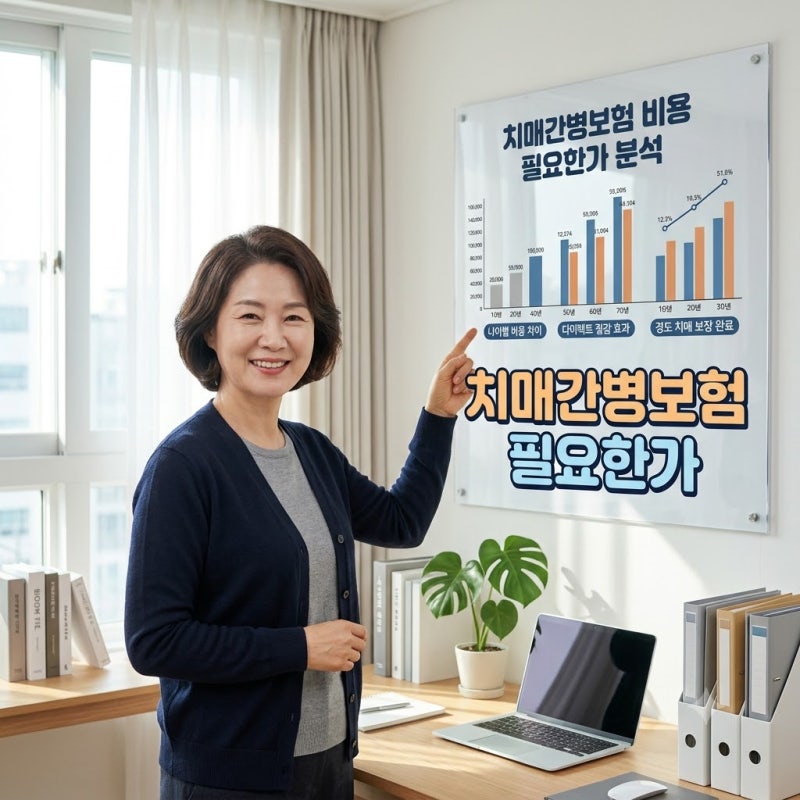
간병 보험은 생각보다 복잡하므로, 단순히 '하루에 얼마 준대'라는 정보만으로 가입을 결정해서는 안 됩니다. 약관에서 정한 치매 상태를 충족해야 보험금이 지급되는 경우가 많으며, 간호·간병통합서비스 이용 시 별도 보험금이 나오는 상품도 있습니다. 따라서 가입 전 보장 조건과 지급 가능 여부 판단 기준을 꼼꼼히 확인하고, 다이렉트 상품을 통한 가격 비교로 월 납입 보험료를 절감하는 스마트한 전략이 필요합니다.