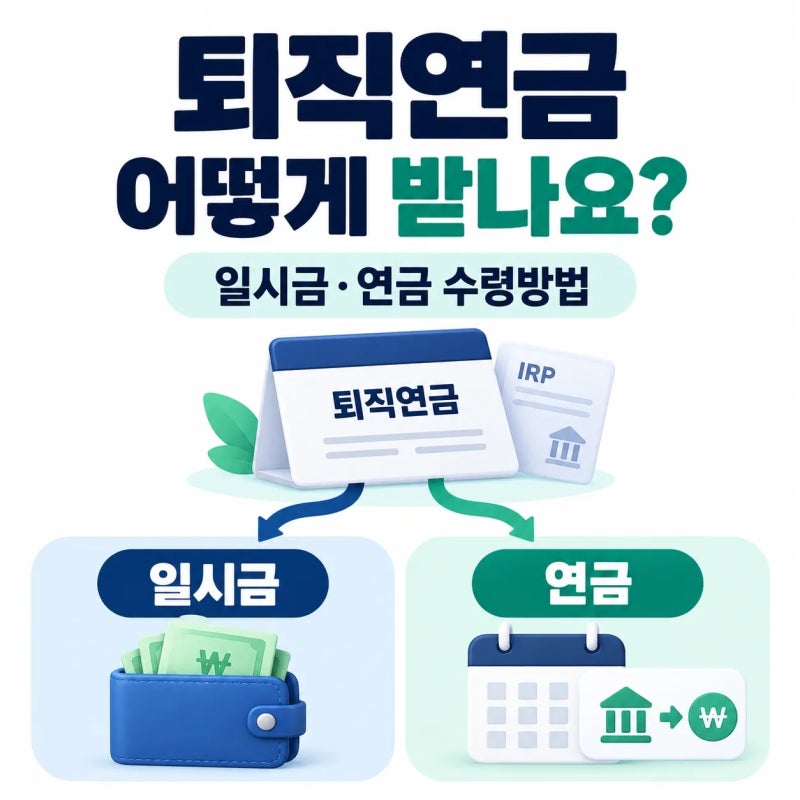
IRP 퇴직연금은 퇴직금을 노후 자금으로 활용하기 위한 핵심 제도로, 특히 만 55세부터 연금 수령이 가능하여 많은 이들의 관심을 받고 있습니다. 최근에는 연금으로 오래 나눠 받을수록 퇴직소득세 부담을 더 낮출 수 있도록 세금 혜택이 확대되어, 10년 초과 시 60%, 20년 초과 시 50%의 퇴직소득세가 적용되는 등 연금 수령의 세제상 이점이 더욱 커졌습니다. 퇴직 시 DC형 퇴직연금 적립금은 원칙적으로 본인 명의 IRP 계좌로 이전된 후 일시금 또는 연금 수령 방식을 선택하게 됩니다.
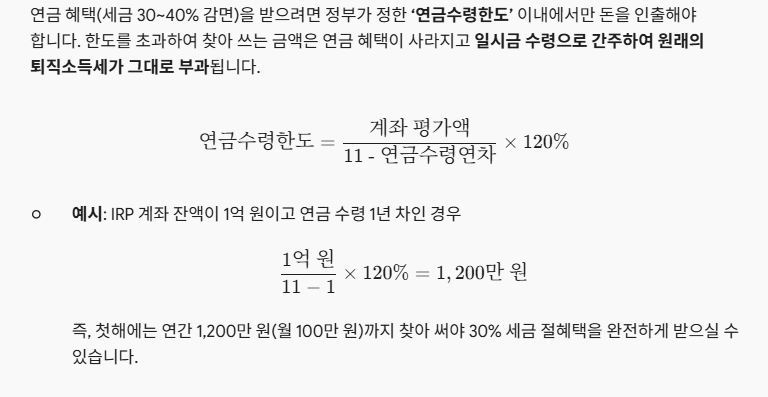
블로거들은 IRP 퇴직연금 수령 나이인 만 55세 외에 추가적인 조건을 강조하며 주의를 당부하고 있습니다. 일부 블로거는 만 55세와 더불어 퇴직연금 가입 기간이 10년 이상이어야 연금 수령이 가능하다고 설명하는 반면, 다른 블로거는 퇴직금을 IRP 계좌로 옮겨두면 가입 기간 10년 조건이 따로 적용되지 않아 만 55세 이후 바로 연금을 시작할 수 있다고 안내합니다. 또한, 연금 수령 기간은 최소 10년 이상이어야 연금으로 인정되며, 매년 받을 수 있는 금액에도 한도가 있어 이를 초과할 경우 일시금으로 간주되어 세금이 달라질 수 있다고 조언합니다.
IRP 퇴직연금을 연금으로 수령할 때는 나이에 따라 연금소득세율이 달라지므로, 만 55세부터 69세까지는 5.5%, 70세부터 79세까지는 4.4%, 80세 이상은 3.3%가 적용됩니다. 따라서 큰 금액을 인출하기 전에는 금융회사 앱이나 창구를 통해 본인의 연금 수령 한도와 예상 세금을 미리 확인하는 것이 중요합니다. 특히, 연금 개시 신청 여부, 올해 연금 수령 한도, 이미 인출한 금액, 예상 원천징수 및 세금, 그리고 일시금과 분할 수령 시의 세금 차이를 비교하여 신중하게 결정하는 것이 현명합니다.