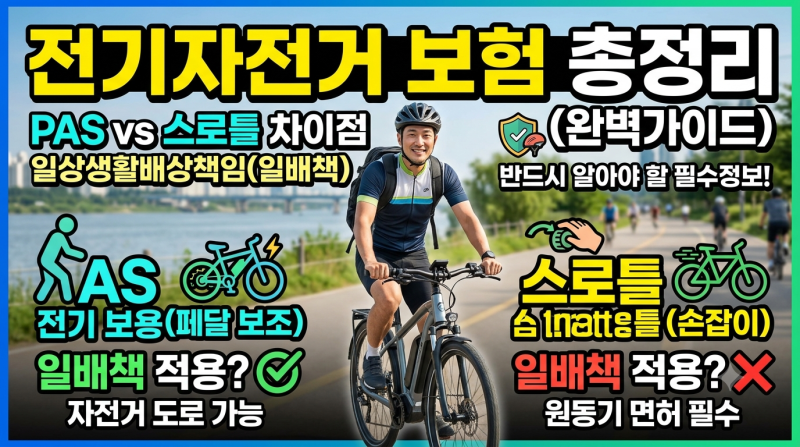
PM(개인형 이동장치) 사고 시 일반 일상생활배상책임(일배책) 보험은 스로틀 방식 기체에 대해 보상하지 않는 경우가 많습니다.
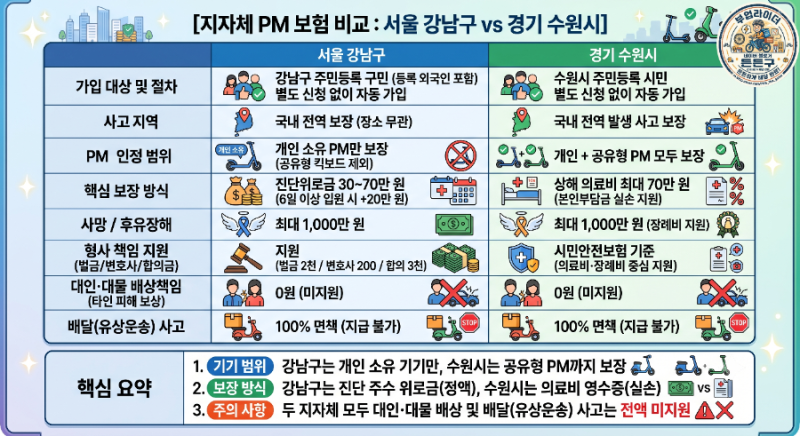
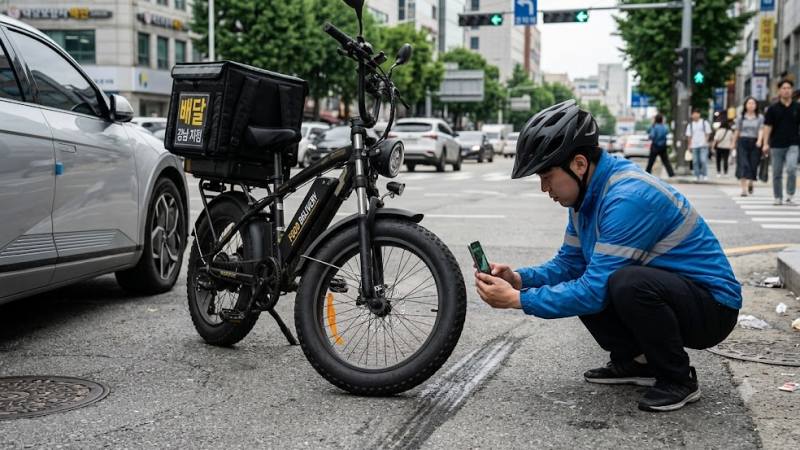
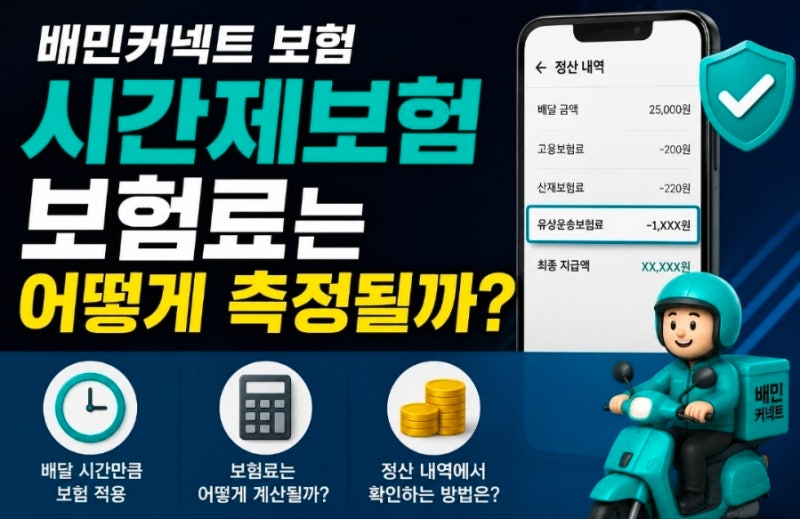
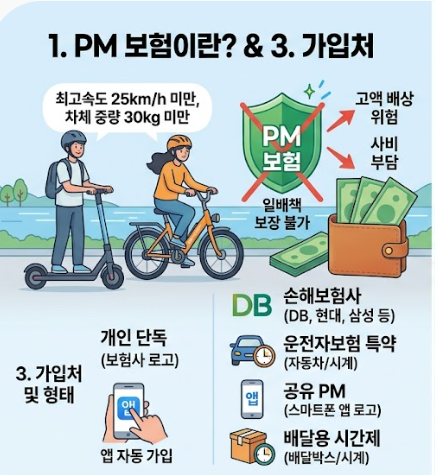
지자체에서 제공하는 PM보험은 거주지 기준 전국 보장이 가능하며, 최근에는 전동 킥보드 등 PM까지 보장 범위에 포함하는 지자체가 늘고 있습니다. 배달 등 영리 목적으로 PM을 이용할 경우, 일반 개인용 보험이 아닌 시간제 유상운송 PM보험에 별도로 가입해야 합니다.
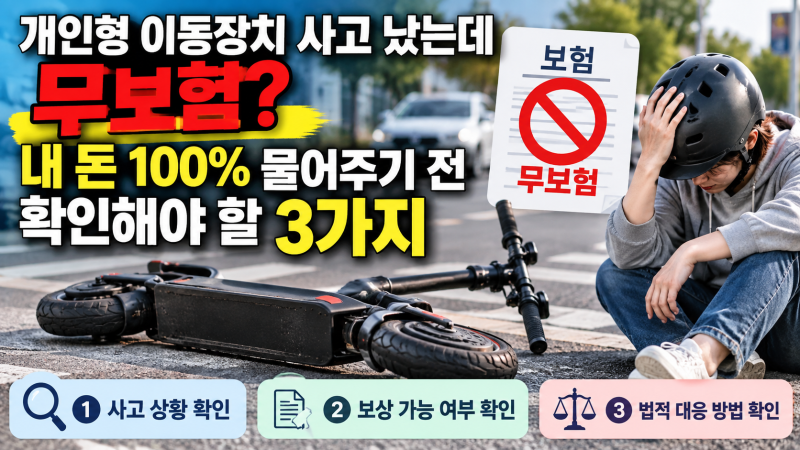
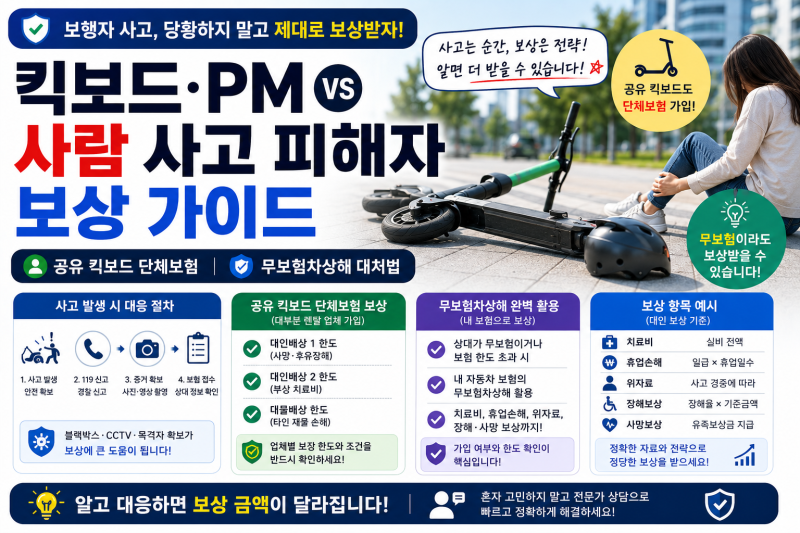
개인형 이동장치(PM) 사고 시 보험 보상에 대한 오해가 많습니다. 특히 스로틀 방식 PM 사고는 일반 일상생활배상책임(일배책) 보험에서 면책되는 경우가 잦습니다.
자동차보험으로 PM 사고를 대비할 수 있다는 생각도 잘못된 것이므로, PM 전용 보험의 필요성이 강조됩니다. PM보험은 자동차보험과 보장 범위가 다릅니다. 보험사들은 PM 구동 방식(PAS/스로틀)과 사용 목적(일상용/영리용)에 맞춰 상품을 제공합니다.
스로틀 PM은 일배책 보장이 어려워 전용 보험이 필수이며, 배달 등 영리 목적 운행 시에는 시간제 유상운송 PM보험에 별도 가입해야 합니다. 지자체 무료 PM보험도 있으나, 보장 범위를 확인해야 합니다.
PM 안전 이용과 사고 대비를 위해선 PM 종류와 사용 목적에 맞는 PM보험을 신중히 선택해야 합니다. 일반 보험 보장 범위를 맹신하기보다, PM 전용 보험 상품의 구체적인 내용과 가입 조건을 꼼꼼히 확인하여 재정적 손실을 미리 방지하는 것이 현명합니다.
지자체에서 제공하는 PM보험은 거주지 기준 전국 보장이 가능하며, 최근에는 전동 킥보드 등 PM까지 보장 범위에 포함하는 지자체가 늘고 있습니다. 배달 등 영리 목적으로 PM을 이용할 경우, 일반 개인용 보험이 아닌 시간제 유상운송 PM보험에 별도로 가입해야 합니다.
개인형 이동장치(PM) 사고 시 보험 보상에 대한 오해가 많습니다. 특히 스로틀 방식 PM 사고는 일반 일상생활배상책임(일배책) 보험에서 면책되는 경우가 잦습니다.
자동차보험으로 PM 사고를 대비할 수 있다는 생각도 잘못된 것이므로, PM 전용 보험의 필요성이 강조됩니다. PM보험은 자동차보험과 보장 범위가 다릅니다. 보험사들은 PM 구동 방식(PAS/스로틀)과 사용 목적(일상용/영리용)에 맞춰 상품을 제공합니다.
스로틀 PM은 일배책 보장이 어려워 전용 보험이 필수이며, 배달 등 영리 목적 운행 시에는 시간제 유상운송 PM보험에 별도 가입해야 합니다. 지자체 무료 PM보험도 있으나, 보장 범위를 확인해야 합니다.
PM 안전 이용과 사고 대비를 위해선 PM 종류와 사용 목적에 맞는 PM보험을 신중히 선택해야 합니다. 일반 보험 보장 범위를 맹신하기보다, PM 전용 보험 상품의 구체적인 내용과 가입 조건을 꼼꼼히 확인하여 재정적 손실을 미리 방지하는 것이 현명합니다.