
자동차보험 동일증권은 2대 이상의 차량을 동일한 보험회사에 하나의 증권으로 가입하여 관리하는 방식입니다. 사고 발생 시 할증 부담을 차량 대수로 나누어 적용하여 개별 가입보다 전체적인 할증 부담을 낮출 수 있다는 장점이 있습니다.
하지만 차량 소유자 명의가 다르거나 보험회사가 다르면 동일증권 가입이 불가능하며, 실제 보험료에는 다양한 요율이 복합적으로 반영되므로 무조건적인 할증 감소를 기대하기는 어렵습니다.
자동차를 두 대 이상 보유한 운전자라면 '자동차보험동일증권'이라는 용어를 한 번쯤 들어보셨을 것입니다. 여러 대의 차량 보험을 하나로 묶어 관리하면 보험료 절감이나 사고 시 할증 부담 완화 등 다양한 이점이 있을 것이라는 기대를 갖기 쉽습니다.
하지만 막상 가입을 시도하거나 갱신 시점에 이르러 예상치 못한 난관에 부딪히는 경우가 적지 않습니다. 자동차보험동일증권은 동일한 피보험자가 소유한 2대 이상의 차량을 같은 보험회사에 가입하고 보험 만료일을 동일하게 맞춰 하나의 증권으로 관리하는 방식입니다.
가장 큰 장점은 사고 발생 시 보험료 할증 점수를 동일증권에 가입된 차량 대수로 나누어 반영함으로써 개별 차량의 할증 부담을 분산시킬 수 있다는 점입니다. 그러나 "사고가 나도 보험료가 3분의 1만 오른다"와 같이 단순하게 생각해서는 안 됩니다.
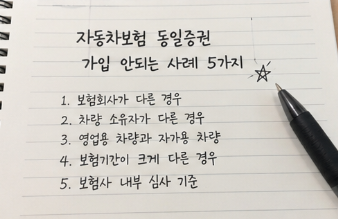
실제 갱신 보험료에는 사고 건수와 내용, 특별할증, 법규 위반 경력, 차량별 보험료 및 보험사 요율 등 여러 요소가 복합적으로 적용되기 때문입니다. 또한, 동일증권 가입이 불가능한 의외의 상황들도 존재합니다. 가장 흔한 사례는 차량 소유자가 다른 경우입니다.
가족이라 할지라도 차량 명의가 각각 다르면 단순히 가족이라는 이유만으로 동일증권으로 묶을 수 없습니다. 또한, 여러 차량의 보험회사가 서로 다르거나, 영업용 차량과 자가용 차량을 함께 가입하려는 경우에도 동일증권 적용이 어렵습니다.
따라서 자동차보험동일증권 가입을 고려하고 있다면, 단순히 장점만 보고 판단하기보다는 본인의 차량 조건과 보험 가입 요건을 면밀히 확인하고 전문가와 상담하여 정확한 정보를 얻는 것이 중요합니다.
하지만 차량 소유자 명의가 다르거나 보험회사가 다르면 동일증권 가입이 불가능하며, 실제 보험료에는 다양한 요율이 복합적으로 반영되므로 무조건적인 할증 감소를 기대하기는 어렵습니다.
자동차를 두 대 이상 보유한 운전자라면 '자동차보험동일증권'이라는 용어를 한 번쯤 들어보셨을 것입니다. 여러 대의 차량 보험을 하나로 묶어 관리하면 보험료 절감이나 사고 시 할증 부담 완화 등 다양한 이점이 있을 것이라는 기대를 갖기 쉽습니다.
하지만 막상 가입을 시도하거나 갱신 시점에 이르러 예상치 못한 난관에 부딪히는 경우가 적지 않습니다. 자동차보험동일증권은 동일한 피보험자가 소유한 2대 이상의 차량을 같은 보험회사에 가입하고 보험 만료일을 동일하게 맞춰 하나의 증권으로 관리하는 방식입니다.
가장 큰 장점은 사고 발생 시 보험료 할증 점수를 동일증권에 가입된 차량 대수로 나누어 반영함으로써 개별 차량의 할증 부담을 분산시킬 수 있다는 점입니다. 그러나 "사고가 나도 보험료가 3분의 1만 오른다"와 같이 단순하게 생각해서는 안 됩니다.
실제 갱신 보험료에는 사고 건수와 내용, 특별할증, 법규 위반 경력, 차량별 보험료 및 보험사 요율 등 여러 요소가 복합적으로 적용되기 때문입니다. 또한, 동일증권 가입이 불가능한 의외의 상황들도 존재합니다. 가장 흔한 사례는 차량 소유자가 다른 경우입니다.
가족이라 할지라도 차량 명의가 각각 다르면 단순히 가족이라는 이유만으로 동일증권으로 묶을 수 없습니다. 또한, 여러 차량의 보험회사가 서로 다르거나, 영업용 차량과 자가용 차량을 함께 가입하려는 경우에도 동일증권 적용이 어렵습니다.
따라서 자동차보험동일증권 가입을 고려하고 있다면, 단순히 장점만 보고 판단하기보다는 본인의 차량 조건과 보험 가입 요건을 면밀히 확인하고 전문가와 상담하여 정확한 정보를 얻는 것이 중요합니다.