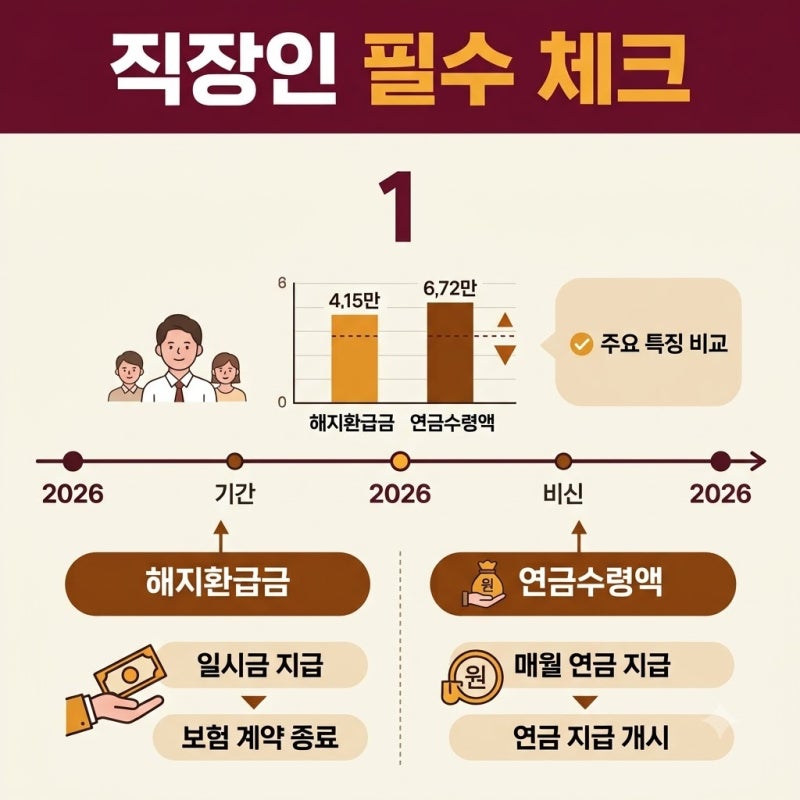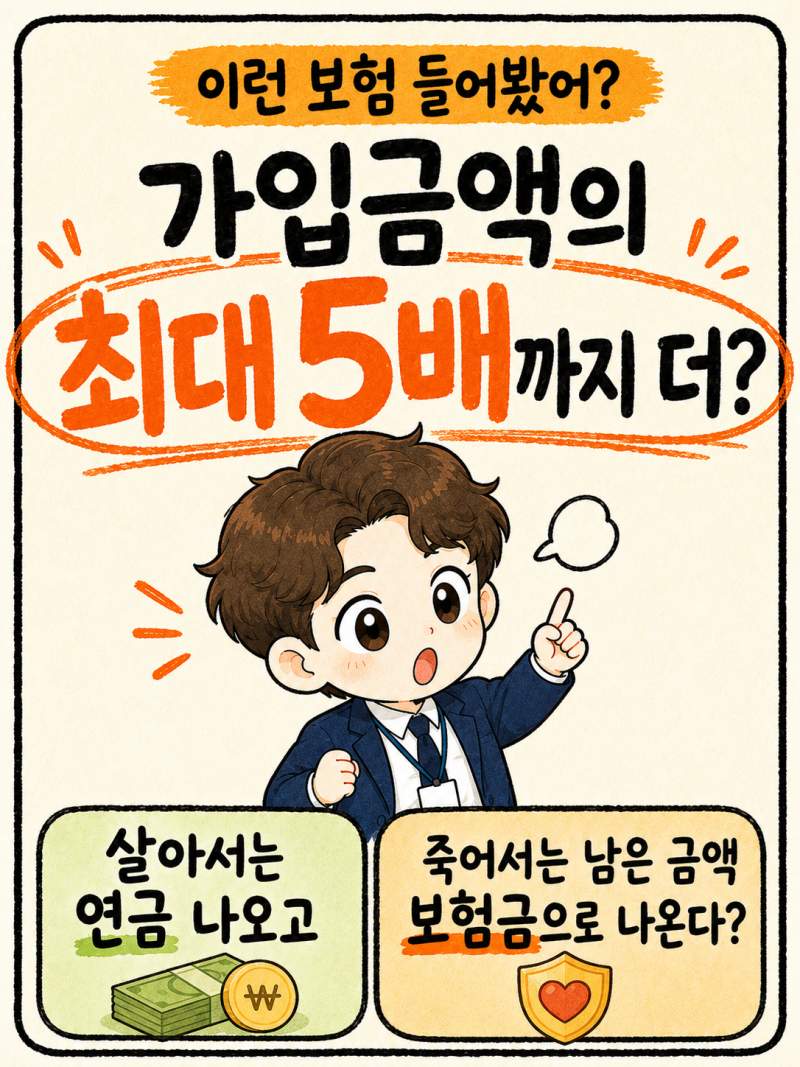

종신보험 연금전환은 사망보장 중심 계약을 일정 시점에서 연금 형태로 활용하도록 변경하는 기능입니다. 연금전환 시 기존 납입 보험료가 아닌 전환 시점의 해약환급금 등을 기준으로 연금액이 산정됩니다.
전환을 선택하면 기존 사망보장이 줄어들거나 없어질 수 있으므로 약관 확인과 신중한 검토가 필수입니다. 오래 유지한 종신보험을 보며 나중에 연금으로 바꿔 쓸 수 있지 않을까 생각하는 분들이 많습니다.
실제로 종신보험에는 일정 조건을 충족하면 연금전환 기능을 활용할 수 있는 상품들이 있습니다. 하지만 종신보험 연금전환은 단순히 납입한 보험료를 그대로 연금으로 돌려받는 개념이 아니며, 연금보험과 동일하다고 생각해서는 안 됩니다.
종신보험 연금전환은 사망보장 중심의 계약을 일정 시점에서 연금 형태로 활용할 수 있도록 변경하는 기능입니다. 이때 연금 재원은 총 납입보험료가 아닌 전환 시점의 해약환급금 등 약관에서 정한 금액을 기준으로 산정됩니다.
따라서 같은 금액을 납입했더라도 가입 시기와 상품 구조에 따라 실제 받을 수 있는 연금액은 크게 달라질 수 있습니다. 가장 중요한 점은 연금전환을 선택하면 기존의 사망보장이 줄어들거나 없어지는 등 계약 내용에 변화가 생긴다는 것입니다.
가족을 위한 사망보장이 여전히 필요하다면 연금전환이 정말 필요한지 신중하게 고려해야 합니다. 모든 종신보험이 동일한 조건으로 연금전환이 가능한 것은 아니므로, 가입한 상품에 연금전환 특약이나 해당 기능이 있는지 먼저 확인해야 합니다.
보험증권만으로 판단하기 어렵다면 보험회사 고객센터나 담당 설계사를 통해 정확한 조건을 문의하는 것이 좋습니다.
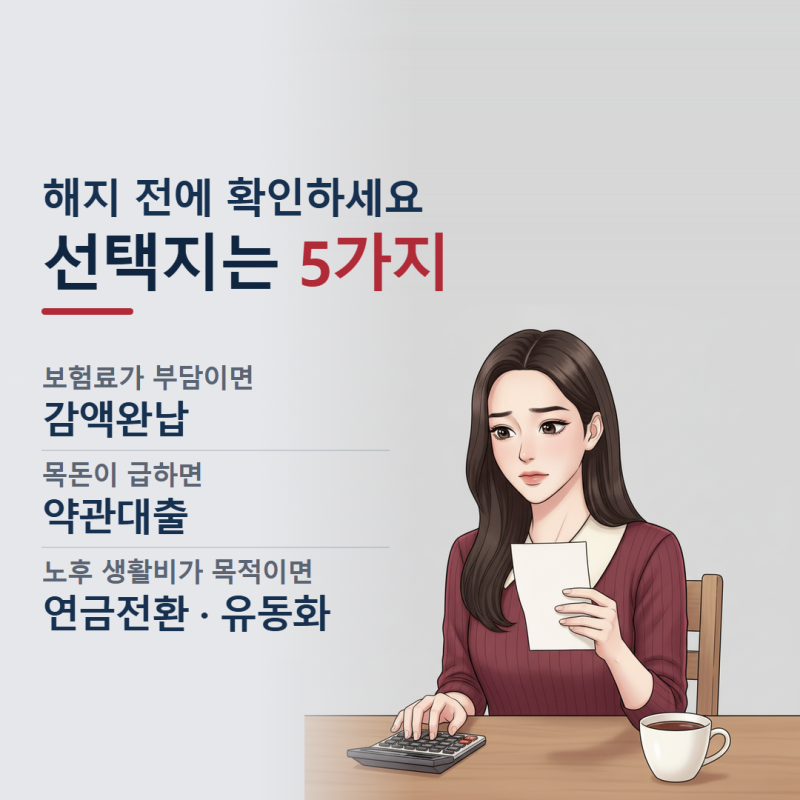
노후 생활비 마련을 위해 종신보험 연금전환을 고려한다면, 전환 전후의 사망보장 변화, 연금 재원 산정 방식, 예상 연금액 등을 꼼꼼히 비교하고 전문가와 상담하여 자신에게 가장 유리한 선택을 하는 것이 현명합니다.
전환을 선택하면 기존 사망보장이 줄어들거나 없어질 수 있으므로 약관 확인과 신중한 검토가 필수입니다. 오래 유지한 종신보험을 보며 나중에 연금으로 바꿔 쓸 수 있지 않을까 생각하는 분들이 많습니다.
실제로 종신보험에는 일정 조건을 충족하면 연금전환 기능을 활용할 수 있는 상품들이 있습니다. 하지만 종신보험 연금전환은 단순히 납입한 보험료를 그대로 연금으로 돌려받는 개념이 아니며, 연금보험과 동일하다고 생각해서는 안 됩니다.
종신보험 연금전환은 사망보장 중심의 계약을 일정 시점에서 연금 형태로 활용할 수 있도록 변경하는 기능입니다. 이때 연금 재원은 총 납입보험료가 아닌 전환 시점의 해약환급금 등 약관에서 정한 금액을 기준으로 산정됩니다.
따라서 같은 금액을 납입했더라도 가입 시기와 상품 구조에 따라 실제 받을 수 있는 연금액은 크게 달라질 수 있습니다. 가장 중요한 점은 연금전환을 선택하면 기존의 사망보장이 줄어들거나 없어지는 등 계약 내용에 변화가 생긴다는 것입니다.
가족을 위한 사망보장이 여전히 필요하다면 연금전환이 정말 필요한지 신중하게 고려해야 합니다. 모든 종신보험이 동일한 조건으로 연금전환이 가능한 것은 아니므로, 가입한 상품에 연금전환 특약이나 해당 기능이 있는지 먼저 확인해야 합니다.
보험증권만으로 판단하기 어렵다면 보험회사 고객센터나 담당 설계사를 통해 정확한 조건을 문의하는 것이 좋습니다.
노후 생활비 마련을 위해 종신보험 연금전환을 고려한다면, 전환 전후의 사망보장 변화, 연금 재원 산정 방식, 예상 연금액 등을 꼼꼼히 비교하고 전문가와 상담하여 자신에게 가장 유리한 선택을 하는 것이 현명합니다.