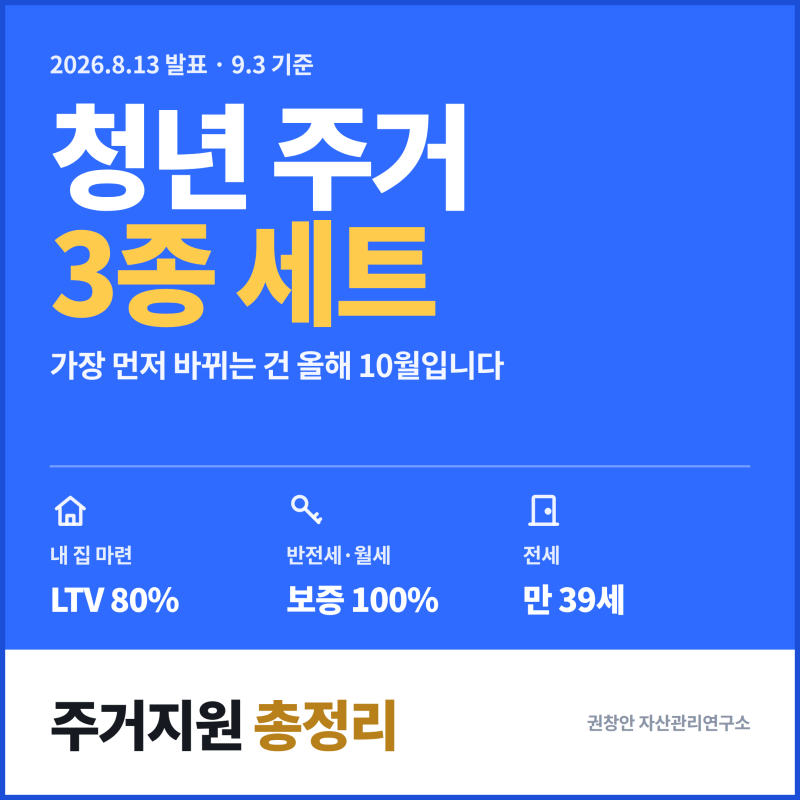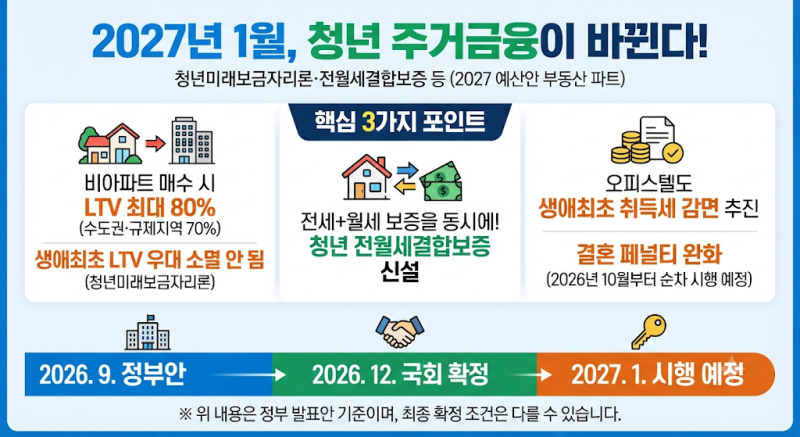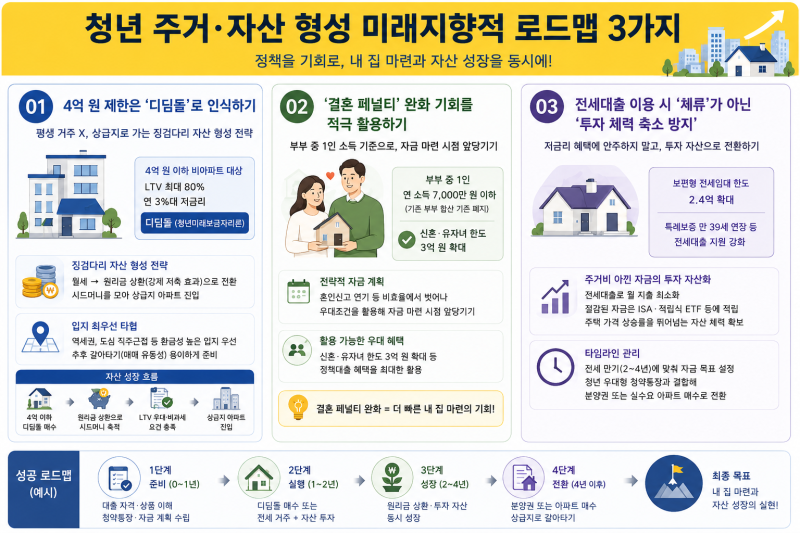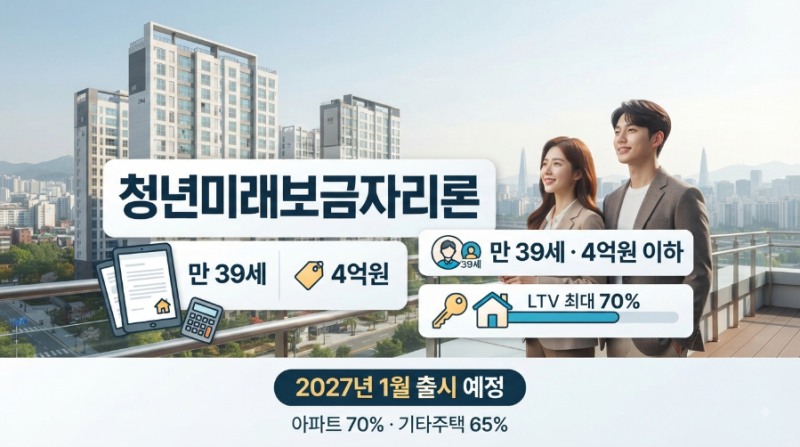
청년미래보금자리론은 만 39세 이하 생애최초 주택 구입 청년을 위한 정책 모기지 상품입니다. 주택가격 4억원 이하, 전용면적 85㎡ 이하 비아파트가 대상이며 2027년 1월 출시를 목표로 합니다.
스트레스 DSR 적용 시 대출 한도가 기존 대비 60%까지 급감할 수 있어 실제 대출 가능 금액을 면밀히 확인해야 합니다.
청년미래보금자리론은 만 39세 이하 생애최초 주택 구입 청년의 내 집 마련을 돕기 위해 2027년 1월 출시를 목표로 하는 정책 모기지 상품입니다.
'월 85만원'이라는 문구와 LTV 80% 적용 소식은 많은 청년에게 희망을 주었지만, 실제 대출 가능 금액은 예상과 크게 다를 수 있습니다. 특히 DSR, 그중에서도 스트레스 DSR 규제가 적용되면서 대출 한도에 예상치 못한 큰 변화가 생기고 있기 때문입니다.
이 상품은 연소득 7천만원 이하 청년을 대상으로 하며, 주택가격 4억원 이하, 전용면적 85㎡ 이하의 비아파트(빌라, 연립, 다세대) 구입에 초점을 맞춥니다. 아파트는 현재 대상에서 제외되며, 오피스텔 포함 여부는 법 개정을 통해 추진 중입니다.
문제는 스트레스 DSR 적용 시 발생합니다. 연봉 5천만원 청년의 경우, 기존 4억원 이상 가능했던 대출 한도가 스트레스 DSR 적용 후 3억원 이하로 급감하여 약 60% 수준으로 줄어드는 시뮬레이션 결과가 나타나기도 했습니다.
이는 낮은 금리나 높은 LTV만 보고 대출을 계획했다가는 큰 차질을 겪을 수 있음을 의미합니다.
따라서 청년미래보금자리론을 고려하는 청년들은 단순히 상품의 이름이나 광고 문구에 현혹되기보다, 본인의 소득과 기존 부채를 면밀히 분석하여 스트레스 DSR이 적용된 실제 대출 가능 금액을 정확히 파악하는 것이 중요합니다.
2027년 출시 전까지 세부적인 DSR 심사 방식과 확정 금리 등을 꾸준히 확인하고, 계약금을 날리는 불상사를 막기 위해 전문가와 상담하는 등 신중한 접근이 필요합니다.
스트레스 DSR 적용 시 대출 한도가 기존 대비 60%까지 급감할 수 있어 실제 대출 가능 금액을 면밀히 확인해야 합니다.
청년미래보금자리론은 만 39세 이하 생애최초 주택 구입 청년의 내 집 마련을 돕기 위해 2027년 1월 출시를 목표로 하는 정책 모기지 상품입니다.
'월 85만원'이라는 문구와 LTV 80% 적용 소식은 많은 청년에게 희망을 주었지만, 실제 대출 가능 금액은 예상과 크게 다를 수 있습니다. 특히 DSR, 그중에서도 스트레스 DSR 규제가 적용되면서 대출 한도에 예상치 못한 큰 변화가 생기고 있기 때문입니다.
이 상품은 연소득 7천만원 이하 청년을 대상으로 하며, 주택가격 4억원 이하, 전용면적 85㎡ 이하의 비아파트(빌라, 연립, 다세대) 구입에 초점을 맞춥니다. 아파트는 현재 대상에서 제외되며, 오피스텔 포함 여부는 법 개정을 통해 추진 중입니다.
문제는 스트레스 DSR 적용 시 발생합니다. 연봉 5천만원 청년의 경우, 기존 4억원 이상 가능했던 대출 한도가 스트레스 DSR 적용 후 3억원 이하로 급감하여 약 60% 수준으로 줄어드는 시뮬레이션 결과가 나타나기도 했습니다.
이는 낮은 금리나 높은 LTV만 보고 대출을 계획했다가는 큰 차질을 겪을 수 있음을 의미합니다.
따라서 청년미래보금자리론을 고려하는 청년들은 단순히 상품의 이름이나 광고 문구에 현혹되기보다, 본인의 소득과 기존 부채를 면밀히 분석하여 스트레스 DSR이 적용된 실제 대출 가능 금액을 정확히 파악하는 것이 중요합니다.
2027년 출시 전까지 세부적인 DSR 심사 방식과 확정 금리 등을 꾸준히 확인하고, 계약금을 날리는 불상사를 막기 위해 전문가와 상담하는 등 신중한 접근이 필요합니다.