
금융당국의 규제 완화로 유병자실손보험 가입 심사 항목이 대폭 축소되었으며, 고혈압 등 단순 투약 중인 만성질환자는 투약 여부가 심사에서 제외됩니다.
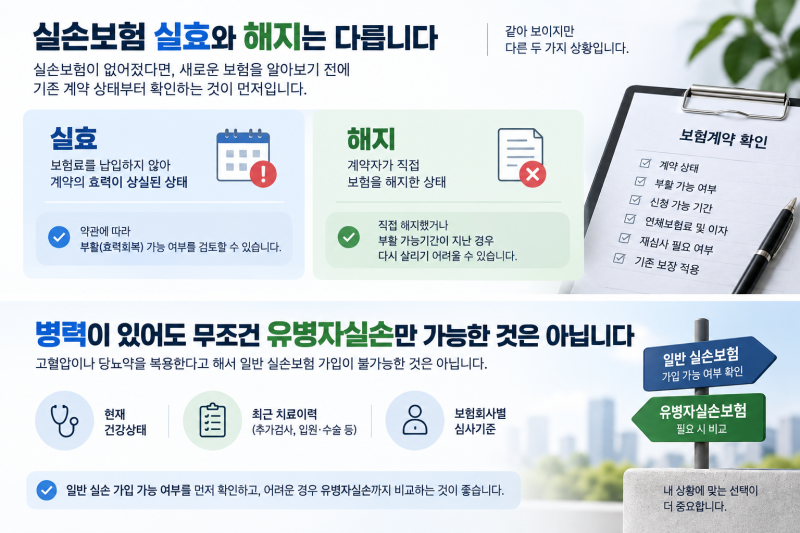
과거 실손보험이 실효된 경우 해지와 달리 부활 가능성이 있으므로, 새로운 보험 가입 전 기존 계약의 상태를 먼저 확인하는 것이 중요합니다.
2009년 9월 이전 가입한 구실손보험은 낮은 자기부담금과 넓은 비급여 보장 범위 등 장점이 많아, 해지 시 동일 조건으로 재가입이 불가능하므로 신중한 판단이 필요합니다. 만성질환으로 실손보험 가입을 포기하는 경우가 많습니다.
하지만 최근 금융당국 정책 변화로 유병자실손보험 가입 문턱이 크게 낮아져, 더 많은 분들이 혜택을 받을 수 있게 되었습니다. 특히 단순 투약 이력조차 심사에서 제외되는 등 긍정적인 변화가 주목됩니다.
유병자실손보험은 심사 항목이 18개에서 6개로, 치료 이력 심사 기간은 5년에서 2년으로 단축되었고, 중대질병 심사도 암 1개로 축소되어 가입 가능성이 높아졌습니다. 또한, 과거 실손보험이 실효된 경우 해지와 달리 부활 가능성을 먼저 확인해야 합니다.
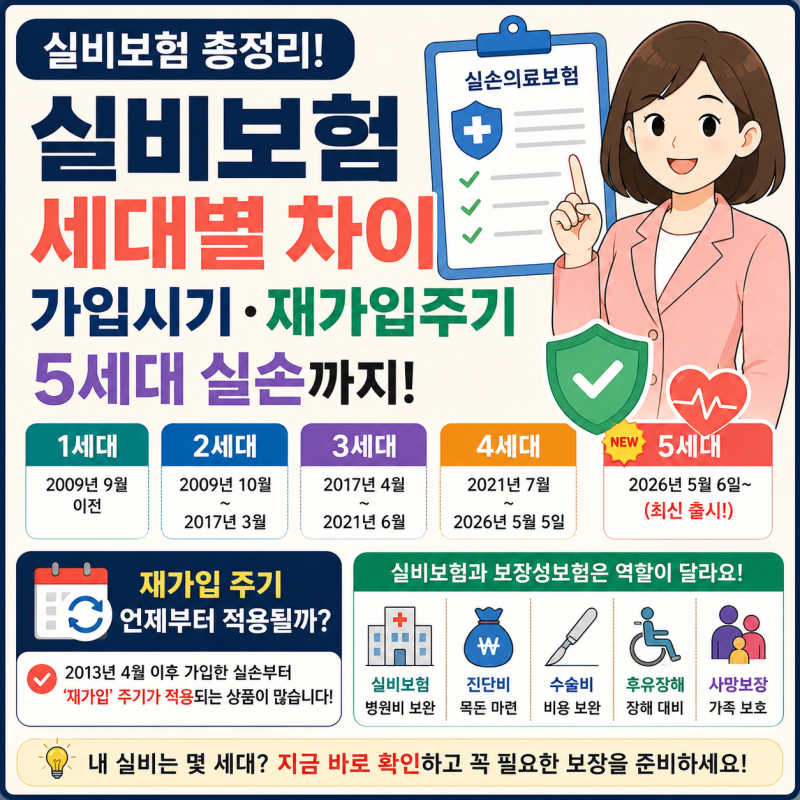
2009년 9월 이전 가입한 구실손보험은 낮은 자기부담금과 넓은 비급여 보장 범위로 인해 해지 시 동일 조건 재가입이 불가능하므로 신중한 판단이 필요합니다.
만성질환자나 과거 실손보험 가입 이력이 있는 분들은 최신 변경된 가입 조건을 확인하고 전문가와 상담하여 자신에게 가장 유리한 선택을 해야 합니다. 현재 상황에 맞는 최적의 실손보험 가입 방안을 모색해 보시길 권해드립니다.
과거 실손보험이 실효된 경우 해지와 달리 부활 가능성이 있으므로, 새로운 보험 가입 전 기존 계약의 상태를 먼저 확인하는 것이 중요합니다.
2009년 9월 이전 가입한 구실손보험은 낮은 자기부담금과 넓은 비급여 보장 범위 등 장점이 많아, 해지 시 동일 조건으로 재가입이 불가능하므로 신중한 판단이 필요합니다. 만성질환으로 실손보험 가입을 포기하는 경우가 많습니다.
하지만 최근 금융당국 정책 변화로 유병자실손보험 가입 문턱이 크게 낮아져, 더 많은 분들이 혜택을 받을 수 있게 되었습니다. 특히 단순 투약 이력조차 심사에서 제외되는 등 긍정적인 변화가 주목됩니다.
유병자실손보험은 심사 항목이 18개에서 6개로, 치료 이력 심사 기간은 5년에서 2년으로 단축되었고, 중대질병 심사도 암 1개로 축소되어 가입 가능성이 높아졌습니다. 또한, 과거 실손보험이 실효된 경우 해지와 달리 부활 가능성을 먼저 확인해야 합니다.
2009년 9월 이전 가입한 구실손보험은 낮은 자기부담금과 넓은 비급여 보장 범위로 인해 해지 시 동일 조건 재가입이 불가능하므로 신중한 판단이 필요합니다.
만성질환자나 과거 실손보험 가입 이력이 있는 분들은 최신 변경된 가입 조건을 확인하고 전문가와 상담하여 자신에게 가장 유리한 선택을 해야 합니다. 현재 상황에 맞는 최적의 실손보험 가입 방안을 모색해 보시길 권해드립니다.