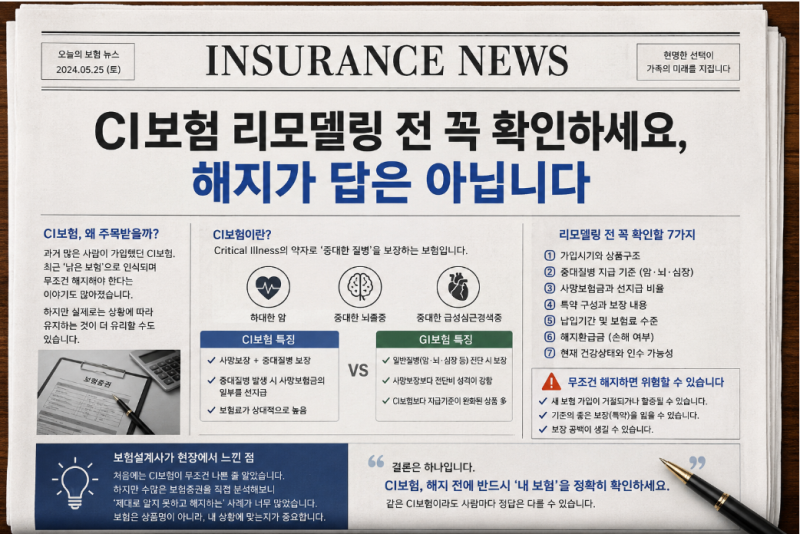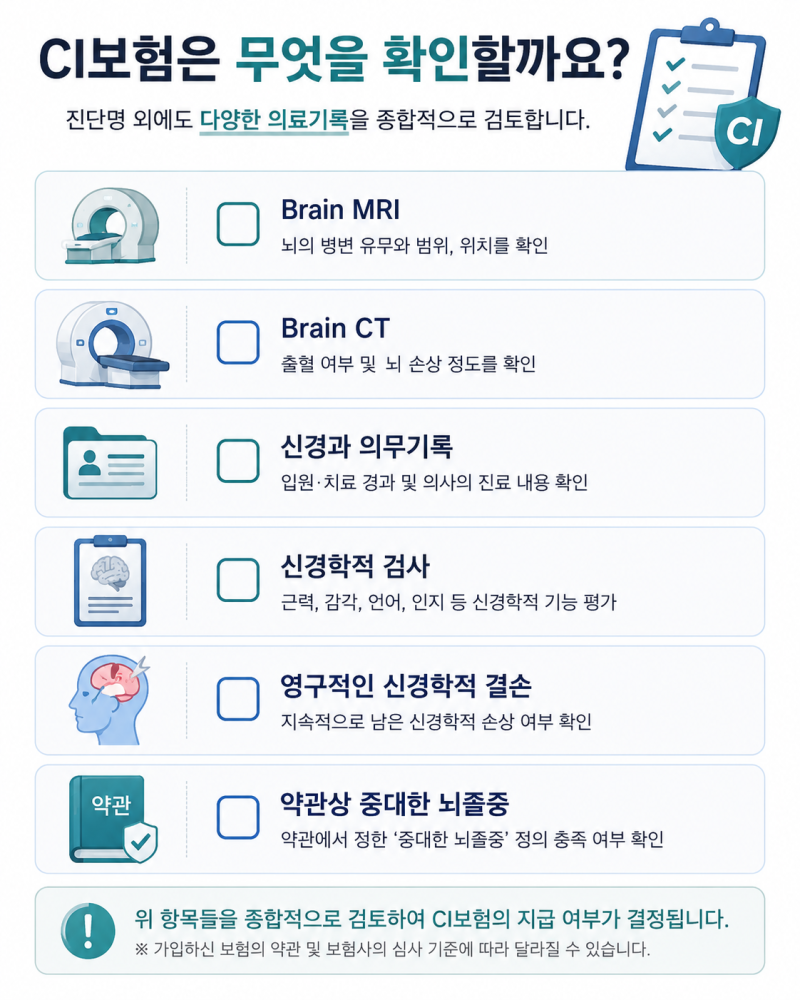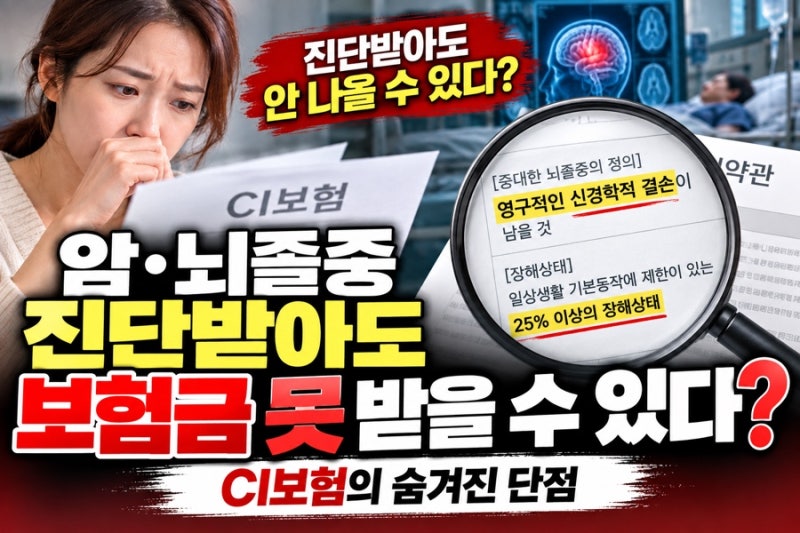

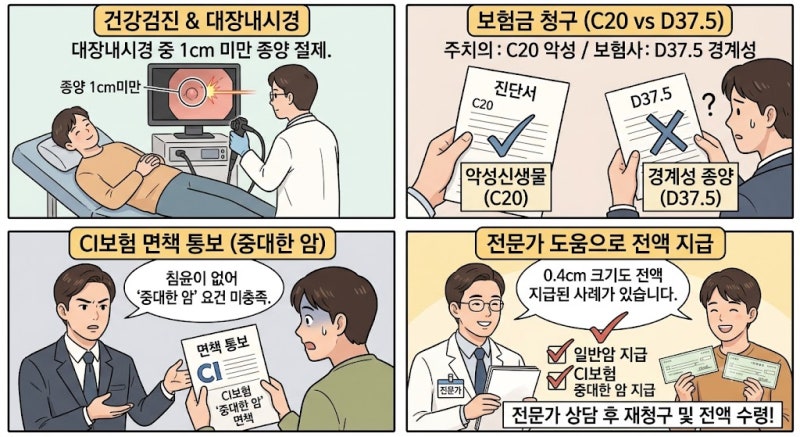
CI보험은 중대한 질병 발생 시 보험금을 지급하는 상품으로, 약관 해석을 두고 논란이 끊이지 않습니다. 특히 '중대한'이라는 단서 조항 때문에 실제 암이나 뇌졸중 진단을 받고도 보험금 지급이 거절되는 사례가 빈번하여 소비자 불만이 높습니다. 하지만 일부 오래된 CI보험은 예상치 못한 숨겨진 가치를 지니고 있어 무조건적인 해지가 능사가 아니라는 분석이 제기됩니다.
실제 사용자들은 초기 암이나 경미한 뇌졸중 진단 시 약관상 '중대한 질병' 기준을 충족하지 못해 보험금 수령에 실패하는 경우가 많습니다. 그러나 과거 CI보험 중에는 일반암 선지급 기능, 연 5~7%대 확정 고금리, 보험료 납입면제 등 현재는 찾아보기 어려운 알짜 특약들이 포함된 경우가 많습니다. 무분별한 해지는 큰 손해로 이어질 수 있습니다.
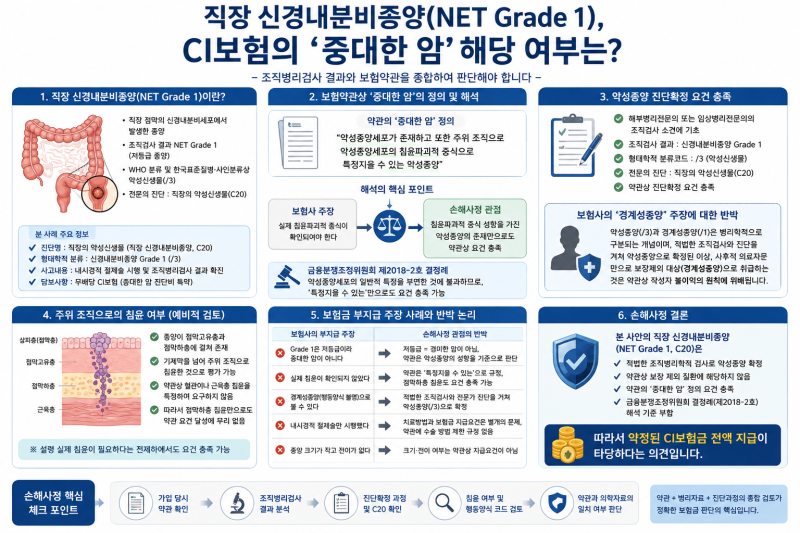
따라서 CI보험 가입자들은 무조건적인 해지나 리모델링 권유에 앞서, 자신이 가입한 보험의 약관을 면밀히 검토해야 합니다. 특히 '중대한 암'이나 '중대한 뇌졸중'의 구체적인 정의를 확인하고, 고지의무 위반 여부 및 해지 시 발생할 수 있는 손실을 정확히 파악하는 것이 중요합니다. 전문가들은 오래된 CI보험의 숨겨진 가치를 이해하고 신중하게 접근할 것을 조언합니다.