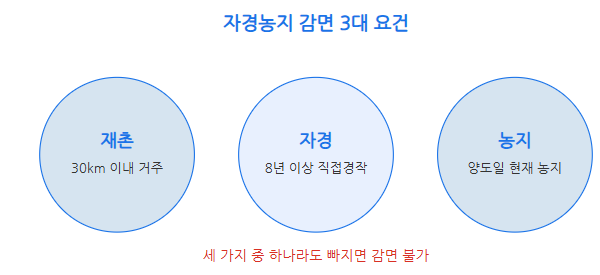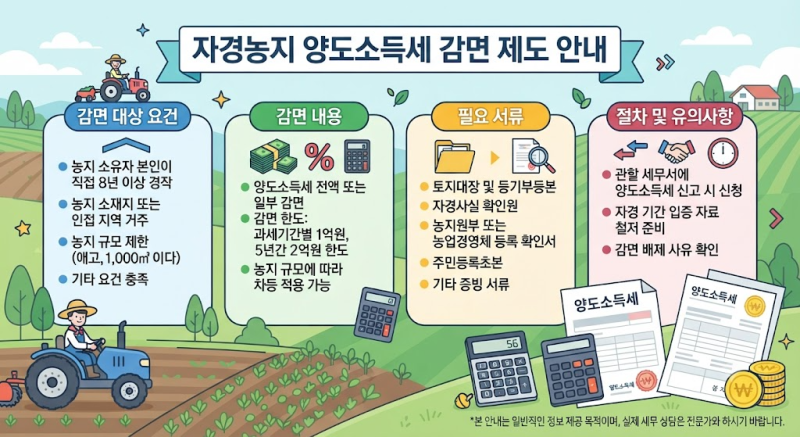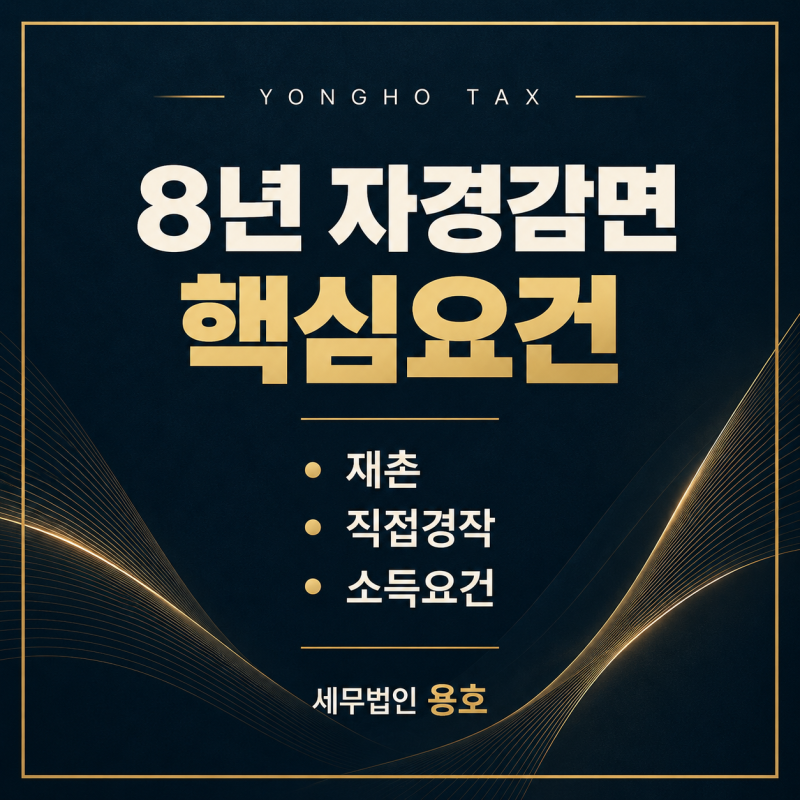
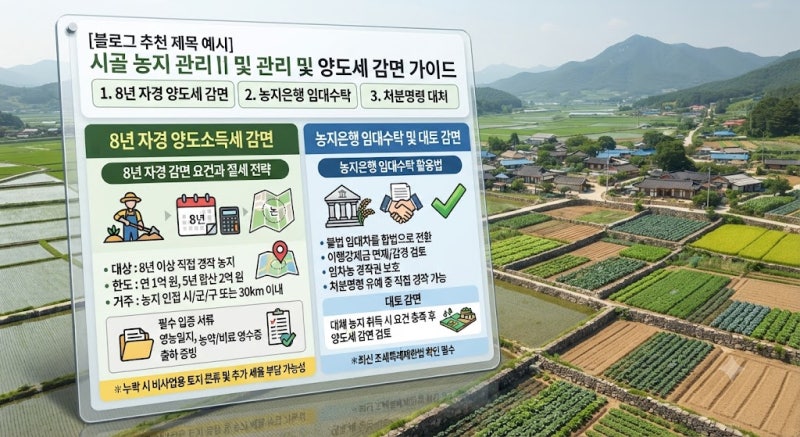
8년 자경 농지 감면 제도는 농지 소재지에 거주하며 8년 이상 직접 경작한 농지를 양도할 때 양도소득세를 감면해 주는 중요한 세금 혜택입니다. 단순히 농지를 8년 이상 보유했다고 해서 자동으로 적용되는 것이 아니며, 재촌 요건, 직접 경작 요건, 소득 요건, 그리고 양도 당시 농지 여부 등 여러 까다로운 조건을 모두 충족해야 합니다. 이 제도는 조세특례제한법 제69조에 근거하며, 농업인의 안정적인 영농 활동을 지원하고 농지 보전을 유도하는 목적을 가지고 있습니다.
실제 블로그 후기들을 살펴보면, 많은 분들이 8년 보유만으로 감면이 가능하다고 오해하는 경우가 많습니다. 그러나 실제로는 농지 인근에 거주했는지, 본인이 직접 농사를 지었는지, 자경 기간에서 제외되는 소득 발생 기간은 없는지 등을 철저히 확인해야 합니다. 특히, 직접 경작은 농작업에 상시 종사하거나 농작업의 절반 이상을 자기 노동력으로 수행하는지를 중심으로 판단하며, 같은 세대원이 경작한 기간은 본인의 자경 기간에 포함되지 않는다는 점이 중요합니다.
8년 자경 농지 감면을 받기 위해서는 농지원부, 직불금 수령 내역, 작업 증빙 자료 등 객관적인 영농 기록을 연도별로 꼼꼼하게 준비하는 것이 필수적입니다. 감면 한도는 연간 1억 원, 5년간 합산 2억 원으로 제한되며, 토지를 분필하여 매도하거나 동일인에게 연도를 달리하여 양도하는 경우에도 한도 산정에 주의해야 합니다. 복잡한 요건과 증빙 서류 때문에 전문가의 도움을 받아 정확하게 확인하는 것이 세금 폭탄을 피하는 현명한 방법입니다.