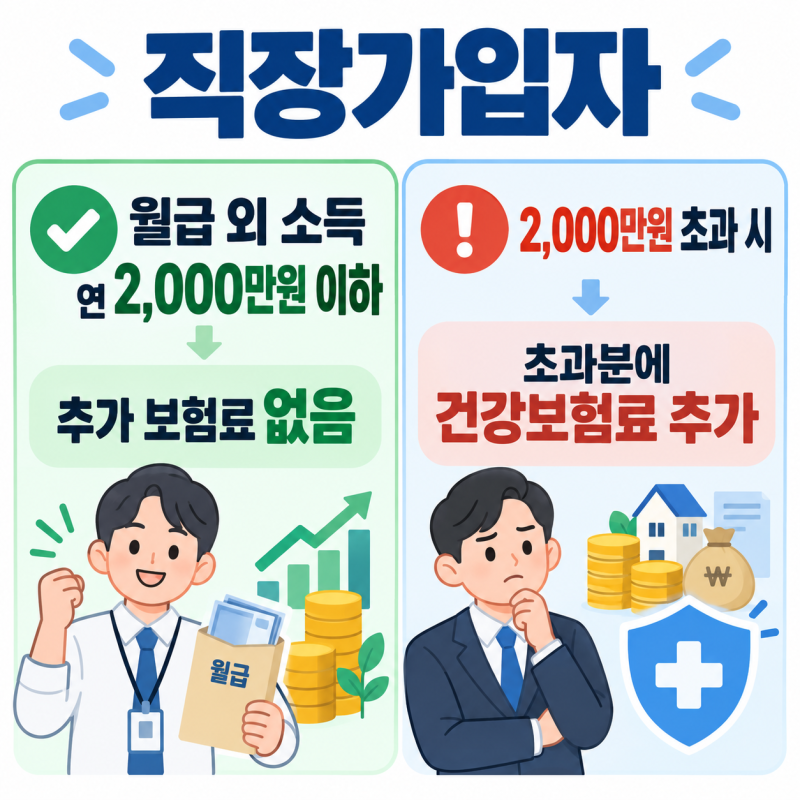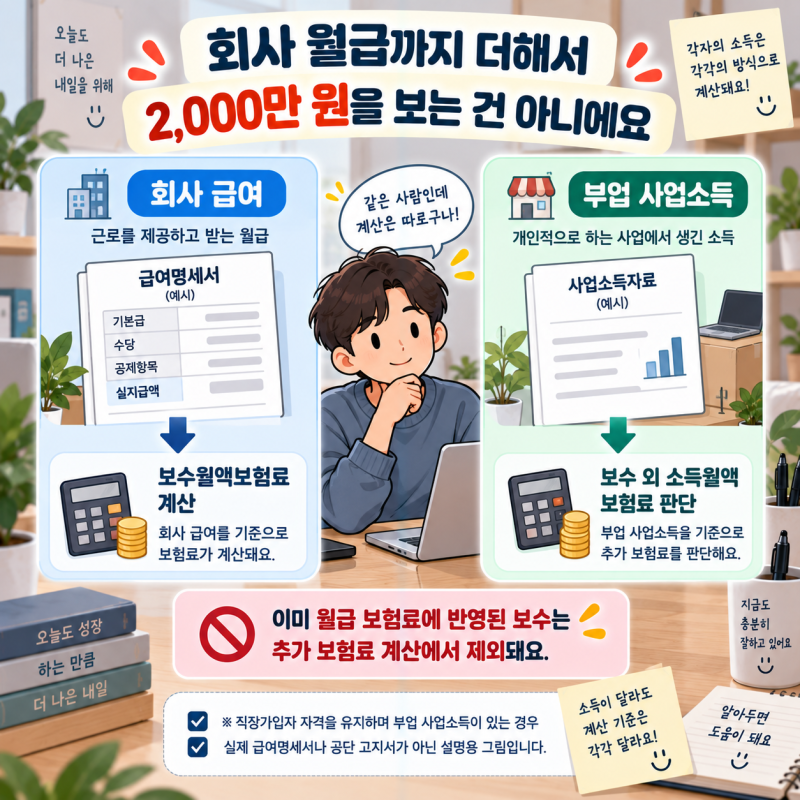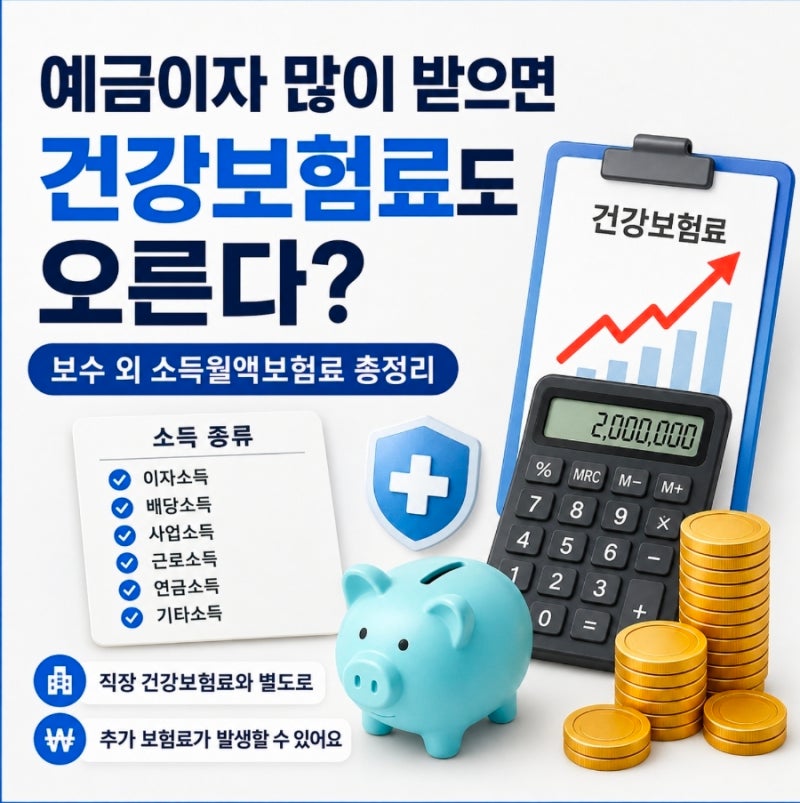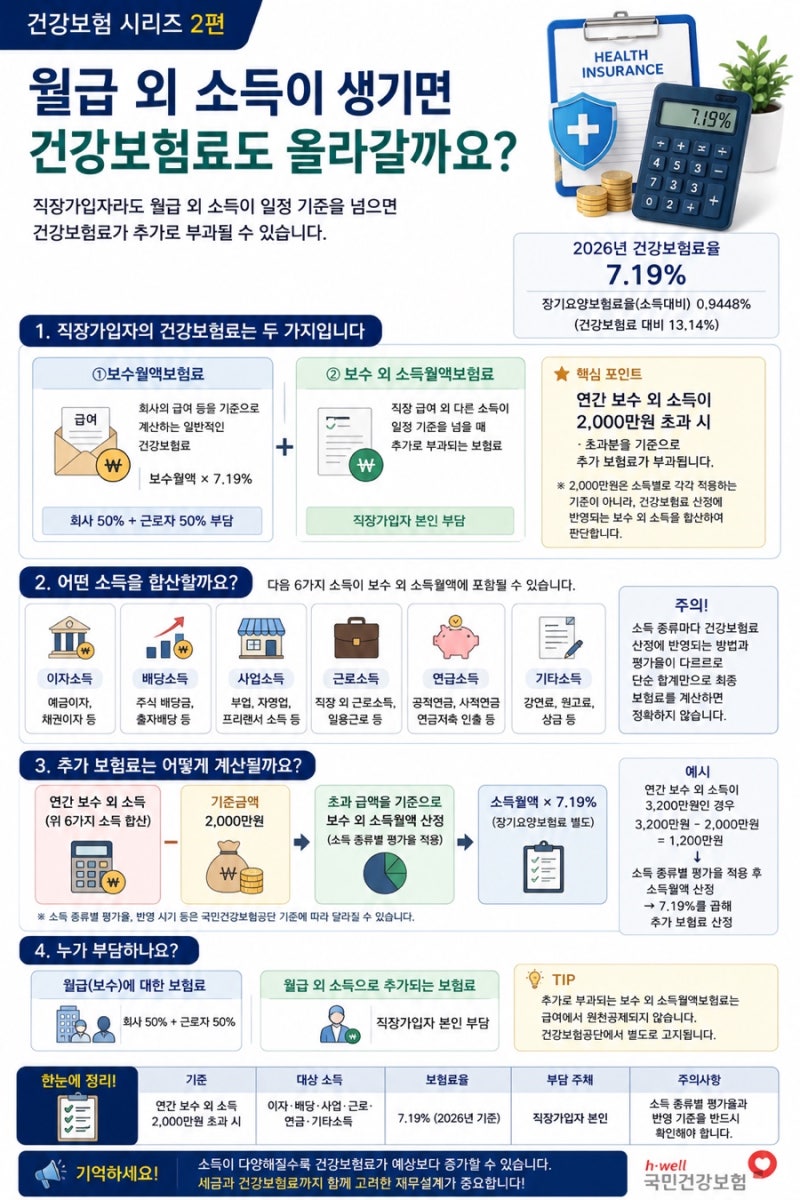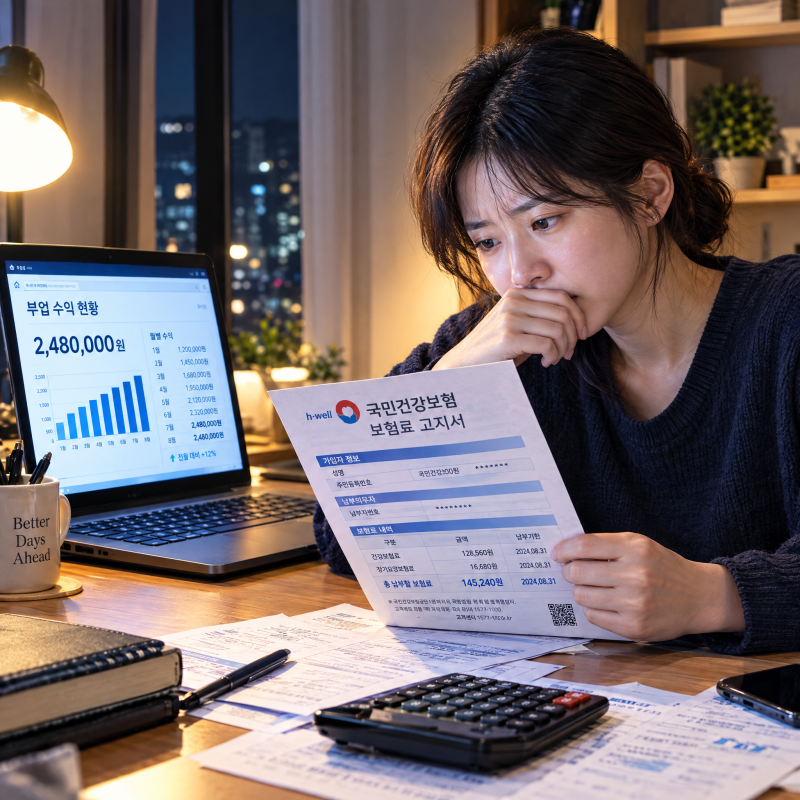

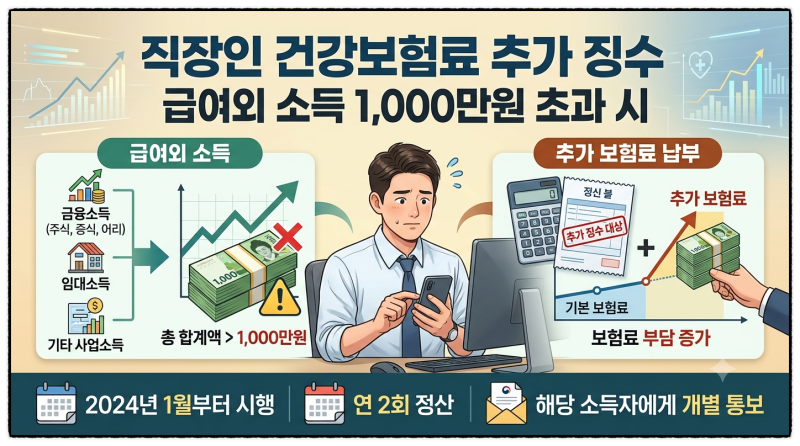
직장가입자의 건강보험료는 월급에 부과되는 보수월액보험료 외에, 이자, 배당, 임대, 사업소득 등 월급 외 소득이 연 2,000만 원을 초과할 경우 초과분에 대해 별도의 보험료가 부과됩니다. 이를 보수 외 소득월액 보험료라고 부르며, 국민건강보험법 제69조에 근거한 제도입니다. 이 기준은 2012년 7,200만 원에서 2022년 2,000만 원으로 지속적으로 강화되어 왔습니다.
실제 블로그 후기들을 살펴보면, 많은 직장인이 월급 외 소득에 대한 추가 건강보험료 부과 사실을 뒤늦게 알고 당황하는 경우가 많습니다. 특히 2,000만 원 초과분부터 본인이 전액 부담해야 한다는 점과, 건강보험료율 7.19%에 장기요양보험료 13.14%가 추가되는 계산법에 주목하고 있습니다. 이는 직장가입자 신분은 유지되나, 추가 소득에 대한 보험료가 별도로 부과되는 구조입니다.
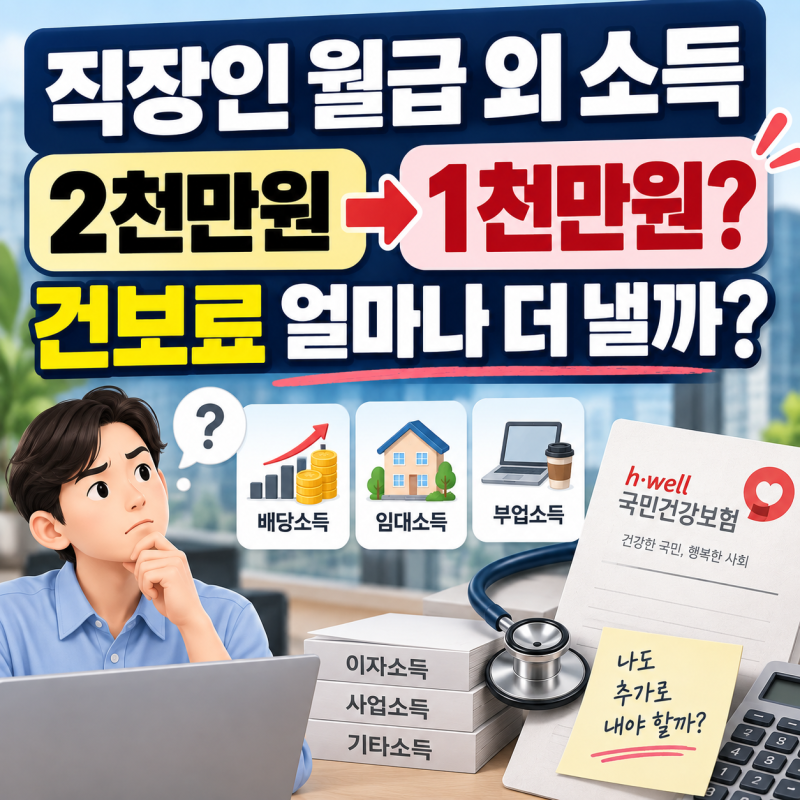
현재 연간 보수 외 소득 2,000만 원이 기준이지만, 보건복지부에서 이 기준을 1,000만 원으로 절반 축소하는 개편안을 검토 중이라는 사실도 중요하게 다뤄지고 있습니다. 따라서 월급 외 소득이 있는 직장인이라면 자신의 소득이 이 기준을 초과하는지, 그리고 향후 제도 변경 가능성까지 면밀히 확인하여 예상치 못한 보험료 부담에 대비하는 것이 현명합니다.