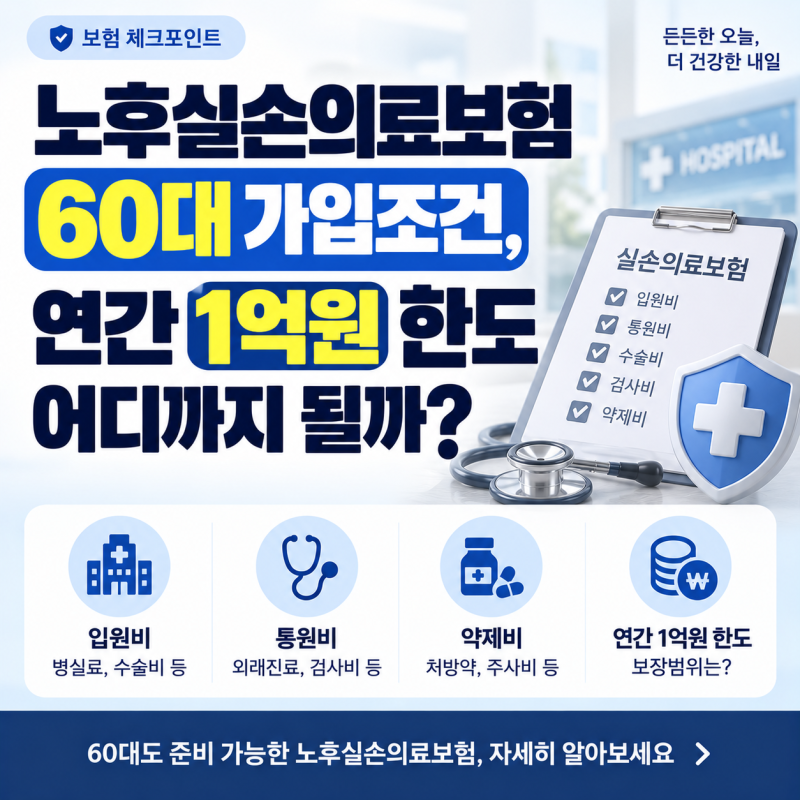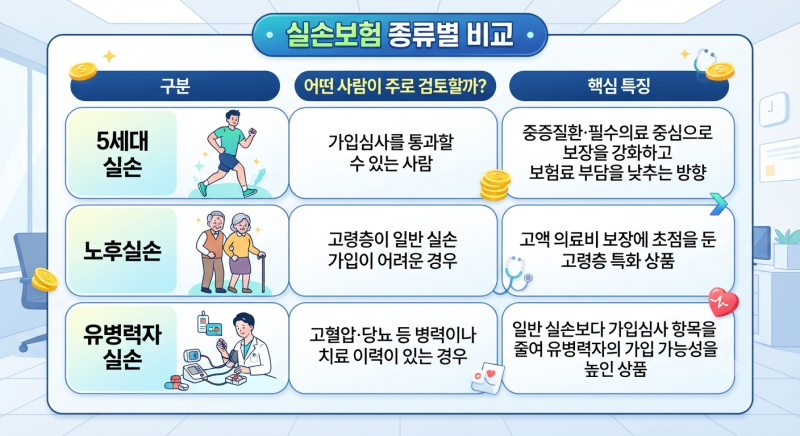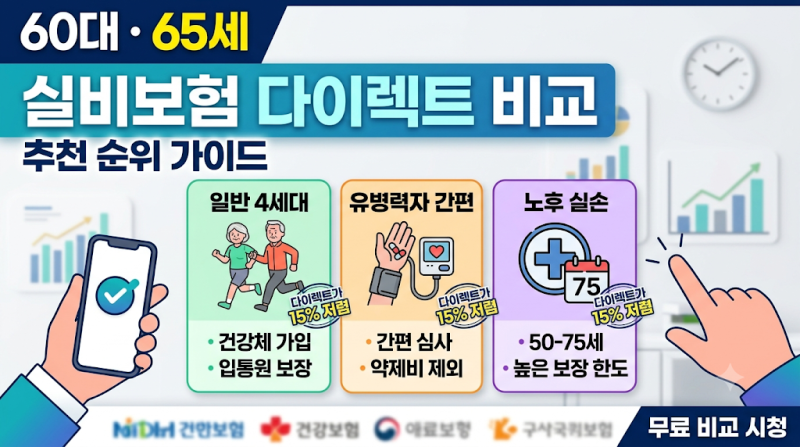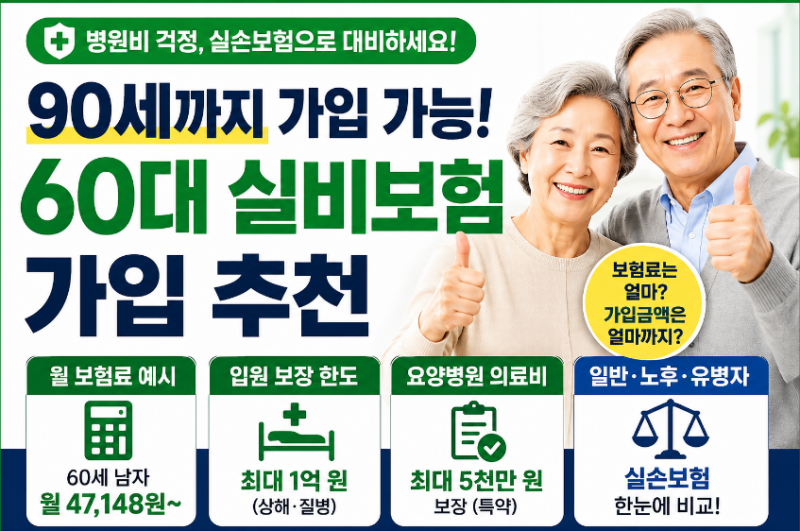

60대 이상은 노후실손의료보험을 통해 90세까지 가입 가능하며 110세까지 보장받을 수 있지만, 실제 신규 가입 심사는 매우 까다롭습니다.
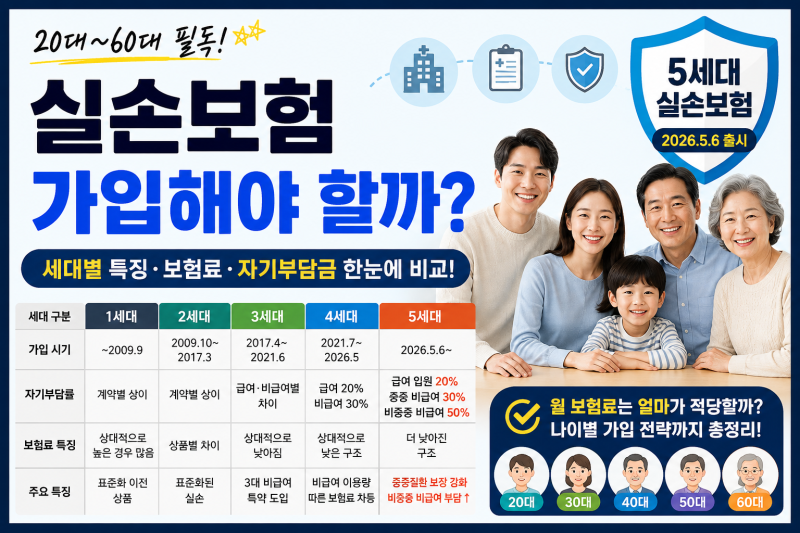
노후실손은 입원 시 30만원 우선 공제 후 급여 20%, 비급여 30%를 추가 부담하는 구조로 소액 진료보다 수술이나 장기 입원 등 큰 의료비 대비에 초점을 맞춥니다.
연간 1억원 한도로 입원과 통원을 통합 보장하며, 병력에 따라 유병자실손을 고려할 수 있으나 보장 금액이 낮고 자기부담 비율은 더 높습니다. 60대에 실비보험 가입은 생각보다 까다롭습니다.
노후실손은 90세까지 가입 가능하지만, 건강검진 기록 등 엄격한 심사 기준을 통과해야 합니다. 고혈압, 당뇨약 복용 이력이나 건강검진 지적 사항이 있다면 일반 실비 가입은 더욱 어렵습니다. 가입 가능 연령만 보고 쉽게 생각해서는 안 됩니다.
노후실손은 자기부담금 구조가 일반 실손과 다릅니다. 입원 시 30만원 우선 공제 후 급여 20%, 비급여 30%를 추가 부담합니다. 소액 통원 진료 시 돌려받는 금액이 적을 수 있지만, 연간 1억원 한도로 고액 의료비에 집중 보장합니다.
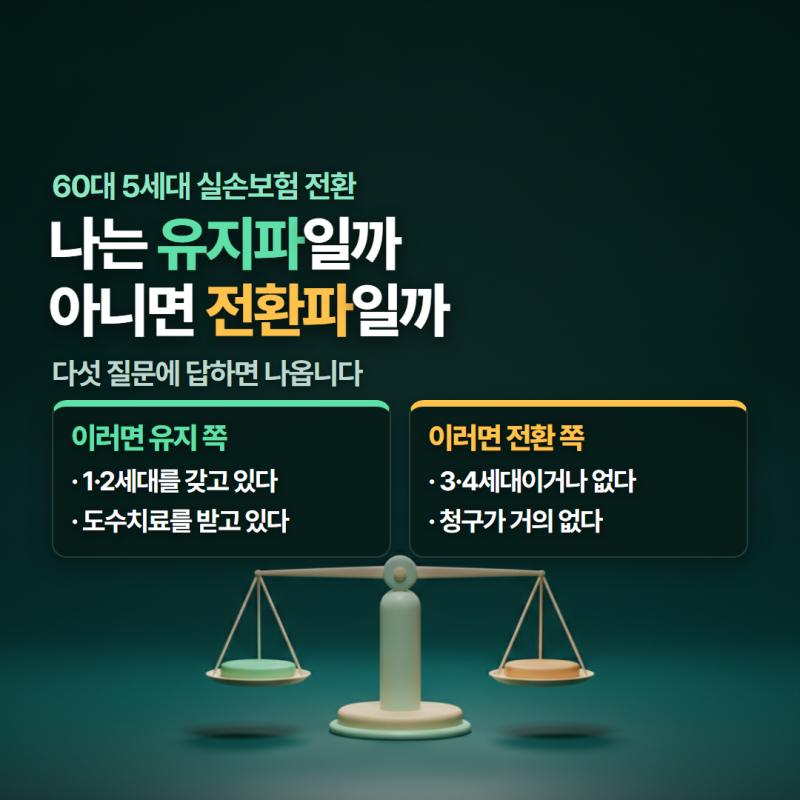
연간 자기부담금 500만원 초과 시 전액 지급되는 상한도 있습니다. 따라서 60대실비보험 선택 시 병력과 병원 이용 패턴을 분석해야 합니다. 병력으로 일반 가입이 어렵다면 유병자실손을 고려할 수 있으나, 보장 금액이 낮고 자기부담 비율이 높습니다.
실제 심사 기준, 자기부담금 구조, 보장 한도를 종합 비교하여 자신에게 가장 적합한 상품을 선택하는 것이 중요합니다.
노후실손은 입원 시 30만원 우선 공제 후 급여 20%, 비급여 30%를 추가 부담하는 구조로 소액 진료보다 수술이나 장기 입원 등 큰 의료비 대비에 초점을 맞춥니다.
연간 1억원 한도로 입원과 통원을 통합 보장하며, 병력에 따라 유병자실손을 고려할 수 있으나 보장 금액이 낮고 자기부담 비율은 더 높습니다. 60대에 실비보험 가입은 생각보다 까다롭습니다.
노후실손은 90세까지 가입 가능하지만, 건강검진 기록 등 엄격한 심사 기준을 통과해야 합니다. 고혈압, 당뇨약 복용 이력이나 건강검진 지적 사항이 있다면 일반 실비 가입은 더욱 어렵습니다. 가입 가능 연령만 보고 쉽게 생각해서는 안 됩니다.
노후실손은 자기부담금 구조가 일반 실손과 다릅니다. 입원 시 30만원 우선 공제 후 급여 20%, 비급여 30%를 추가 부담합니다. 소액 통원 진료 시 돌려받는 금액이 적을 수 있지만, 연간 1억원 한도로 고액 의료비에 집중 보장합니다.
연간 자기부담금 500만원 초과 시 전액 지급되는 상한도 있습니다. 따라서 60대실비보험 선택 시 병력과 병원 이용 패턴을 분석해야 합니다. 병력으로 일반 가입이 어렵다면 유병자실손을 고려할 수 있으나, 보장 금액이 낮고 자기부담 비율이 높습니다.
실제 심사 기준, 자기부담금 구조, 보장 한도를 종합 비교하여 자신에게 가장 적합한 상품을 선택하는 것이 중요합니다.