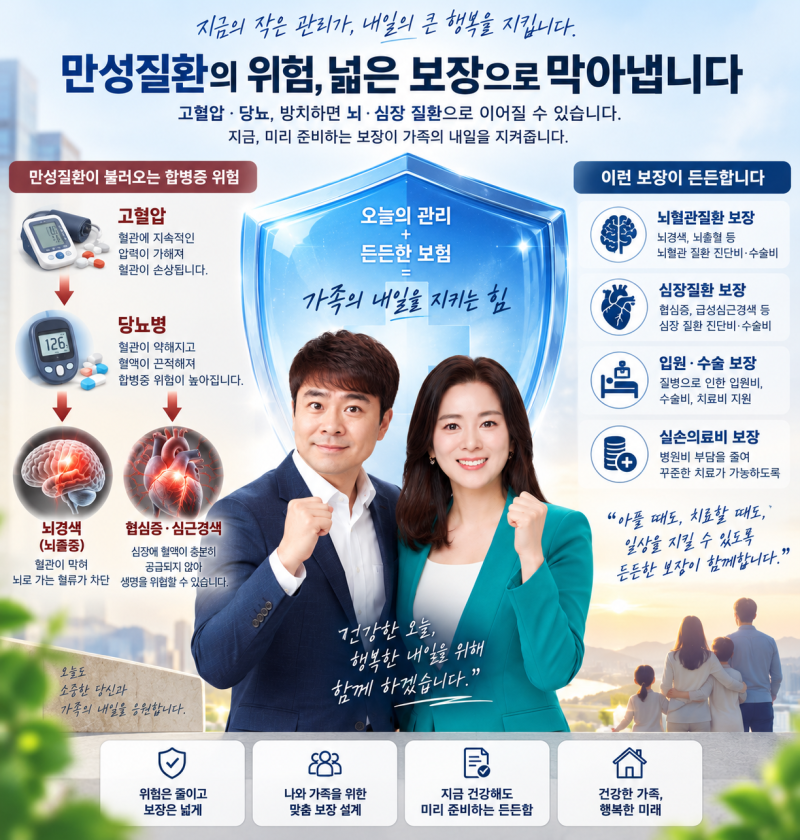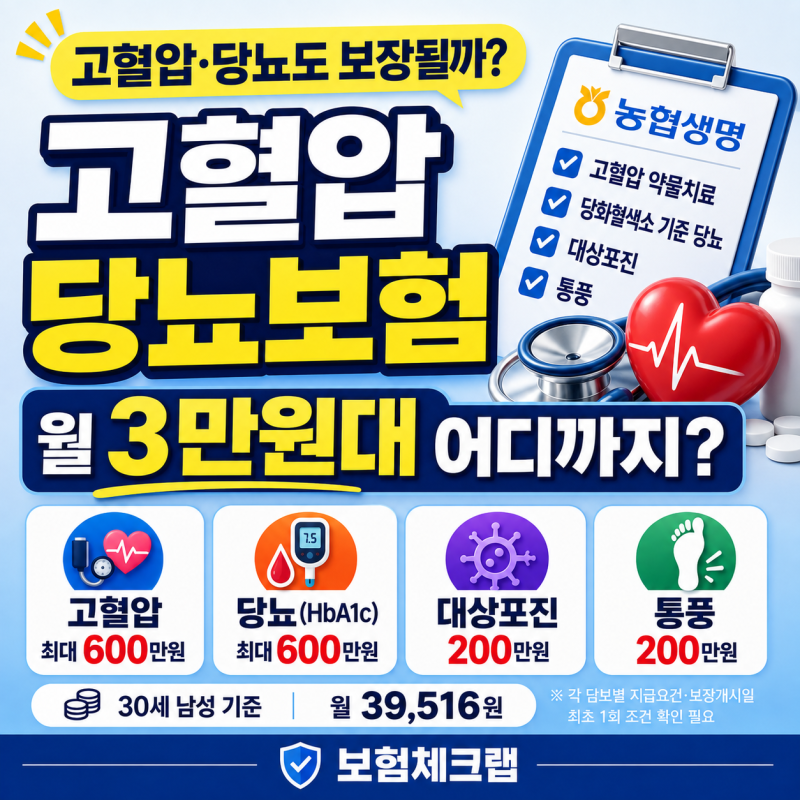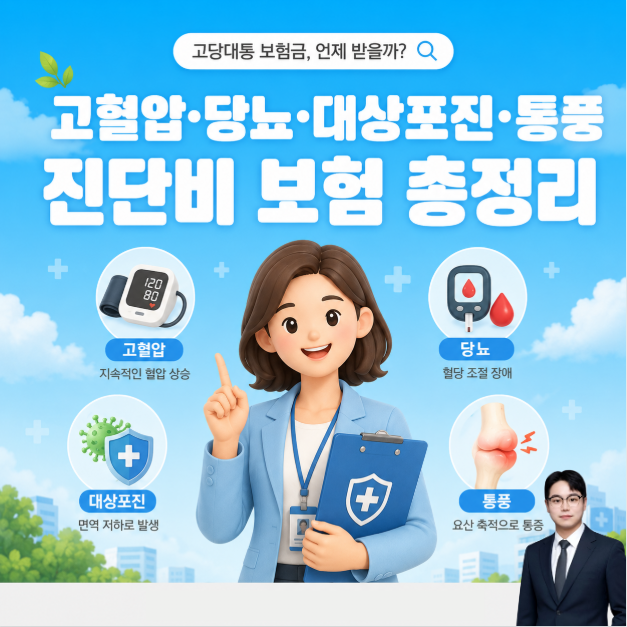
고혈압진단비보험 담보에는 '원발성' 조건이 붙으며, '진단'과 '180일 약물치료' 담보가 별도로 존재합니다. 고혈압, 당뇨, 고지혈증이 없는 경우 더 저렴한 유병자 보험 가입이 가능하며, 일부 상품은 보험료 할인 혜택을 제공합니다.
고혈압 진단비는 단순 혈압 수치만으로는 지급되지 않고, 의사의 정식 진단과 180일 이상의 지속적인 약물 치료 기록이 필수입니다. 고혈압진단비보험은 필요하지만, 복잡한 약관과 청구 기준 때문에 혼란을 겪기 쉽습니다.
단순히 혈압이 높다고 보험금을 바로 받을 수 있다는 오해는 금물이며, 가입 전 정확한 이해가 필수적입니다. 대부분의 고혈압진단비보험 담보에는 '원발성' 조건이 붙고, '진단'과 '180일 약물치료' 담보가 별도로 구분됩니다.
병원 진단만으로 보험금이 지급되지 않습니다. 약관 기준 혈압 수치와 의사의 정식 진단, 180일 이상 지속 약물 치료 기록이 뒷받침되어야 진단비를 수령할 수 있습니다.
고혈압, 당뇨, 고지혈증이 없는 경우 유병자 보험임에도 보험료 할인 혜택을 받을 수 있으니, 건강 상태에 맞는 상품을 신중히 선택하십시오. 따라서 고혈압진단비보험 가입 시 '원발성' 의미와 '진단', '약물치료' 조건 차이를 명확히 이해해야 합니다.
약관이 정한 '정식 진단'과 '지속 치료'라는 핵심 청구 기준을 반드시 확인하여 불필요한 분쟁을 피하고 필요한 보장을 받으십시오. 전문가 상담을 통해 자신에게 가장 적합한 상품을 선택하는 것이 현명합니다.
고혈압 진단비는 단순 혈압 수치만으로는 지급되지 않고, 의사의 정식 진단과 180일 이상의 지속적인 약물 치료 기록이 필수입니다. 고혈압진단비보험은 필요하지만, 복잡한 약관과 청구 기준 때문에 혼란을 겪기 쉽습니다.
단순히 혈압이 높다고 보험금을 바로 받을 수 있다는 오해는 금물이며, 가입 전 정확한 이해가 필수적입니다. 대부분의 고혈압진단비보험 담보에는 '원발성' 조건이 붙고, '진단'과 '180일 약물치료' 담보가 별도로 구분됩니다.
병원 진단만으로 보험금이 지급되지 않습니다. 약관 기준 혈압 수치와 의사의 정식 진단, 180일 이상 지속 약물 치료 기록이 뒷받침되어야 진단비를 수령할 수 있습니다.
고혈압, 당뇨, 고지혈증이 없는 경우 유병자 보험임에도 보험료 할인 혜택을 받을 수 있으니, 건강 상태에 맞는 상품을 신중히 선택하십시오. 따라서 고혈압진단비보험 가입 시 '원발성' 의미와 '진단', '약물치료' 조건 차이를 명확히 이해해야 합니다.
약관이 정한 '정식 진단'과 '지속 치료'라는 핵심 청구 기준을 반드시 확인하여 불필요한 분쟁을 피하고 필요한 보장을 받으십시오. 전문가 상담을 통해 자신에게 가장 적합한 상품을 선택하는 것이 현명합니다.