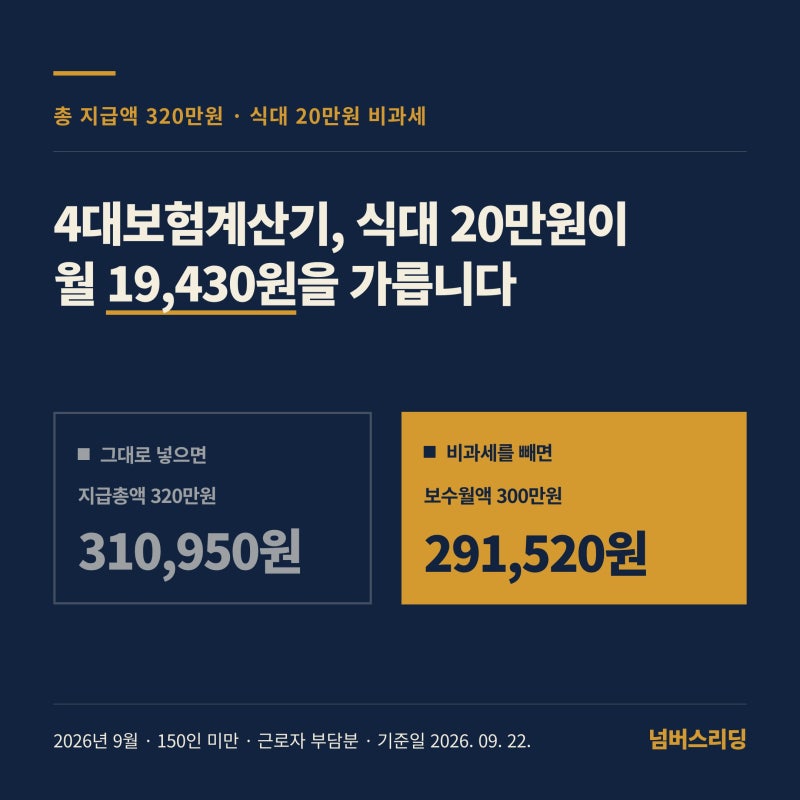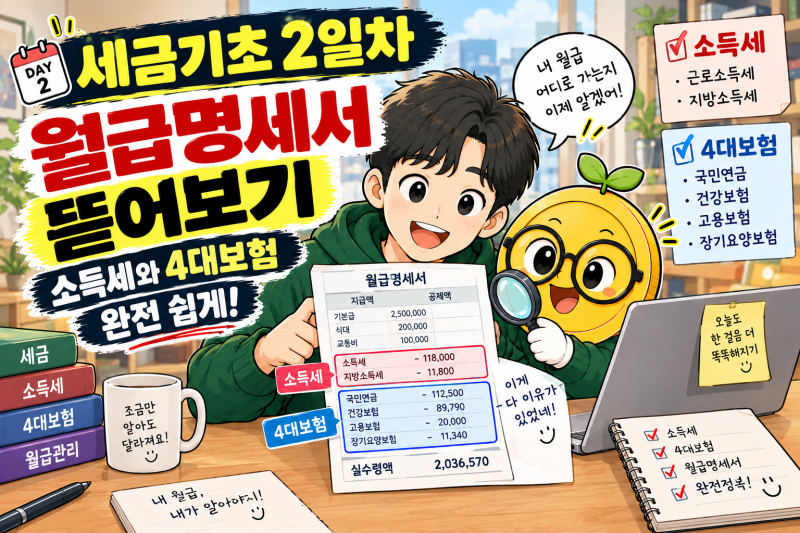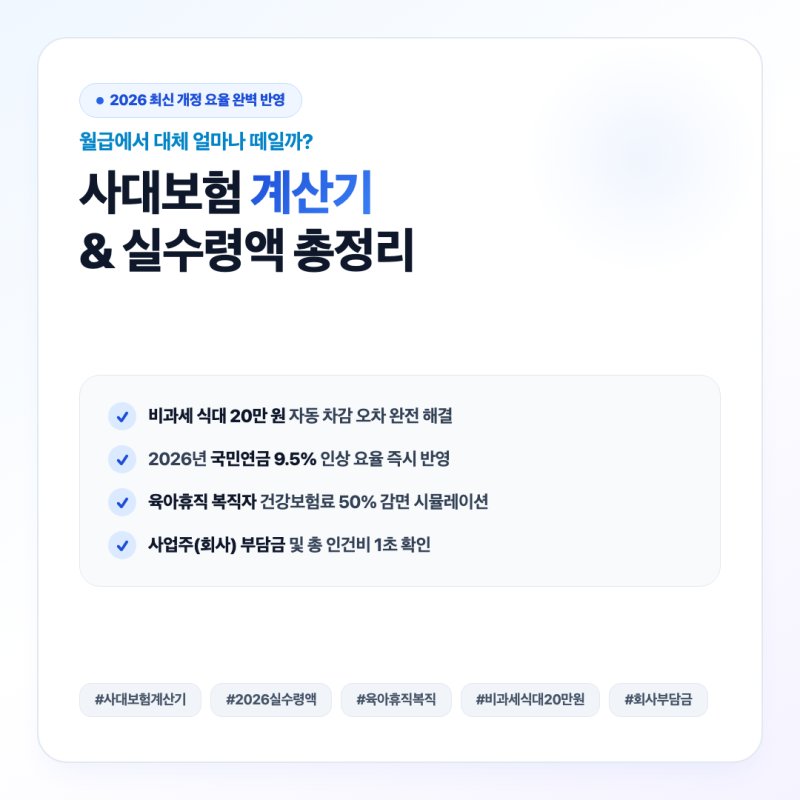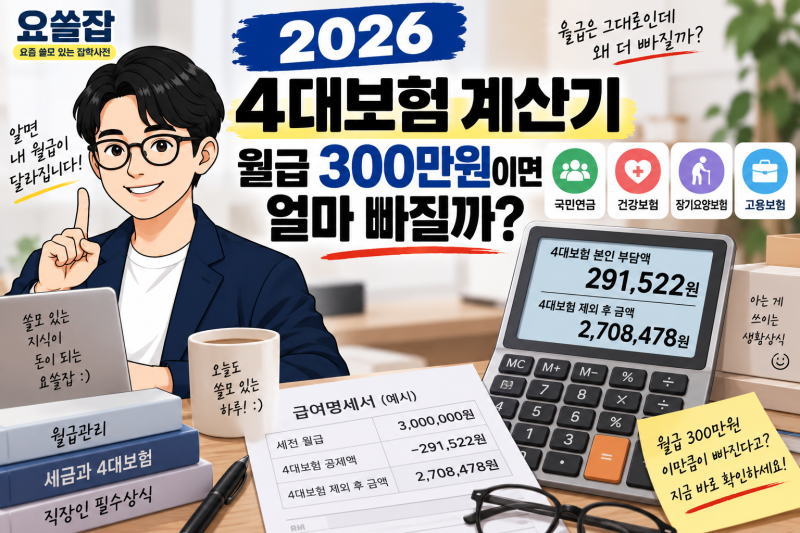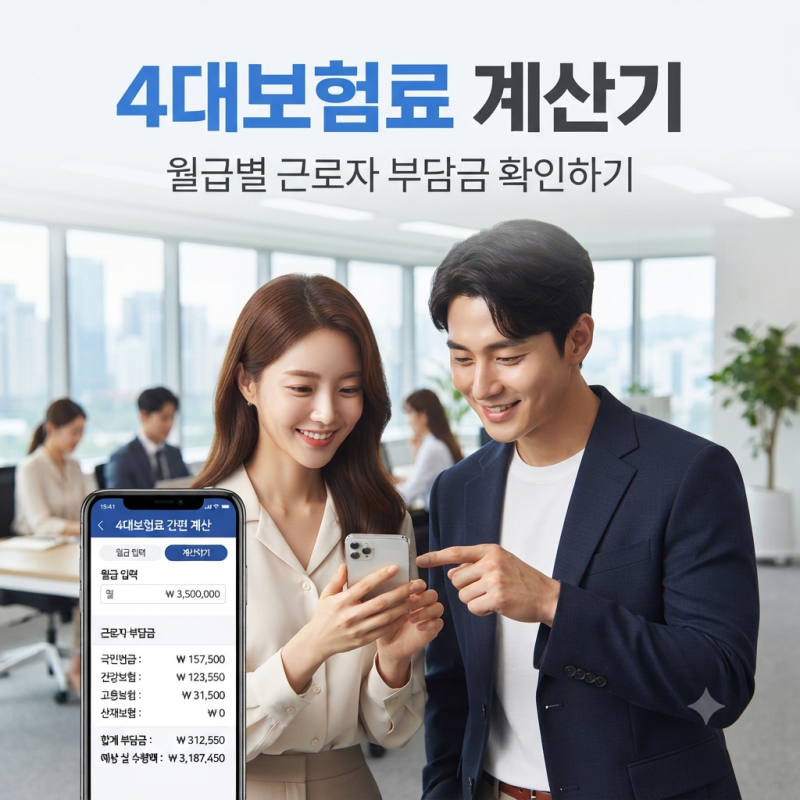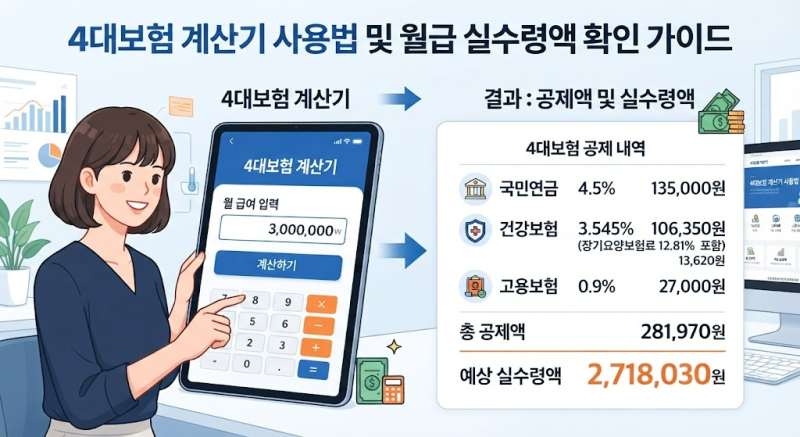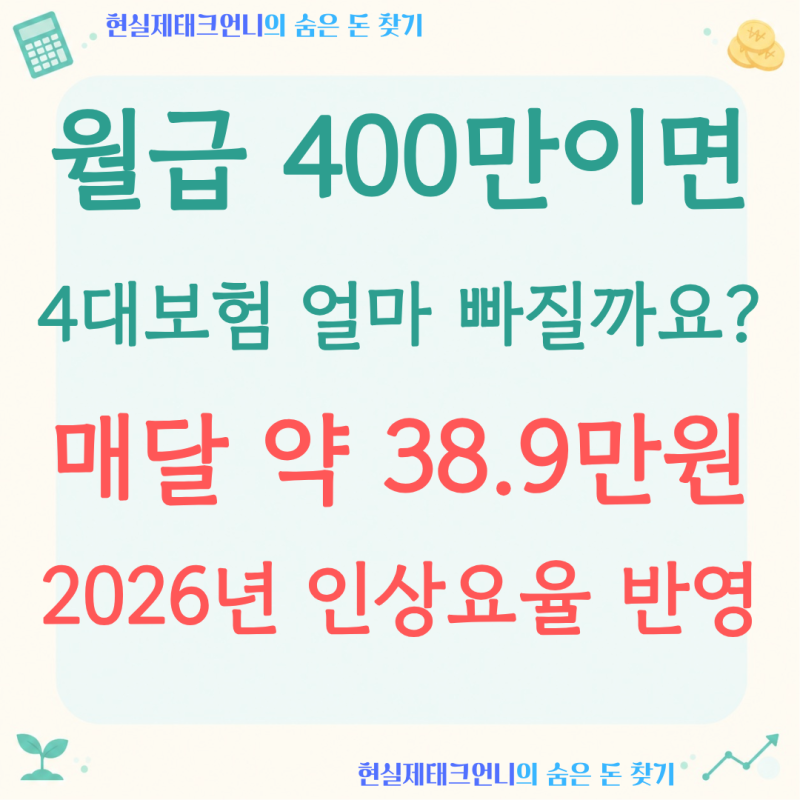
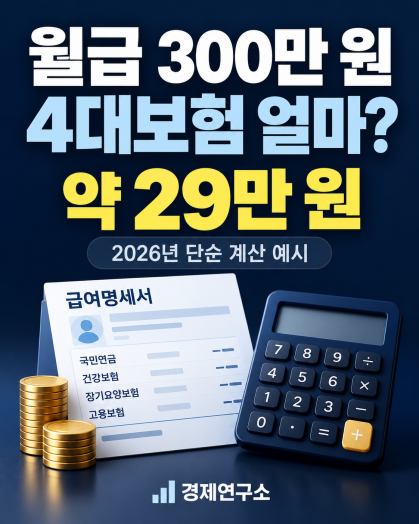
4대보험 계산기와 소득세 산정 시 월급 총액과 실제 공제 기준액이 달라지는 경우가 많아 많은 직장인이 궁금해합니다. 특히 비과세 요건을 충족하는 식대와 같은 항목은 총 급여에 포함되지만, 4대보험과 소득세 계산에서는 제외되어 실수령액에 영향을 미칩니다. 국민연금 요율 변동 등 최신 정보가 반영된 계산법을 이해하는 것이 중요합니다.
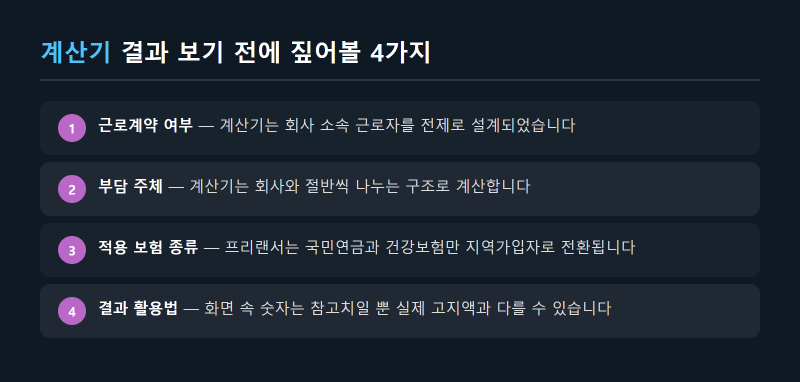
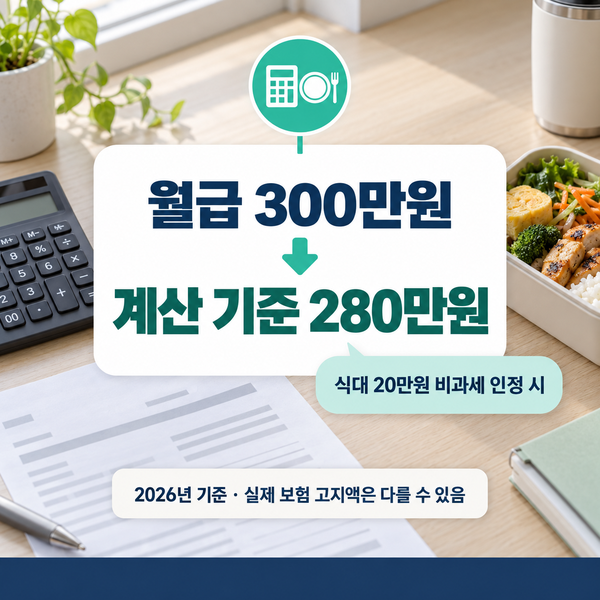
실제 블로그 후기들을 살펴보면, 월급 300만원 중 식대 20만원이 비과세 처리될 경우, 4대보험과 소득세는 280만원을 기준으로 산정된다는 점을 공통적으로 언급합니다. 이는 실제 받는 월급이 줄어드는 것이 아니라, 보험료와 세금 계산의 대상 금액이 달라지는 구조입니다. 또한, 산재보험은 전액 회사가 부담하므로 근로자 급여명세서에는 공제 항목으로 표시되지 않는다는 점도 알아두면 좋습니다.
4대보험과 소득세 계산 시 비과세 항목의 정확한 이해는 실수령액을 예측하는 데 필수적입니다. 특히 식대 비과세는 회사가 식사를 제공하지 않는 경우에만 월 20만원까지 적용되므로, 급여명세서에 '식대'라고만 표기되어 있다고 해서 무조건 비과세로 간주해서는 안 됩니다. 변경된 4대보험 요율과 간이세액표를 활용하여 자신의 월급 실수령액을 미리 확인해 보는 것이 현명합니다.