
30대 자동차 보험은 20대보다 보험료가 내려간다는 인식이 많지만, 실제로는 나이 외 다양한 요인에 따라 보험료가 크게 달라집니다. 보험개발원 자료에 따르면 보험가입경력, 교통법규 위반경력, 사고경력, 운전자 범위, 차량 종류 및 보장 범위, 할인 특약 등이 복합적으로 반영되어 보험료가 산정됩니다. 특히 30대 초반과 후반의 연령요율도 세분화되어 있어, 단순히 30대라는 이유만으로 보험료가 일률적으로 저렴해지는 것은 아닙니다.
실사용자들은 같은 30대라도 첫 가입자이거나 수입차 소유, 사고 이력이 있는 경우 150만원 이상을 지불하기도 합니다. 반면 무사고 경력이 길고 국산차를 운행하며 부부 한정, 마일리지 및 블랙박스 할인 등을 적용하면 70만~90만원대까지 보험료를 낮출 수 있습니다. 이는 보험료가 개인의 운전 습관과 차량 조건에 따라 천차만별임을 보여주는 사례입니다.
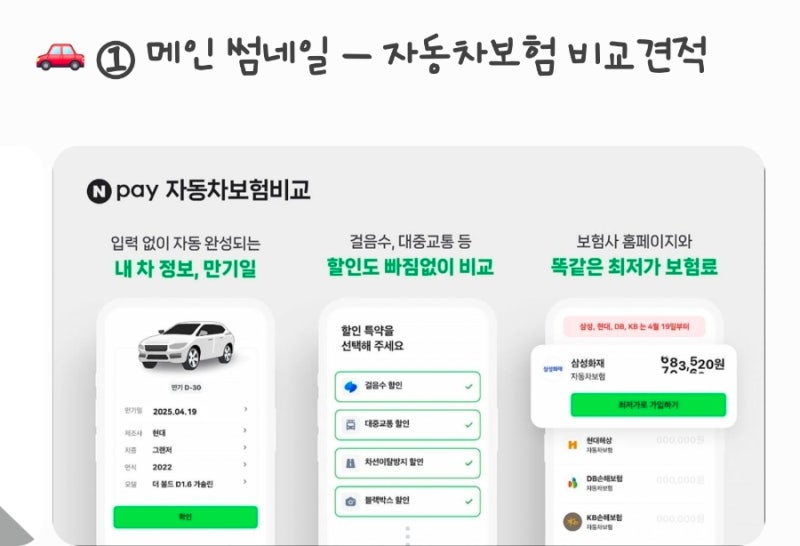
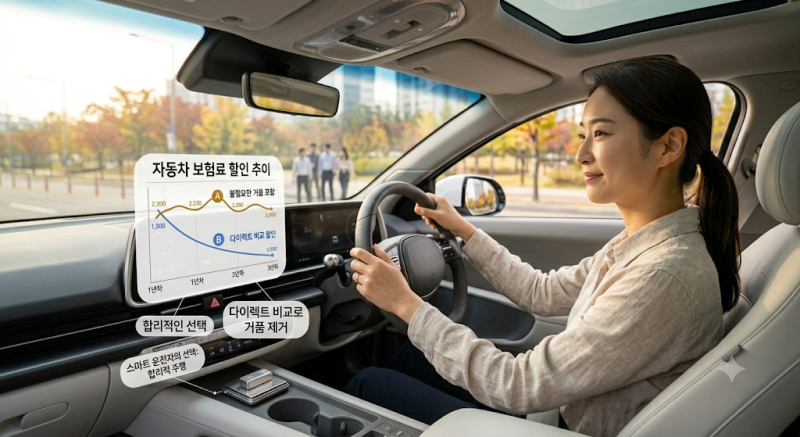
따라서 30대 자동차 보험 가입 시에는 평균 금액에 얽매이기보다, 본인의 운전경력, 사고 이력, 운전자 범위 등을 정확히 파악하고 여러 보험사의 견적을 비교하는 것이 중요합니다. 특히 군 운전경력, 법인차 운전경력, 가족 보험 경력 등 숨어있는 운전경력을 찾아 등록하고, 불필요하게 운전자 범위를 넓히지 않는 것이 보험료 절감에 도움이 될 수 있습니다.