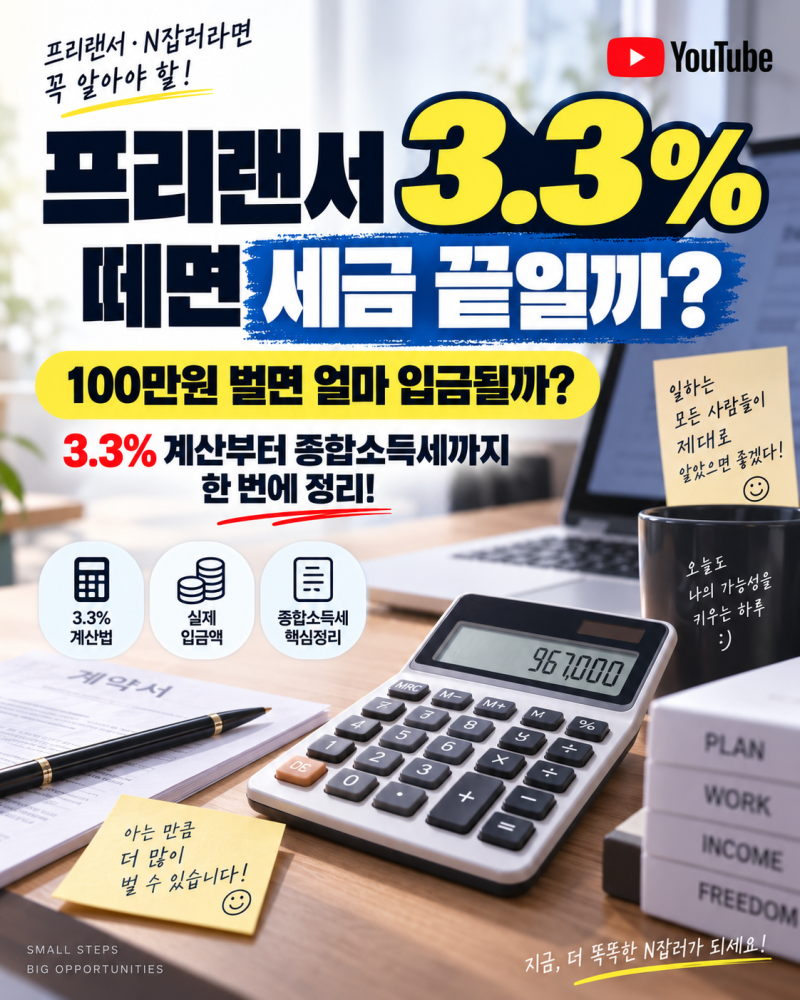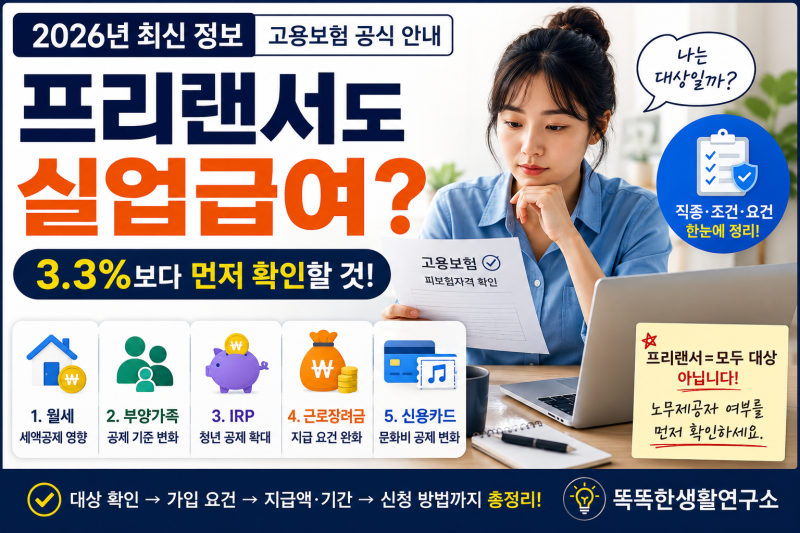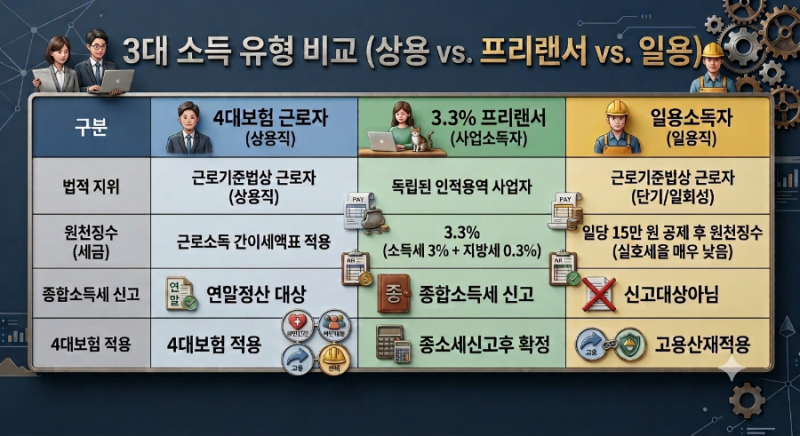
최근 사업주들 사이에서는 4대보험 부담을 줄이기 위해 직원을 3.3% 프리랜서 형태로 고용하는 사례가 많습니다. 그러나 2026년을 기준으로 노동자성 판단 기준이 엄격해지고 있으며, 고용노동부는 실제 근로자임에도 사업소득자로 처리하는 이른바 '가짜 3.3' 위장 고용에 대한 집중 감독을 강화하고 있습니다. 이러한 관행은 사업주에게 예상치 못한 큰 리스크로 작용할 수 있습니다.
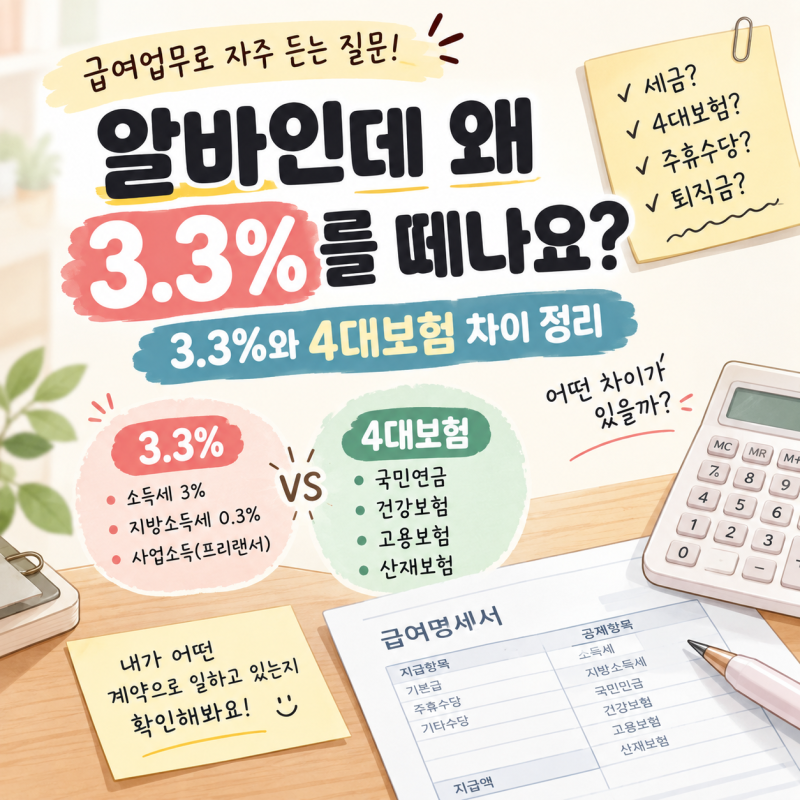
실제 블로그 후기에서는 3.3% 원천징수가 최종 세금이 아닌 미리 떼는 세금이라는 점을 강조합니다. 프리랜서로 계약했더라도 실제 근무 형태가 근로자에 해당하면 주휴수당, 퇴직금, 실업급여 등 근로기준법상 권리를 주장할 수 있습니다. 고용노동부 감독 결과, 가짜 3.3 의심 사업장에서 수억 원의 체불 임금이 적발되는 등 근로자 권리 침해 사례가 확인되었습니다.
사업주는 위장 프리랜서 고용 시 4대보험 소급 부과 및 체불 임금 지급 등 상당한 재정적 부담을 질 수 있으므로 주의해야 합니다. 근로자 또한 계약서의 명칭보다는 실제 업무 내용과 지시 관계를 면밀히 살펴 자신의 근로자성을 인지하는 것이 중요합니다. 3.3% 프리랜서 계약은 고용보험 등 사회보험 혜택과 직결되므로 신중한 접근이 필요합니다.