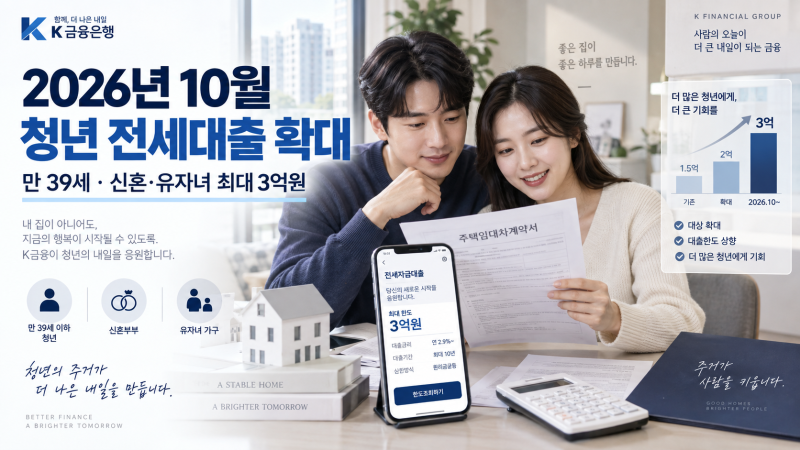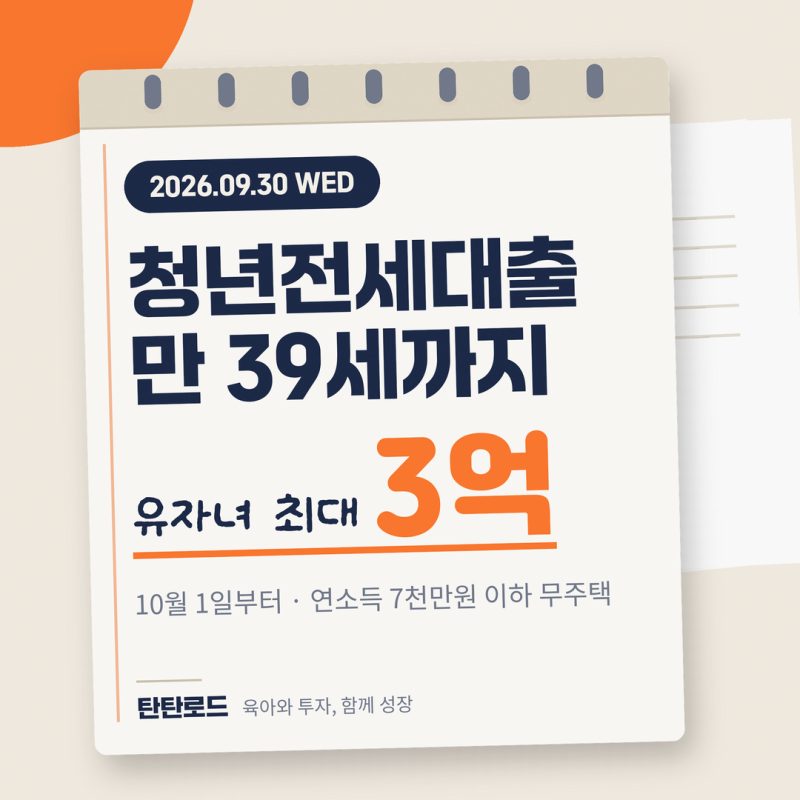

최근 전세대출 금리 변동과 정부 정책 변화로 인해 3억 전세대출의 월 이자에 대한 관심이 높아지고 있습니다. 특히 2026년에는 청년 전월세결합보증과 같은 새로운 상품 출시가 예고되어, 전세와 월세 대출을 동시에 보증받을 수 있는 기회가 확대될 예정입니다. 대출 한도와 조건이 다양해지면서, 자신의 상황에 맞는 최적의 대출 상품을 찾는 것이 중요해졌습니다.
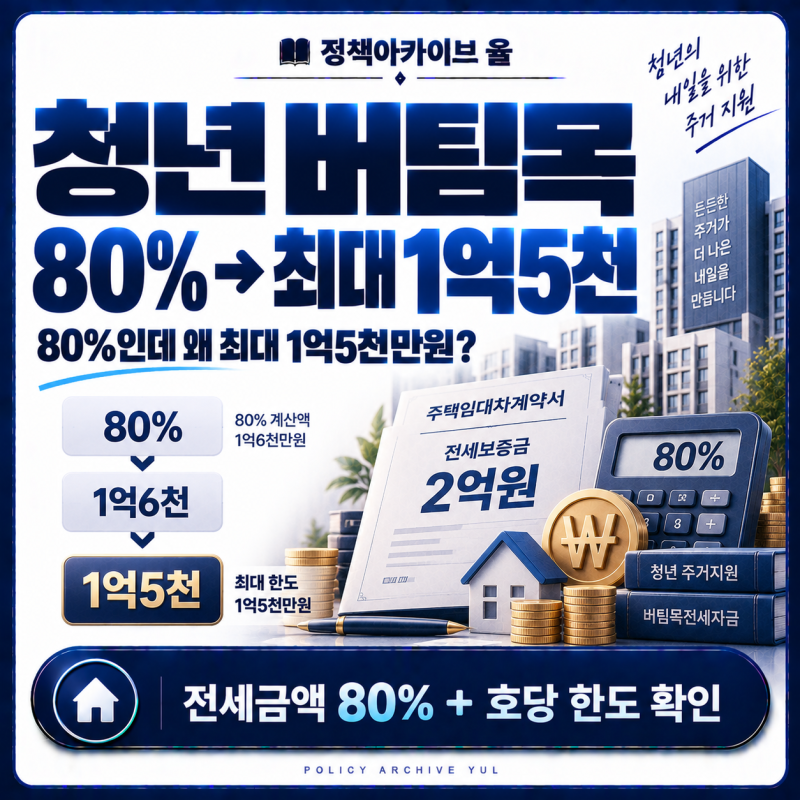
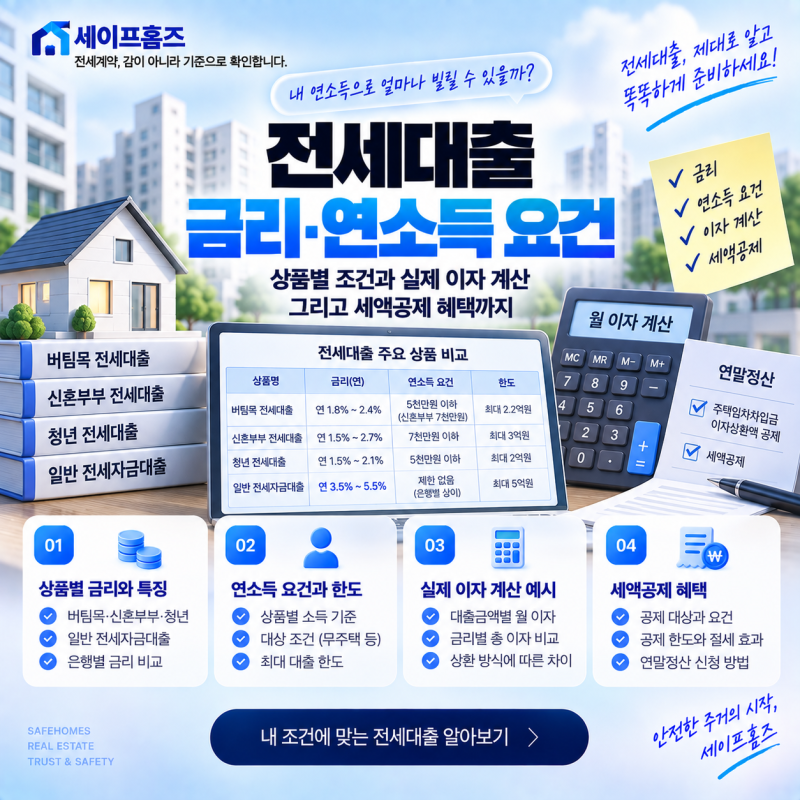
실제 사용자들은 HUG 안심전세대출과 같은 상품을 통해 최대 3억 원까지 대출을 실행하며, 1년 미만 재직자도 이용 가능한 사례가 있습니다. 전세대출 이자는 대출금과 연금리를 곱한 후 12로 나누어 계산할 수 있으며, 은행별 금리 및 상품별 조건에 따라 월 부담액이 크게 달라집니다. 특히 버팀목 전세대출은 금리가 낮은 편이지만, 대출 한도가 제한적일 수 있어 개인의 상황에 맞는 상품 선택이 필요합니다.
전세대출을 고려할 때는 공시지가 126%를 초과하지 않는 주택을 선택하는 등 HUG 안심대출 가능 여부를 미리 확인하는 것이 좋습니다. 또한, 가계약 시 대출 조건 미달로 인한 계약금 반환 특약 요청 등 꼼꼼한 계약 절차가 중요합니다. 전세대출 이자 외에도 보증료, 인지세 등 부대 비용이 발생할 수 있으며, 무주택 세대주의 경우 소득공제 혜택도 받을 수 있으니 이러한 세부 사항들을 종합적으로 고려하여 현명한 결정을 내리시길 바랍니다.