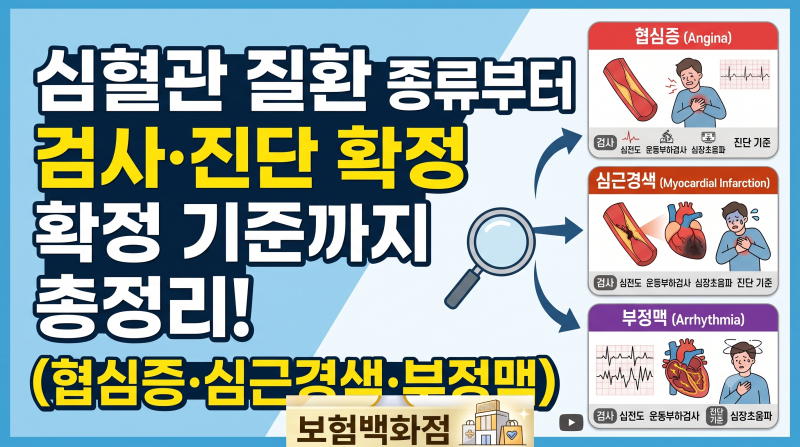
협심증은 심장 근육에 필요한 혈액과 산소가 충분히 공급되지 않아 가슴 통증이나 압박감이 나타나는 질환입니다. 특히 중장년층뿐만 아니라 최근 젊은 층에서도 발병률이 증가하고 있어, 관련 질병코드와 보험 보장에 대한 관심이 높아지고 있습니다. 보험 상품에 따라 심장질환 보장 범위가 다양하며, 약관에서 정한 질병분류번호를 확인하는 것이 중요합니다.
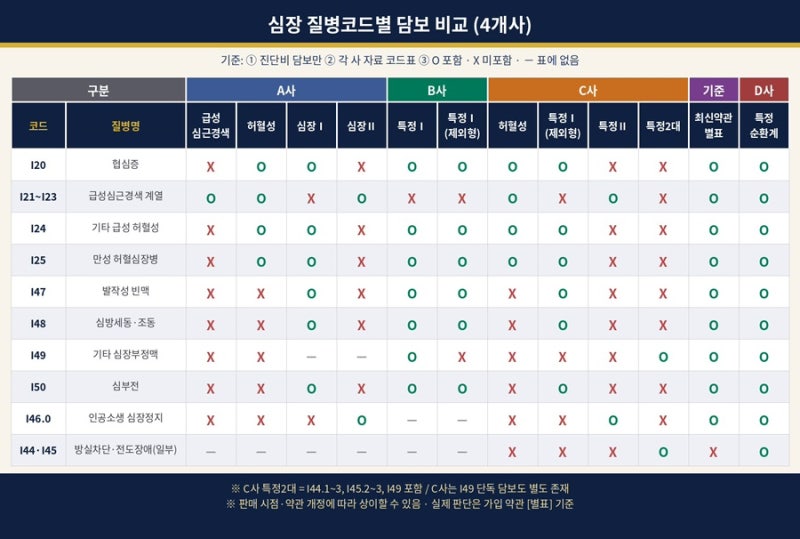
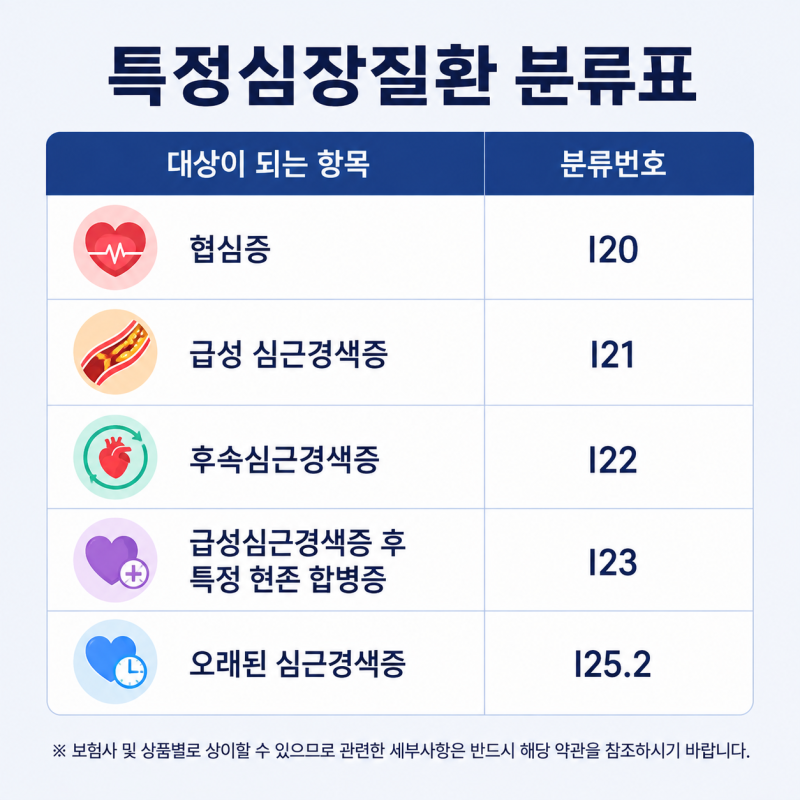
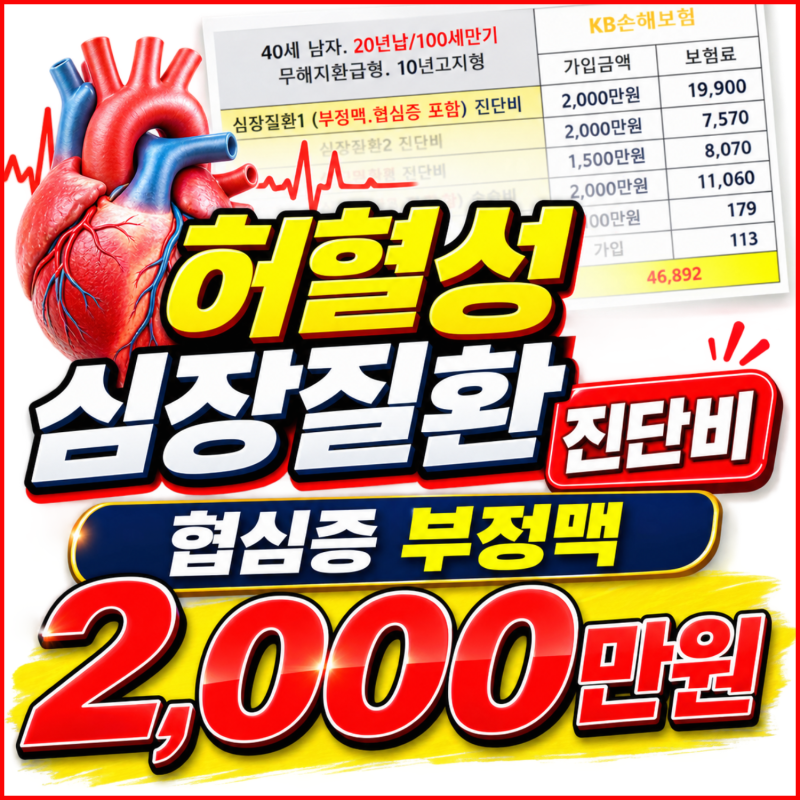
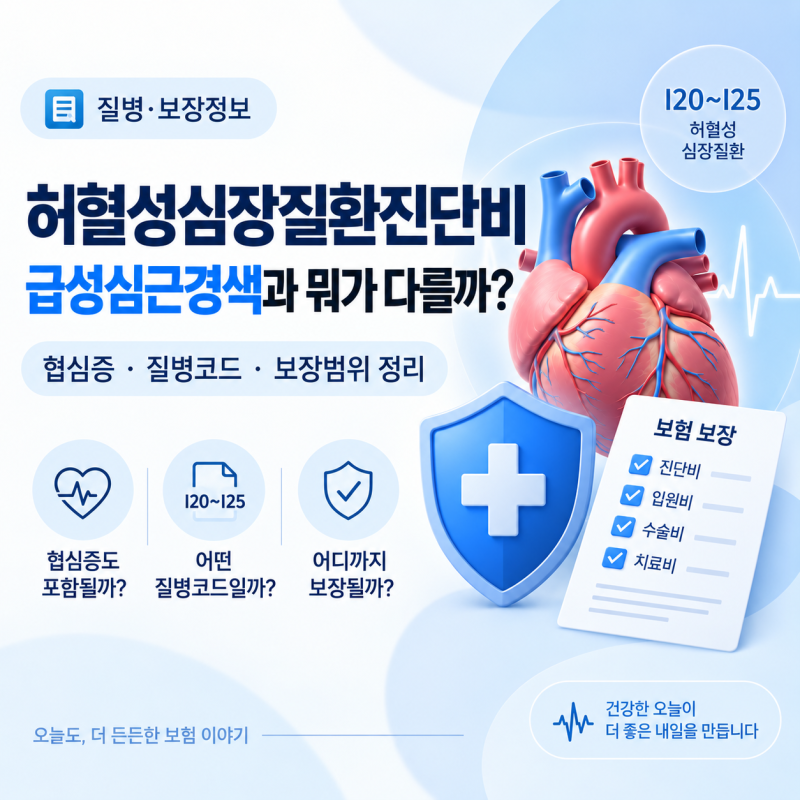
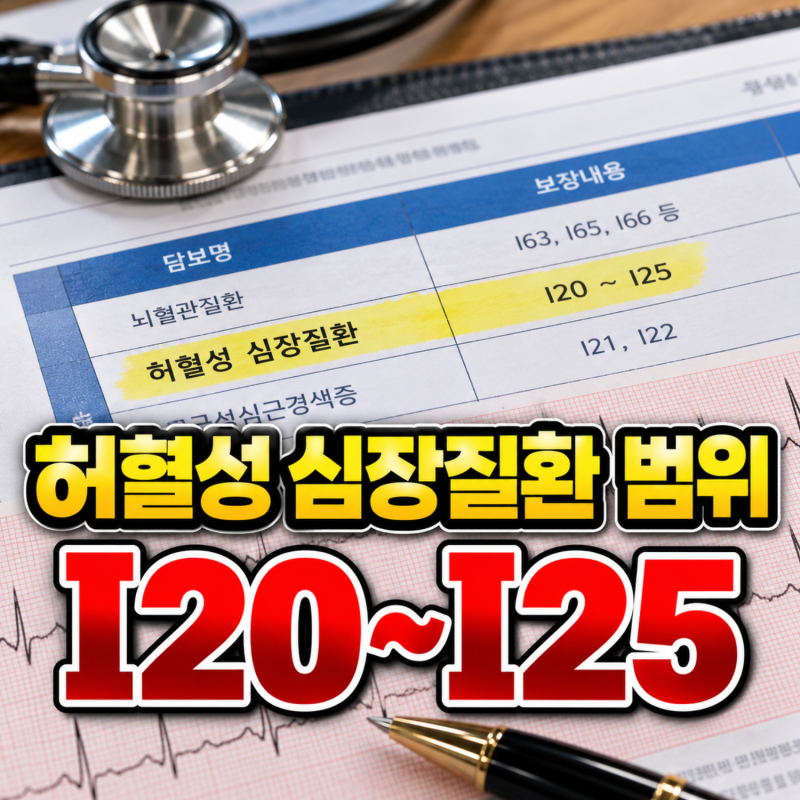
실제 블로그 후기들을 살펴보면, 협심증(I20) 진단 시 보험사별, 상품별로 진단비 지급 여부와 금액이 크게 달라질 수 있다는 점이 강조됩니다. 허혈성 심장질환 진단비는 협심증(I20)부터 만성 허혈성 심장질환(I25)까지 폭넓게 보장하는 반면, 급성심근경색 진단비는 I21 코드에만 해당하여 보장 범위에 큰 차이가 있습니다. 협심증은 심근경색으로 진행되기 전의 경고 신호로 인식됩니다.
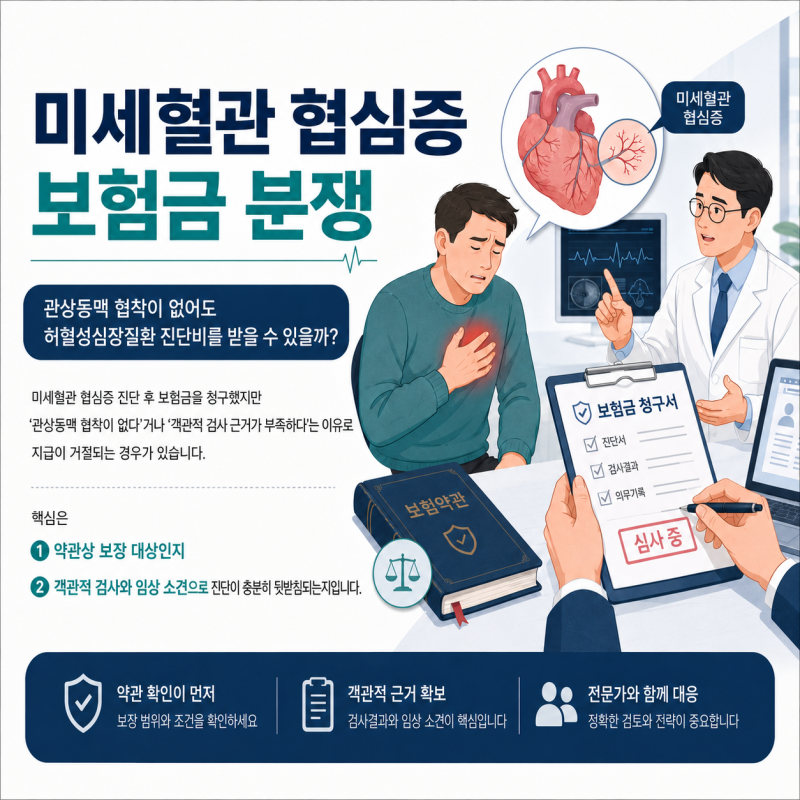
따라서 협심증 진단 시 보험금을 제대로 받기 위해서는 가입한 보험의 약관을 통해 질병코드별 보장 범위를 정확히 확인해야 합니다. 특히 협심증(I20) 진단만으로도 진단비가 지급되는 허혈성 심장질환 담보의 중요성이 부각되며, 이는 실손보험과 달리 진단 확정만으로 목돈을 받을 수 있어 장기적인 약물 치료 및 관리에 큰 도움이 될 수 있습니다.