


한국 투자자들이 노후 대비를 가장 중요한 투자 목표로 꼽는 것으로 조사되었습니다. 이는 세계 주요국 가운데 가장 높은 비율이지만, 장기적인 재무 안정에 대한 자신감은 상대적으로 낮게 나타났습니다. 특히 실제 투자 자산의 분산 정도는 세계 최하위 수준으로, 위험 발생 시 노후 대비 실패 가능성이 우려되는 상황입니다. 이러한 결과는 한국 투자자들의 노후 대비에 대한 관심과 실제 행동 사이의 괴리를 보여주고 있습니다.
노후 대비에 대한 높은 관심에도 불구하고 분산 투자가 미흡하다는 점은 한국 사회의 고령화와 맞물려 중요한 시사점을 제공합니다. 특정 자산에 집중된 투자는 시장 변동성에 취약하여 은퇴 후 안정적인 생활을 위협할 수 있습니다. 따라서 투자자들은 장기적인 관점에서 다양한 자산에 분산 투자하는 전략을 고려해야 하며, 금융 기관들은 이에 대한 교육과 상품 개발에 더욱 힘써야 할 것입니다. 이는 개인의 재무 안정뿐만 아니라 사회 전체의 노인 빈곤 문제 해결에도 기여할 수 있습니다.
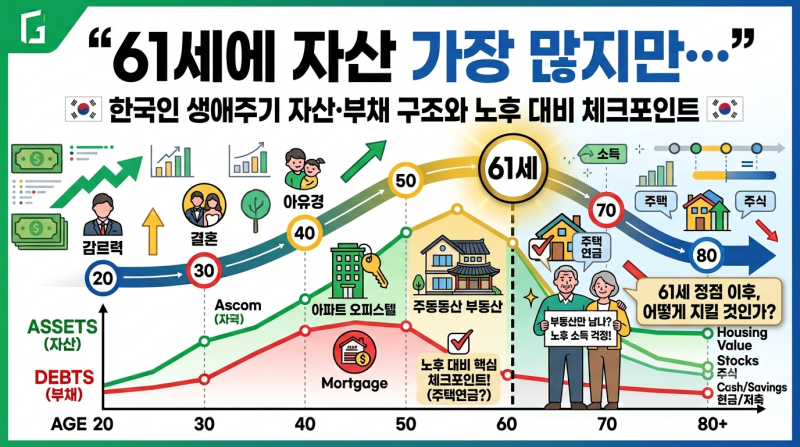
블로거들은 한국의 노인 빈곤율이 OECD 1위인 현실을 지적하며, 노후 대비의 중요성을 강조하고 있습니다. 특히 연금저축펀드와 같은 연금 자동화 시스템을 활용한 투자를 통해 안정적인 노후를 준비해야 한다고 조언하고 있습니다. 또한, 김영익 교수가 추천한 노후 대비용 투자 상품에 대한 관심도 높게 나타나, 많은 이들이 구체적인 노후 자산 관리 방법에 대한 정보를 탐색하고 있음을 알 수 있습니다. 블로그 글들은 한국인의 생애주기별 자산 및 부채 구조를 분석하며, 노후 대비를 위한 실질적인 체크포인트를 제시하고 있습니다.